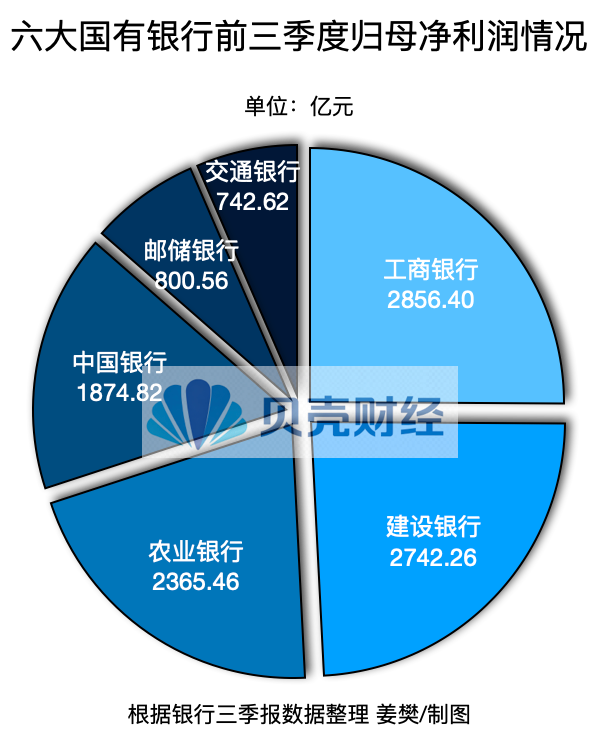
目前,六大国有银行三季报均已披露完毕。财报显示,6家国有银行归属母公司股东净利润合计11382.12亿元,同比增速均超5%。其中,建设银行、农业银行的营业收入均实现两位数增长。
今年前三季度,利息净收入成为国有银行业绩快速增长的“密码”。6家银行中,3家利息净收入同比增速超过10%,2家超过9%。
南开大学金融发展研究院院长田利辉表示,这份成绩单的底色是“营收修复快于利润,且修复是真实的”。全年看,国有大行大概率延续营收稳增、利润稳增的趋势,上市银行整体则更可能是营收增速好于利润增速、国有大行好于股份行的结构,分化难以迅速收敛。
利息净收入增速加快,净息差拐点来了?
今年前三季度,六大国有银行利息净收入实现了快速增长,成为拉动业绩上涨的主要动力。
数据显示,农业银行营业收入同比增长12.48%,建设银行增长11.29%,是6家国有银行中增速最快的两家银行。而这两家银行的利息净收入分别增长10.59%和10.01%。此外,中国银行利息净收入同比增长10.38%,工商银行和交通银行的利息净收入增速亦均超过9%,邮储银行则同比增长4.58%。
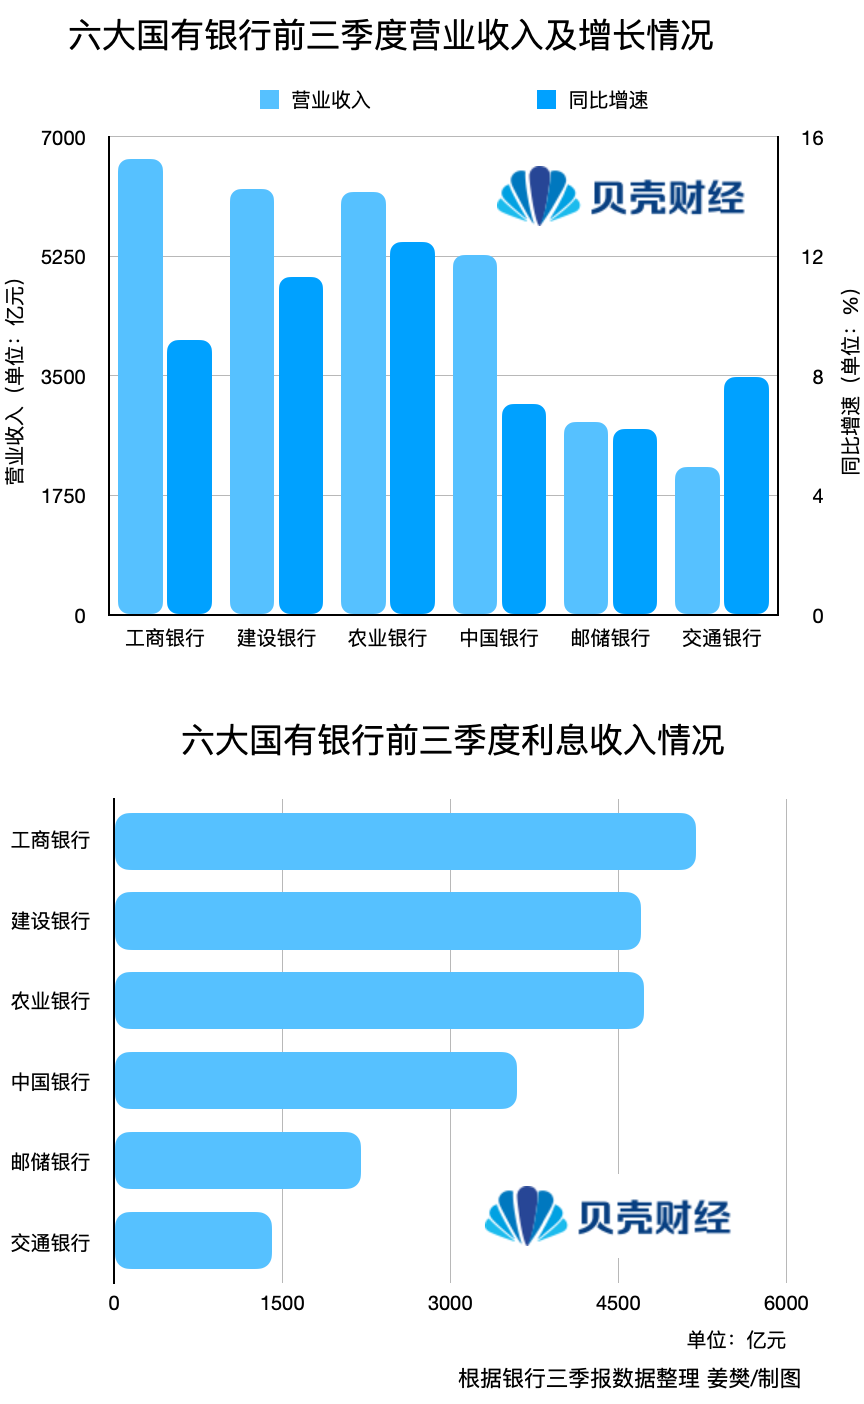
邮储银行表示,三季度该行利息净收入增长,主要是由于持续优化存款结构,大力发展低成本自营存款,叠加存款利率下调,利息支出下降带动。
事实上,6家国有银行净息差总体保持稳定,但并不意味着净息差已经企稳回升。在6家国有银行中,4家银行净息差同比略有上升。农业银行净息差虽同比有所下降,但与上半年保持一致。
不过,多家银行对全年净息差水平仍有信心。
“前三季度,农业银行净息差延续了上半年以来运行平稳的良好态势,为全行经营业绩稳中向好提供有力支撑。”农业银行资产负债管理部总经理王霄勇在三季度业绩说明会上表示,随着全行资产负债业务发展质效的不断提升,我们有信心巩固净息差持续向好态势,预计全年净息差水平将继续保持总体稳定。
建行副行长纪志宏亦在三季度业绩说明会上表示,展望全年,建设银行有信心通过积极主动管理,保持净息差在可比同业中的领先水平。
“利息净收入较快增长并不等于净息差全面拐点已至。”招联首席经济学家董希淼表示,当前净息差进入“止跌企稳、内部分化”阶段。支撑主要来自存款重定价红利,但这一红利有边界,资产端收益率仍在拖累,管理层措辞也多为“稳定”而非“回升”。因此最剧烈收窄阶段暂告段落,但全面拐点尚未到来,2027年仍可能面临新的下行压力。
田利辉则认为,当前银行负债端拐点已过,但资产端拐点未至。真正的息差拐点需要有效信贷需求回升与存款成本红利这两个条件同时具备,目前只满足了一般条件。所以拐点的性质是“底部确认”,而非“周期性反转”;息差真正企稳,最终取决于信贷需求的真实温度,负债端单方面的成本管控无法单独完成这件事。
非息收入分化,投资收益成为主要拉动项
6家国有银行的非息收入出现了分化。其中,部分银行手续费及佣金收入下降,但投资收益却呈现出较快增长的势头。
建设银行数据显示,该行前三季度非利息收入1685.33亿元,较上年同期增长15.36%,“主要是受市场因素影响,债券投资和权益类投资相关收益同比增加”。不过,该行前三季度手续费及佣金净收入为844.12亿元,同比下降5.86%。
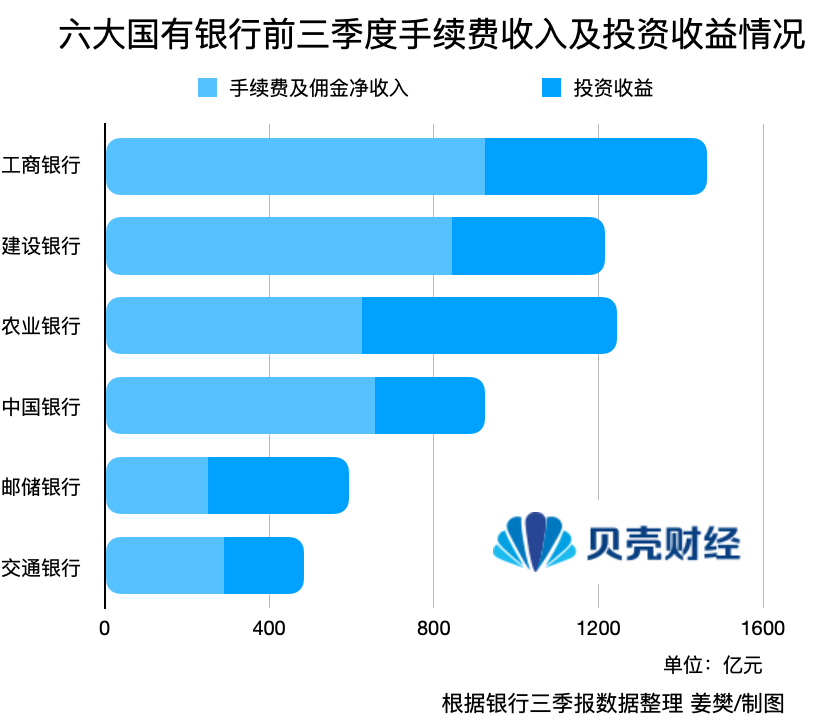
对于非息收入的增长,纪志宏介绍,前三季度建行其他非利息净收入同比大幅增长59.83%,较上半年提升9.48个百分点,主要得益于把握市场机会,优化投资交易策略,合理配置资产组合,同时部分股权投资项目取得了较好收益,股权和债券相关收益增长较快。
农业银行、交通银行均出现了类似情况。
其中,农业银行手续费及佣金净收入同比下降10.44%。但其前三季度投资收益同比增长近81%,对中间业务收入下滑形成重要补充。
而交通银行则在报告期内实现投资收益及公允价值变动收益合计247.86亿元,同比增加44.23亿元,增幅21.72%。该行表示,这主要是其持有的长鑫科技股权项目实现IPO,股权公允价值变动损益同比增加较多。
此外,邮储银行其他非利息净收入合计实现15.50%。该行表示,这主要得益于积极推进交易转型,加快债券、票据等资产交易流转,买卖价差收益增加,以及证券投资基金估值增加带动。工商银行投资收益也实现了11.43%的增长。
田利辉指出,银行手续费收入下滑根源在于旧引擎熄火的速度快于新引擎点火的速度,且两者之间存在结构性的收入断层。投资收益的补差效应掩盖了疲软。“中间业务收入疲软比息差承压更值得警惕,息差是周期问题,中间业务收入是能力问题,考验的是轻资本业务的真实竞争力。”
不良率普遍下行,信用减值损失却大幅上升
在三季报中,六大国有银行的不良率普遍下行,但信用减值却普遍大幅上升。
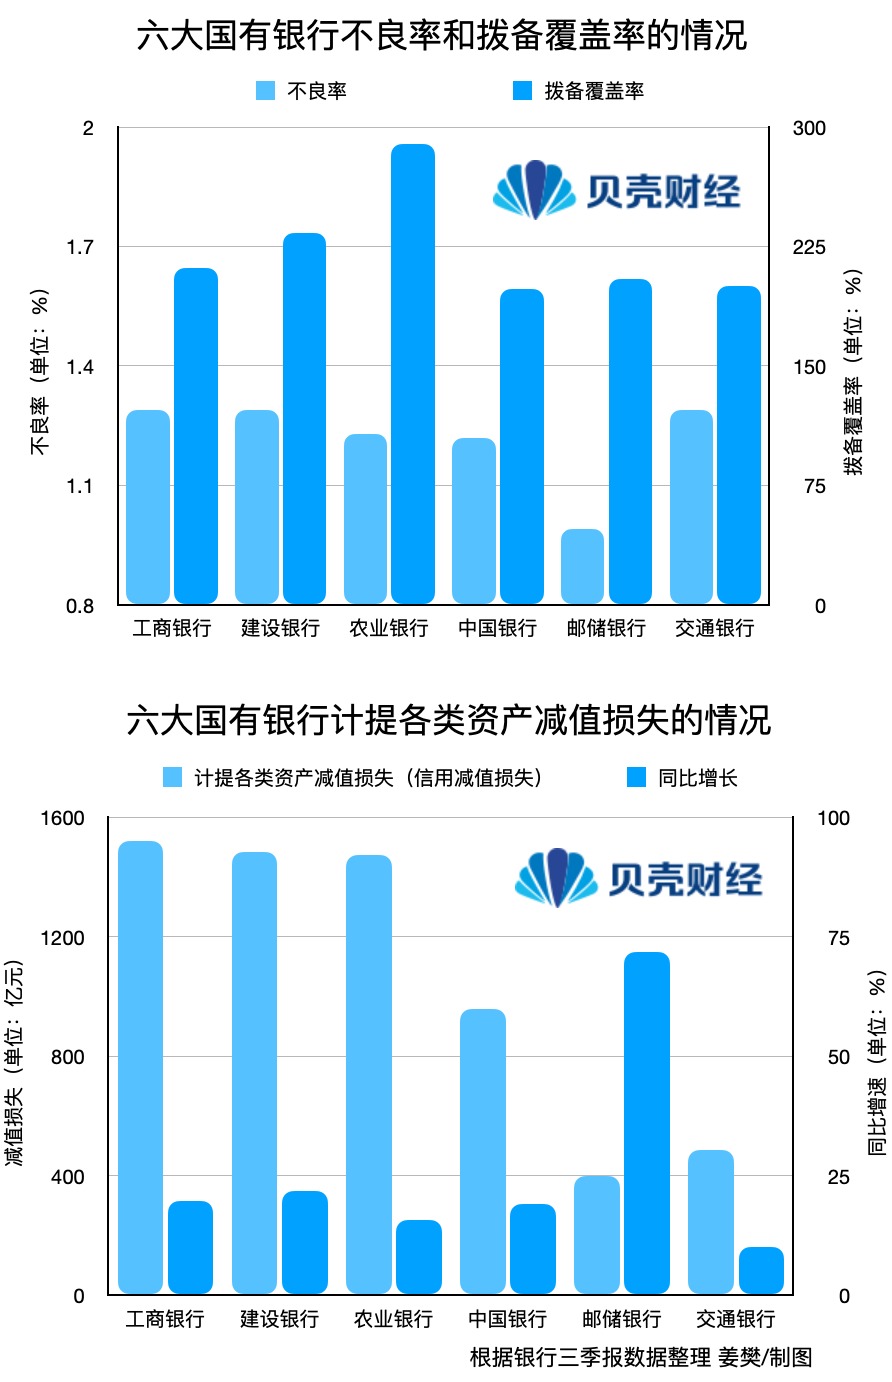
数据显示,工农中建四大国有银行不良率均较上年末有所下降,其中,工行、建行的不良率均为1.29%,分别较年末下降0.02个百分点。农行不良率为1.23%,较上年末下降0.04个百分点。中国银行则较年初下降0.01个百分点至1.22%。
邮储银行不良率上升了0.04个百分点,同时拨备覆盖率同步下降23.20个百分点。但其不良率仍是6家国有银行最低值,为0.99%。
值得注意的是,六大国有银行普遍大幅增加了信用减值损失。其中,工商银行计提各类资产减值损失金额最多,达到1520.71亿元,同比增长19.65%。邮储银行计提信用减值损失400.23亿元,同比增长71.90%,是6家中增速最高的银行。
“不良贷款率下行与信用减值大幅上升并不矛盾。”董希淼表示,不良率是存量指标,反映已发生风险;而减值计提包含前瞻判断,反映银行对未来风险的预期。
董希淼表示,不良率下降可能源于加大处置力度,而减值上升则是为新增风险和前瞻损失提前储备安全垫。目前,银行的不良压力主要源自两个领域,一是房地产、建筑业存量客户风险仍在出清;二是个人消费贷款、个人经营性贷款和信用卡边际承压。因此不良率下行不等于压力下行,未来风险防控和资产质量仍然面临较大挑战。
银行股价大涨,基金仓位水平回升
三季度,银行股股价普遍大涨,这也让银行股在公募基金中的仓位有所回升。根据中金公司的数据,今年三季度,银行股基金仓位为1.63%,较今年二季度上升0.37个百分点,整体仓位水平略微回升。其中,银行板块南向资金流向有所分化,农行、中行、中信整体净流入较多,工行净流出规模较大,达67.35亿元。
不过,这一数值仍然低于近三年均值。光大证券数据显示,截至今年三季度末,基金重仓持有银行板块合计66.4亿股,较二季度末增加9.5亿股;三季度末基金重仓持有的银行板块总市值892亿元,较二季度末增长36.2%,仍低于一季度末的1023亿元;持仓市值占比为2.82%,较二季度末有所提升,仍低于一季度末的3.39%。
“今年三季度,银行板块受益于高股息配置需求及市场风格再平衡,防御性配置价值有所体现。”中金公司银行业分析师林英奇表示,展望后续,预计银行业整体经营保持稳健,净息差环比持平或小幅下降,整体业绩仍将延续稳中向好态势。
“从全年看,银行业的发展机遇在于负债成本红利仍在释放、资本压力有所缓解、居民购房贷款贴息等政策带来的增量,以及高股息带来的配置价值。”田利辉指出,挑战同样清晰,明年重定价红利递减后息差可能小幅收窄,中间业务收入转型仍在爬坡,零售风险暴露持续侵蚀利润弹性,非息收入高增长依赖浮盈而可持续性存疑。而明年真正的看点,是资产端能稳多少、中间业务收入能补多少、零售风险能出清多少。
新京报贝壳财经记者 姜樊 编辑 陈莉 校对 柳宝庆