10月最新销量数据为存量竞争阶段的车市提供了新的观察视角。一方面,10月车市是传统“银十”旺季;另一方面,作为四季度首月,也是观察车企全年目标兑现的关键窗口。
从10月销量数据来看,国内车企集团和新势力车企之间的销量分化持续加剧,竞争主线转向国内守住基本盘、海外挖掘新增量的综合能力。
比亚迪、上汽单月超40万辆,新势力交付量分化加剧
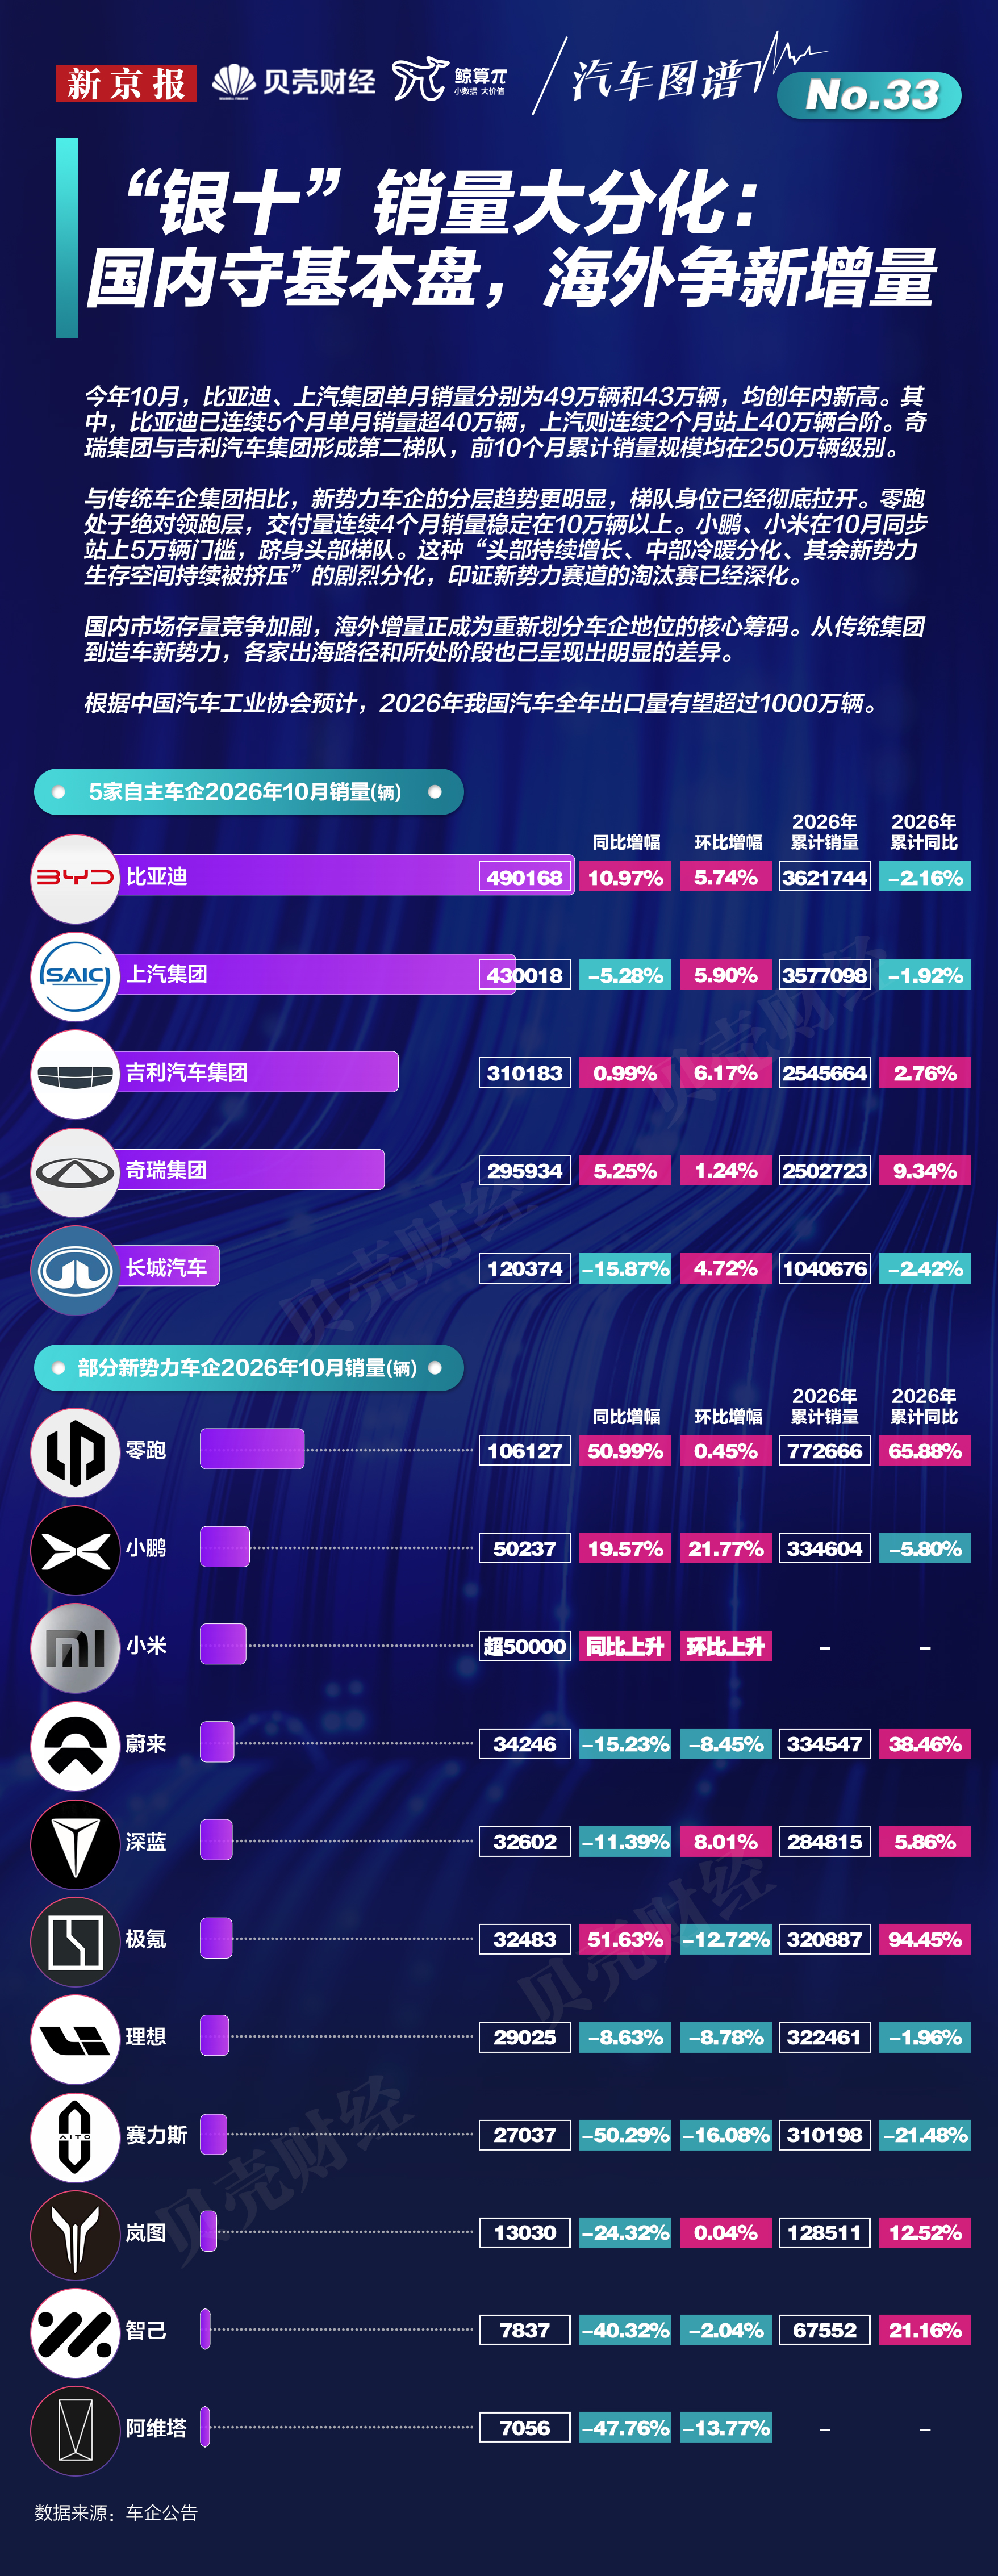
国内车企集团销量逐渐形成三个层级清晰的梯队。今年10月,比亚迪、上汽集团单月销量分别为49万辆和43万辆,均创年内新高。其中,比亚迪已连续5个月单月销量超40万辆,上汽则连续2个月站上40万辆台阶。今年前10个月,两家累计销量分别为362.17万辆和357.7万辆。
奇瑞集团与吉利汽车集团形成第二梯队,前10个月累计销量分别为250.27万辆和254.57万辆。相比之下,长城汽车单月销量则徘徊在10万辆左右,前10个月累计约104.07万辆,与其他车企集团间的距离进一步扩大。
与传统车企集团相比,新势力车企的分层趋势更明显。零跑处于绝对领跑层,月销量连续4个月稳定在10万辆以上。小鹏、小米在10月则同步站上5万辆门槛。
蔚来、赛力斯等10月销量则集中在了2万至4万辆区间,深蓝则实现环比增长。其余新势力单月交付普遍不足2万辆。
这种“头部持续增长、中部冷暖分化、其余新势力生存空间持续被挤压”的剧烈分化,印证新势力赛道的淘汰赛已经深化。
海外增量重塑车企竞争格局
国内市场存量竞争加剧,海外增量正成为重新划分车企地位的核心筹码。
奇瑞集团在出口规模上保持绝对领跑,10月出口约20.1万辆,是年内第3次月出口超20万辆;1-10月累计出口175.2万辆,同比增长64.8%。比亚迪也依靠全产业链优势快速扩张,前10个月出口新能源汽车超151万辆,已超2025年全年出口量。
新势力车企同样在海外市场收获新进展。10月小鹏海外交付1.33万辆,创历史新高。零跑汽车虽未公布单月海外销量,但披露了制造进展:B10在西班牙萨拉戈萨工厂正式启动量产。
密集的产品投放与本地化布局,正在转化为中国品牌在海外市场份额的历史性突破。市场研究机构Dataforce的统计显示,今年第三季度,中国品牌汽车在欧洲的新车注册量同比增长近一倍,市场份额达到12.7%,首次在完整季度超过日本车企。
根据中国汽车工业协会预计,2026年我国汽车全年出口量有望超过1000万辆。
统筹 廖爱玲
记者 张冰 董怡楠
设计 任婉晴
编辑 杨娟娟
校对 柳宝庆