9月14日晚,广汽集团一份公告,揭开连日搅动资本市场与汽车产业圈的南北车企整合谜底。
当日,广汽集团与一汽股份签署《意向协议》。广汽集团筹划以发行股份的方式,购买一汽股份持有的某整车合资公司的部分股权,并募集配套资金。交易完成后,一汽股份将成为广汽第二大、具有战略影响力的股东。
与市场此前“一汽广汽形成持股联营”的猜测不同,广汽集团在公告中明确,此次交易预计构成重大资产重组及关联交易,不构成本公司实际控制人变更,不构成重组上市。其A股股票自9月14日开市起开始停牌,预计停牌时间不超过10个交易日。
换句话说,这不是一汽与广汽两大集团的合并,而是通过股权纽带盘活存量合资资产,探索央地国资市场化整合新模式。当然,本次交易尚处于筹划阶段,存在重大不确定性。但这一纸协议已经促使市场重新审视央企与地方国企开展产业资源优化整合的路径选择,并在市场掀起三大猜想。
9月15日,广汽集团在港交所发布公告称,H股恢复买卖,与公司有关的所有结构性产品亦将同时恢复买卖。集合竞价期间,广汽集团H股大涨,截至中午收盘,涨4.30%,股价报2.425港元/股。
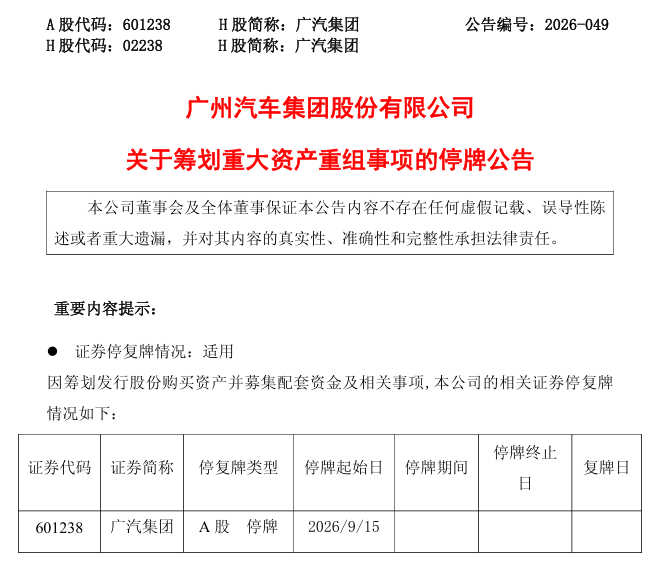
广汽集团公告截图。
猜想一:
一汽与广汽,谁为主导?
公告发布前,资本市场已提前嗅到风声。9月14日早间,上交所停复牌信息显示,因重要事项未公告,广汽集团A股股票全天停牌。同日,广汽港股早盘竞价阶段大幅高开,随后港交所对其实施短暂停牌。“广汽集团回应紧急停牌”的话题冲上热搜,“广汽与一汽如果合并,合计年销量将超过500万辆,成为国内第一大车企”的猜测备受关注。
这场重大资产重组受到资本市场和汽车产业的高度关注,因为其官宣时机耐人寻味。
公告发布3天前,也就是9月11日,工业和信息化部(简称“工信部”)等九部门印发的《智能网联新能源汽车产业发展“十五五”规划》提出,加大汽车企业依法兼并重组和跨区域整合力度,深入推进汽车生产企业集团化管理改革。
同日,国家发展改革委产业发展司副司长邵稷在工信部举行的新闻发布会上表示,将积极支持大型企业集团开展改革,以市场化方式推进产业企业间兼并重组,支持骨干企业有效整合研发、生产等资源,避免在产品设计、技术研发等方面开展同质化竞争。主管部门释放的政策信号清晰:行业发展要从过去追求车企数量、产能规模的增量扩张,转向集中优质资源、攻坚核心技术、打造世界一流企业的存量提质增效。
在这一背景下,广汽集团与一汽股份一纸协议的签署,契合国家汽车产业集中整合、提质升级政策导向,是央地国企以市场化方式推进车企兼并重组与跨区域资源整合,推动产业集聚、优化产能结构、巩固产业竞争优势的一次重要尝试。
本次《意向协议》打破了此前“一汽广汽持股联营”的猜测,“国内销量第一大车企”的可能性也不存在了。其最值得关注的核心在于,广汽集团以发行股份的方式购买一汽股份持有的某整车合资公司的部分股权,实现双方股权绑定,并非简单的资产买卖。
换言之,这不是一场谁吞并谁的合并,而是以股权为纽带建立长期战略同盟。双方保持各自独立运营,同时也为后续更深层次的业务协同,预留了调整空间。
“这次股权交易,其方向性的影响力很大,动作很轻。”中国汽车流通协会专家委员会委员章弘指出,这可能是央地车企整合的新样本。央企一汽以战略股东身份进入地方国企广汽,双方品牌、团队和日常经营仍保持独立,通过资本纽带打通资源。同时,双方优势正好互补,一汽在红旗、商用车、大众与丰田体系,以及政企客户方面基础深厚;广汽在埃安、纯电平台、智能化和华南供应链上更贴近新能源市场。如果这次交易成功,其他央地车企之间也可能采用类似做法,即不搞全盘合并,而是“互相持股+业务协作”。
猜想二:
南北丰田或整合?
本次重组的最大悬念,来自公告中“某整车合资公司”的这一表述。因重组标的涉及境外上市公司,广汽集团暂缓披露具体标的资产名称,仅公示了标的公司所属行业为汽车制造业和相关经营范围。
一汽股份旗下符合“整车合资公司” 定义的资产池有限,一汽-大众、一汽丰田是两大核心选项。业内多数分析指向一汽丰田。
丰田在中国长期推行“双生车型”策略,基于同一平台开发两款车型,例如一汽丰田卡罗拉与广汽丰田雷凌、一汽丰田亚洲龙与广汽丰田凯美瑞。在市场增量增长时期,这种 “南北布局”扩大了丰田的产品覆盖和市场规模。但当进入存量竞争阶段,同平台产品间形成内部竞争,也带来一定资源内耗。数据显示,2025年广汽丰田销量75.6万辆,一汽丰田销量80.55万辆;2026年上半年,丰田在华合计销售69.47万辆,同比下降17.1%。
如果标的为一汽丰田部分股权,交易落地后广汽集团或将同时持有南北两家丰田合资公司权益,有望提升丰田在中国市场渠道统筹、产品线规划上的决策效率,打通南北丰田业务协同。而一汽股份则盘活存量资产,成为广汽战略股东,双方抱团应对行业内卷与电动化转型压力。
值得一提的是,与本次重大资产重组筹划几乎同步,广汽丰田出现关键岗位人事变动。广汽零部件有限公司9月14日发布公告,望军任广汽零部件有限公司党委副书记、董事、总经理,不再担任广汽丰田汽车有限公司党委委员、副总经理职务。另有消息称,文大力不再担任广汽丰田汽车有限公司党委书记、委员、董事、执行副总经理职务。
一系列人事变动,被市场视作南北丰田业务整合的前置铺垫,相关推测仍有待官方证实,具体交易方案也需要等待广汽集团后续公告的披露。不过,这场备受瞩目的重组方向已然清晰:通过跨区域资源整合实现资源聚焦、互通与优势互补,进一步提升产业资源重组效率。
在章弘看来,如果标的确为一汽丰田,广汽将获得南北丰田体系的共同股东位置,后续在采购、零部件标准、测试验证、海外售后等方面有协同空间。“真正的难点在于执行,央地国资关系、合资外方诉求、经销商利益、品牌重叠、考核体系,随便一项没谈好,协同就会停在纸面上。股权只是搭桥,能否成功推进还要看后续的合作机制能否跟进。”
猜想三:
催生南北汽车产业链协同效应?
一汽股份是中国第一汽车集团有限公司(简称“一汽集团”)的控股子公司。一汽集团是国有特大型汽车企业集团,前身为第一汽车制造厂。2025年,一汽集团全年实现整车销量330.2万辆,营业收入突破5415亿元。
长春市工业和信息化局在2026年6月发布的长春市汽车产业发展“十五五”规划(征求意见稿)中提到,受价格战和新能源化转型等因素影响,一汽产量由2020年372.7万辆下滑至2025年330.7万辆。一汽新能源化转型较慢,2025年一汽全国新能源汽车产量约44.6万辆,占比约13.5%。进入2026年,一汽上半年累计销量为151.8万辆,同比下滑约15.33%。新能源化方面,今年上半年一汽旗下中国品牌新能源渗透率约为13.5%,与主流车企相比差距较大。
广汽同样面临行业转型压力。当前,广汽集团正处于三年的“番禺行动”改革的关键期,目标直指2027年:自主品牌销量占集团总销量60%以上,挑战自主品牌年销200万辆,其中海外50万辆。而面对产业生态、需求结构、市场竞争多维重构带来的系统性挑战,广汽生产经营持续承压,2025年汽车产销为174.44万辆和172.15万辆,同比下降8.98%和14.06%。2025年广汽营业总收入约965.42亿元,同比下滑约10.43%,归母净利润-87.84亿元,系上市以来首次年度亏损。2026年上半年,广汽集团营业收入461.21亿元,同比增长9.38%;归母净利润为-44.67亿元,亏损同比扩大75.98%。
广汽集团将当前经营处境总结为行业深度转型、技术快速迭代、竞争格局调整、管理流程重构的“四期叠加”。叠加上游原材料及关键部件价格的持续上涨,车企面临的成本压力持续攀升。
在行业深度调整、两家车企业绩承压的背景下,一汽与广汽此时走到一起,并非偶然。传统合资业务的盈利红利逐步消退,增长模式需重构;自主品牌转型仍需持续加码投入。企业正处于旧利润结构迭代、新竞争体系尚未成型的转型阵痛期。
此次《意向协议》的交易完成后,是否会开启更多产业链协同也让市场产生猜想。先通过股权绑定的轻整合实现利益绑定,再以共同利益推动资源协同能否实现,在研发资源的共享、供应链协同、制造能力的整合,甚至是全球化布局上,是否会开启更多协同,是否会转化为实实在在的经营增量。
产能布局、市场渠道层面具备高度互补性,整合协同空间广阔。章弘称,一汽强在整车工程、底盘、商用车;广汽强在三电、电池、市场化迭代。双方互补性非常明显。
此外,一汽的根基在北方,广汽扎根粤港澳大湾区,产能端、渠道端也可形成协同,避免两家在同一区域内耗竞争。供应链与制造端同样存在落地协同的空间,双方可以联合采购通用零部件,共用试验设施和测试数据库,分摊新能源、智能驾驶、电池安全等领域的研发成本。
尽管上述猜想还有待时间的验证,但此次《意向协议》的签署为这两家南北车企的深度协同打开了可能性。
新京报贝壳财经记者 张冰
编辑 杨娟娟
校对 杨利