近日,A股白酒上市公司完成2026年三季报披露,前三季度,4家酒企营收增长、3家净利润增长,4家陷入亏损,反映出白酒行业依然处于库存出清、稳价盘的阶段,营收普遍筑底。
进入第三季度,部分区域龙头率先出现修复信号。白酒行业正从“压货冲量”转向“控量保价、真实动销”的新阶段。
行业前五名变动,部分区域酒企业绩回暖
伴随2026年三季报披露结束,A股18家白酒上市公司(未列入包含猪肉业务的顺鑫农业)成绩单出炉。前三季度,营收方面,贵州茅台、五粮液、迎驾贡酒、金徽酒实现增长。净利润方面,五粮液、迎驾贡酒、酒鬼酒实现增长。天佑德酒、皇台酒业出现亏损,其中天佑德酒亏损3874万元,同比下降277.60%,是降幅最大的公司。
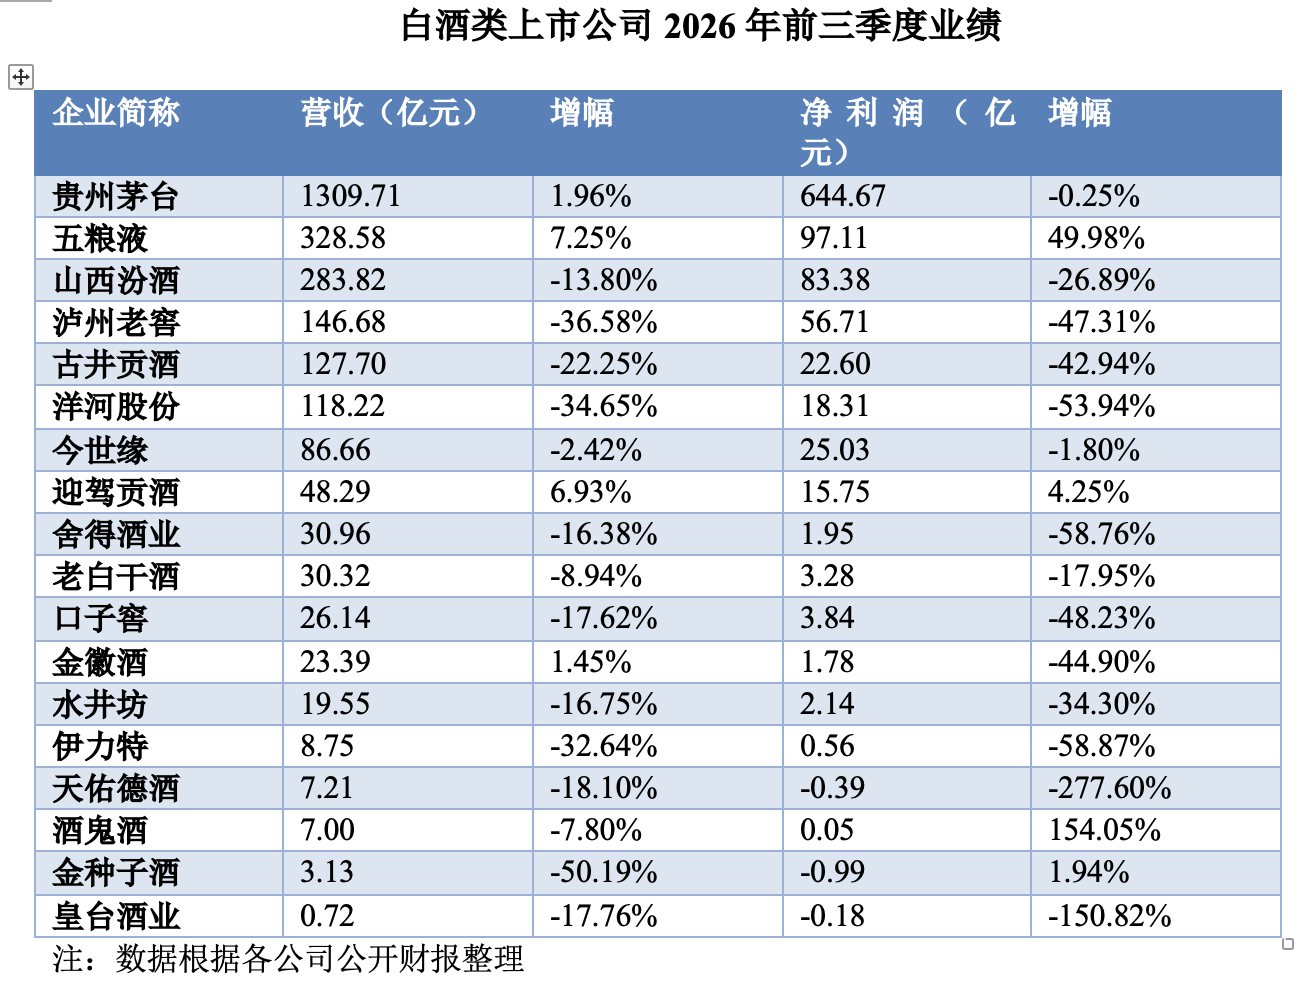
白酒上市公司2026年前三季度业绩。 制图 秦胜南
作为白酒龙头,贵州茅台前三季度实现营收1309.71亿元,同比增长1.96%;净利润644.67亿元,同比下滑0.25%。不过,按单季度看,第三季度,贵州茅台实现营收、净利润双增长,其中净利润近200亿元,同比增长3.78%,环比增长15%,结束第二季度下滑态势,有筑底回升趋势。
值得注意的是,前三季度,白酒上市公司营收排名出现变动,古井贡酒以127.70亿元的营收反超洋河股份,进入营收前五阵营,前四名依次是贵州茅台、五粮液、山西汾酒、泸州老窖。洋河股份以118.22亿元营收位列第六,仍在百亿元营收以上。今世缘营收86.66亿元,排名第七,与前后公司都相差30亿元以上。
第三季度,实现盈利且同比增长的酒企有4家,即贵州茅台、今世缘、迎驾贡酒、舍得酒业。同时,区域酒企出现明显分化,今世缘、迎驾贡酒、口子窖、老白干酒营收同比增长,其中今世缘、迎驾贡酒实现营收、净利双增。
部分区域酒企在三季报中释放回暖信号,但一些区域酒企依旧未能扭亏。前三季度,皇台酒业、天佑德酒、金种子酒3家区域酒企出现亏损,其中天佑德酒亏损3874万元,降幅达277.60%。第三季度,金徽酒、伊力特、天佑德酒、金种子酒亏损,酒鬼酒、皇台酒业亏损收窄。
多家机构研报指出,区域酒企的分化逻辑已然清晰:有稳固根据地市场、卡位大众价格带、渠道库存健康者率先修复;产品结构单一、根据地失守者则被加速出清。不过,当前的业绩扭转更多是降本增效驱动的利润修复,而非收入端的全面回暖,其可持续性仍需后续动销数据验证。
从“压货换业绩”转向“真实开瓶动销”
三季报业绩数据,折射出白酒行业趋势变化。一方面是增长逻辑正在切换。过去,白酒业绩的增长很大程度上是“渠道增长”——厂家把货压给经销商,经销商再压向终端,报表数字增长但真实开瓶动销却被掩盖。如今,酒企普遍停止压货,考核从打款转向开瓶动销与稳价,主动让渡短期增速,换取渠道健康。
比如汾酒一改过去以打款进货为核心的激励方式,把奖励标尺切换到终端真实开瓶动销上。据国金证券研报,洋河股份2026年已调整销售端考核机制,由回款考核转至动销、网点开拓、库存、价盘维护等多维度综合考核,对应当前公司主要单品价盘平稳。此外,酒鬼酒的管理终端动销的指标也逐渐转向开瓶率、终端动销和库存健康度。这些酒企的举措反映出企业从“渠道回款”转向“真实动销与现金回收质量”。
另一方面,需求结构发生变化。随着商务及礼赠需求减少,消费者更趋理性,追求性价比,面子消费向情绪消费迁移。从产品看,高端、次高端价位带压力变大,百元以下大众价格带相对平稳。舍得酒业大众价格带产品沱牌特级T68开瓶数2026年前7个月同比增长55%。
在酒业分析师肖竹青看来,当前包括茅台、五粮液、洋河在内的多家头部酒企以及区域酒企,放弃了压货冲业绩的短期操作,帮助经销商去库存,追求开瓶率,通过主动调整构建健康的渠道生态,才能实现可持续发展。他认为,白酒行业仍处在一轮深度调整、存量博弈的阶段,大浪淘沙之下,不是所有酒企都能扛住周期,行业调整本质是价值回归,要么占领消费者最高端的品牌心智,要么精准抓住细分场景,要么给到物超所值的酒体体验,只有这几类酒企,才能在本轮洗牌中站稳脚跟、脱颖而出。
新京报记者 秦胜南
编辑 李严
校对 柳宝庆