不少人逛商超和便利店时会发现,货架上各品牌和品类的小瓶酒越来越多,从白酒到威士忌、伏特加等,不一而足。它们不仅成为便利店和新型超市酒饮类C位,在传统类超市的酒水货架上,也是醒目的存在。
小包装酒不是新产物。近三十年间,风潮来又去,从1.0阶段的口粮酒到2.0青春小酒,再到如今3.0阶段众多名酒集体下场,这一次会掀起多大浪花?
“变小”的酒
小瓶酒风潮又一次来袭。从便利店到商超,再到各类新型零售连锁店,货架上都会给小酒产品留下醒目的位置。中国酒业协会2026年对郑州、北京、成都三地线下市场的调研显示,50毫升装小酒在社区超市的终端常态化布局已呈现出规模化、标准化的态势。
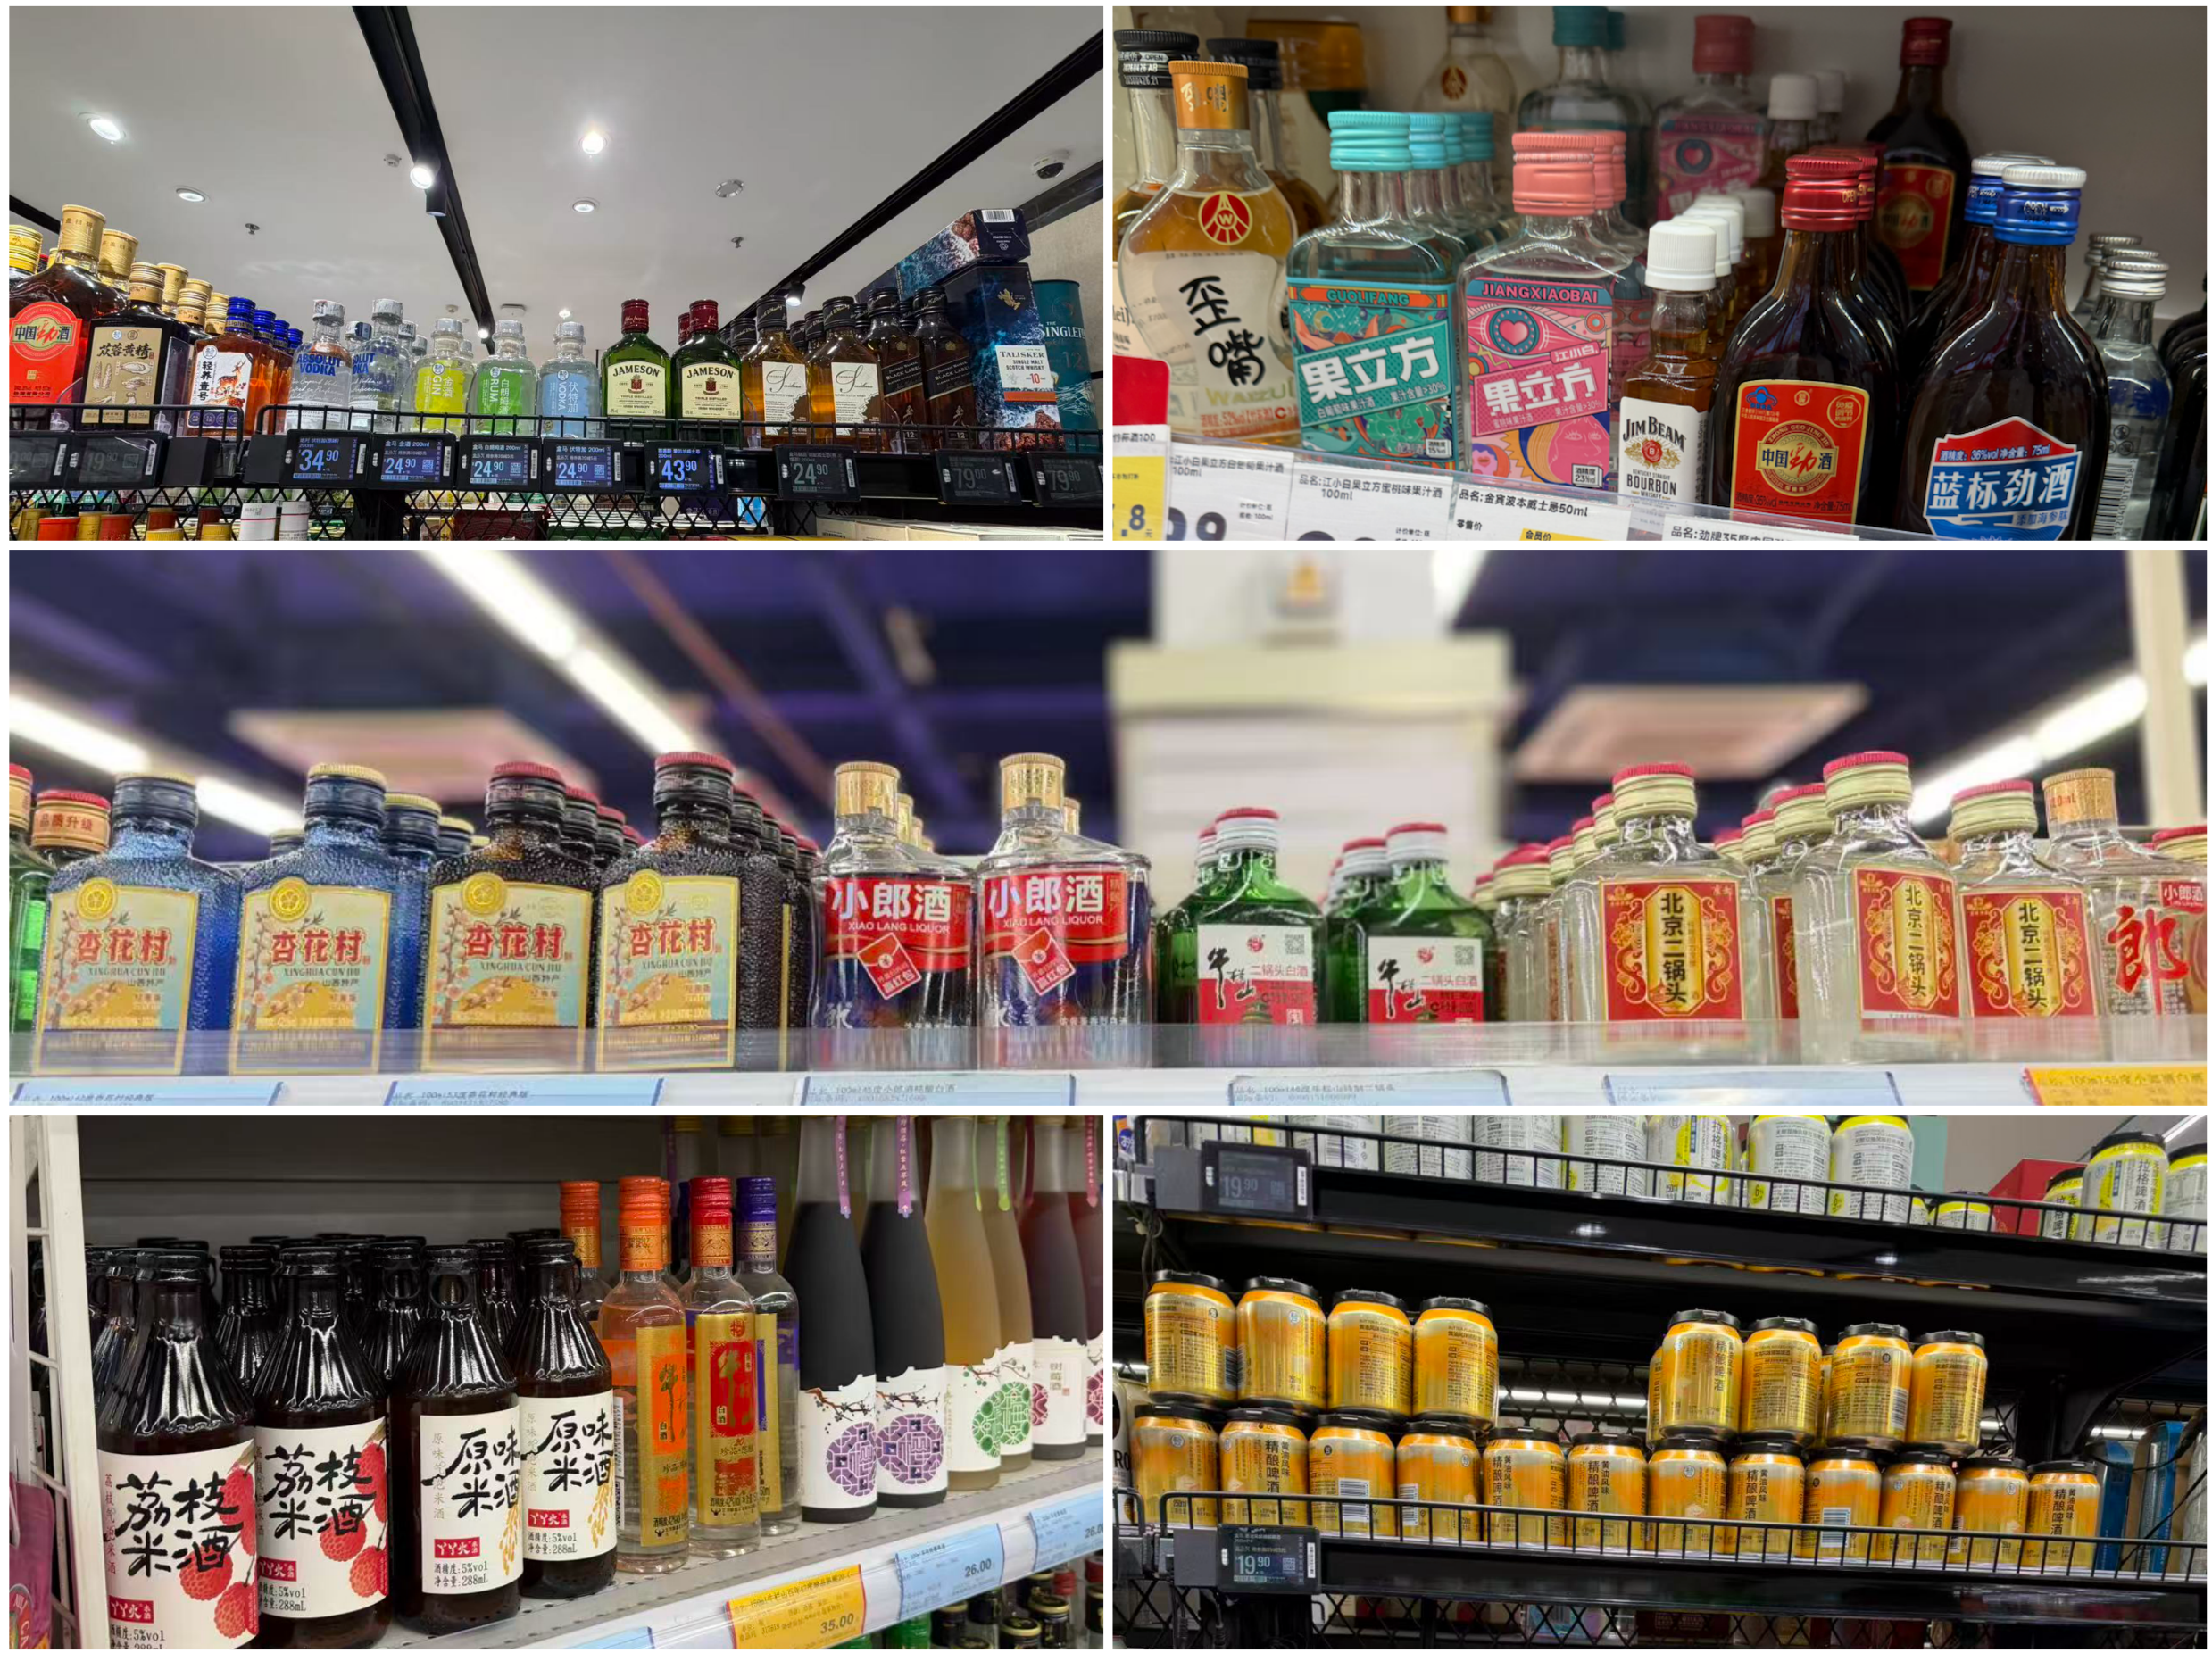
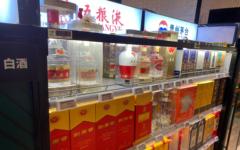
北京多家传统超市与新零售商家货架上的小酒五花八门。 新京报记者 秦胜南 摄
新京报记者近期走访北京市场发现,在北京一家“店仓一体”模式的新型连锁超市,两排酒类产品货架上,较为醒目的位置留给了各类小瓶酒,从白酒到啤酒再到黄酒、露酒、洋酒等,各式各样。从品类看,白酒小瓶装产品集中于常见的100毫升装口粮酒,如小郎酒。洋酒品类中,多是进口品牌的威士忌、伏特加,规格在200毫升、300多毫升;此外还有250毫升的精酿类啤酒、露酒、风味果酒等。
在一家传统连锁超市的酒饮货架上,小瓶酒占据货架显眼位置,品类也较为丰富,既有超市货架常客——100毫升至250毫升装各香型口粮酒,也有各类新品牌的果酒、米酒、露酒等。
记者注意到,这类小瓶装酒价格多在5元至50元区间,以十几元、二十几元的为主,口味也五花八门,如黄油风味精酿啤酒、无醇双柚风味拉格啤酒、荔枝米酒、梅酒以及茉莉葡萄酒等。这类产品酒精度不高,迎合有微醺需求的消费群体。
上述超市人员称,米酒、果酒和露酒的小包装产品为近期新上产品,对于上架小酒新品的原因,其称“都是厂家铺货”“卖得一般,价格也不算很便宜”。
货架上的小酒越来越多,背后是酒企集体转向。尤其是头部酒企以及区域名酒企纷纷入局,密集推出各品类小规格产品。比如,中国酒业协会此前联合美团以及茅台、五粮液、汾酒、泸州老窖、洋河、古井贡酒等9家头部酒企推出T9 50毫升小包装产品,均为品牌旗下核心大单品的容量缩小版。此外,郎酒推出国潮熊猫主题的50毫升小小郎,舍得推出100毫升艺术小酒,今世缘推出13款城市主题小酒,国台推出100毫升生肖纪念酒等。劲酒的火热也带动酒企入局露酒赛道,汾酒推出陈皮汾酒,古井贡酒推出神力酒,茅台保健酒推出的“微舒”折耳根露酒等。
线下零售监测机构“马上赢”选取白酒、果酒、啤酒、黄酒、养生酒、威士忌、白兰地、鸡尾酒等8个酒类目进行数据统计分析显示,2025年,多个品类“小酒”(单瓶/件净含量小于等于300毫升)迎来有售SKU(最小存货单位)数量增加,其中白酒的小酒SKU数量从2024年的3581增加到2025年的3818,果酒品类的SKU数量从2024年的639增加到2025年的740。
啤酒、黄酒、养生酒、鸡尾酒、威士忌、白兰地的SKU(库存量单位 )数量也均比2024年明显增加。其中,白兰地、黄酒、威士忌的有售SKU数量虽然基数远小于白酒和果酒,但涨幅在四成以上,其中黄酒的SKU从18涨到27,威士忌的SKU从93涨到131。此外,养生酒的SKU从113涨到134,增幅接近20%。以上8个品类有售SKU数量全部正增长,无一下滑,说明供给端整体仍在扩张,但出现快慢分化极大。
又一次出圈
这并非小包装酒首次出圈。复盘中国酒业的小瓶装近三十年演进,可以清晰看到每一轮都有各自特点。
21世纪第一个十年,彼时小酒市场上活跃的,既有125毫升的劲酒,也有红星二锅头小二、郎酒小贵宾郎(俗称“歪嘴郎”)等100毫升的白酒,定价从几元到十几元不等。
1.0阶段的小酒潮本质上是一场“量贩式口粮酒”的胜利——它满足的是那个年代大众消费者最基础、最高频的饮酒需求,靠低价、便利和渠道深耕立足。
2010年以后,江小白的出现给小瓶酒带来新的路线,从文案到包装再到营销方式,新颖的形式为其带来流量红利,也带动酒企纷纷推出小酒产品。彼时有媒体统计,仅2017年、2018年就有两三百个小酒品牌在市场上涌现。
然而,青春小酒的2.0阶段中,多数产品昙花一现,未能沉淀为畅销品和长销品。就连曾热销一时的江小白也因被网友评价“不好喝”“寡淡”,逐步褪去流量光环。
近两年,小瓶酒又一次回归消费主流市场。与前两轮不同,这一次,头部酒企集体下场。从品类看,小瓶酒成为横跨所有酒种的“全品类”行动。这一轮背后离不开需求、供给、渠道等多重因素共同驱动。
需求端的变化是根源性的。代际更迭带来的是饮酒观的整体迁移:从“感情深一口闷”的酒桌权力叙事,转向悦己微醺。
酒饮消费场景也发生变化。小瓶酒以小包装让更多年轻人以“入门试饮工具”完成从流量到留量的转化。分享瓶已成为年轻尝鲜者与新入门消费者探索风味的首选方式。
从供给端看,酒企量价齐缩,渠道库存高企,价格倒挂,超八成白酒上市酒企陷入业绩下滑。当“卖不动”“不好卖”成为普遍现实,酒企必须寻找新触点、新人群、新场景。小瓶装的战略价值恰在于此:它既是低成本的“拉新入口”,先让年轻人花十几元尝到第一口名酒,又是价格带下移中“保品牌、降门槛”的体面方式。
同时,即时零售也在拓展小酒消费场景和消费习惯,给线下门店带来更多增量。美团闪购数据显示:白酒小容量化是2024—2026年酒饮行业最为确定性的趋势之一。2025年,现调鸡尾酒/调酒套餐订单同比增长134.9%;小于200毫升小瓶装白酒销量同比暴涨187%,增速远超进口洋酒。此外,各大白酒品牌方的小规格礼盒已验证“小瓶+礼盒”模式的可行性。美团闪购站内数据显示,2025年,小规格白酒销售额同比上涨43.6%。“喝多少、送多少”的小规格酒,变成年轻人愿意收藏、集齐的新爱好。
“扩容不增收”待解
小酒热潮今年虽延续,但铺货扩张周期或已迎来拐点。马上赢统计数据显示,2026年1—9月份,仅白兰地、果酒、养生酒、威士忌品类,小酒有售SKU数量已经超过2025年,其他品类则低于2025年。这一变动,反映出行业从扩容抢占市场逐步转向关注实际增收和SKU产出效率。
事实上,“扩容不增收”的行业现象是小酒潮值得关注的。马上赢选取的上述8个酒品类统计数据显示,白酒的小酒数量虽超过3000个,但在白酒品类销售额中只占5%左右,远低于养生酒小酒在其品类内的销售额占比。白酒的主力规格为500毫升,300毫升及以下属于非主流规格。2025年,白酒品类中小酒的有售SKU数量增加6.62%,销售额却同比下滑2.46%。品牌大量铺小瓶SKU,主要服务于引流、尝鲜、礼赠与渠道陈列,而非预期贡献业绩。
贵州仁怀一家超市酒类经营人员告诉新京报记者,一些年轻人和老年人是小酒的主要消费群体,“年轻人一般会选择先买个小容量的酒试喝。而对于一些喜欢独酌的老年人,小容量的酒更适合短时间饮用完,避免开盖后存放太久。”不过,他也坦言,小容量包装酒在当地当前还未形成主流消费习惯,其门店也没有重点铺货。
新京报记者在一家线上线下一体化新零售品牌平台看到,一款进口品牌朗姆酒,40度50毫升产品的用户评价560+,同款750毫升装用户评价数1900+;一款进口品牌威士忌,40度50毫升产品的用户评价210+,同款700毫升装用户评价620+;一款进口伏特加40度50毫升装售价近20元/瓶,用户评价数740+,同款500毫升售价近65元/瓶,用户评价数1600+,而同款700毫升售价约85元/瓶,用户评价数600+。
这一现象反映出消费者在尝鲜后,会根据需求量进行购买,但在相同毫升单价相差不大之下(500毫升与700毫升),消费者也会根据价格选择合适包装。“这类用作调酒的基酒,一般在同毫升单价下会选小瓶。”有消费者坦言。
酒类分析师肖竹青认为,本轮小瓶酒热潮和上一轮青春小酒潮不一样,是全品类的集体布局。本质是行业存量竞争下,酒企寻找新增量、培育新用户的通用工具。小瓶酒会成为常态化细分赛道,但不会取代大瓶酒,它更多是品牌用户孵化器,而不是利润主阵地。
对于小酒赛道出现“扩容不增收”,他认为,核心痛点与复购弱不无关系,存在三个结构性问题:一是绝大多数小瓶酒只承担试饮、引流任务,产品设计上没有引导复购;二是小瓶酒大多场景一次性,以随手礼、活动赠品、酒版收藏为主;三是成本结构先天有短板。小瓶包装、瓶标、灌装单位成本更高。定价偏高,会劝退日常消费;定价低,企业没有利润,缺少持续投入培育市场的动力。
“想要提升复购率,要跳出‘小瓶只是品鉴装’的固有思路。一方面,区分产品定位,打造日常饮用款和品鉴引流、收藏礼赠款;另一方面,打通小瓶到大瓶的转化链路。此外,锁定稳定消费场景。深耕一人食、居家独饮、朋友微醺小聚、调酒基酒等常态化场景。”肖竹青提醒,很多企业盲目推出大量小酒SKU,分散资源,不如集中资源打造一两款标杆小瓶单品,强化口味记忆,降低渠道运营成本,让经销商愿意长期主推。
新京报记者 秦胜南
编辑 李严
校对 杨利