土地市场的“温度计”在8·28新政出台、细则未落地的阶段出现明显回落。中指研究院统计显示,9月份,全国300城住宅用地平均溢价率降至6.9%。而把时间拉长至1-9月,100家房企拿地总额5785亿元,同比下降20.5%,降幅较1-8月扩大2.7个百分点,此前连续多月的收窄势头就此逆转。
不过,核心城市优质地块竞拍热度不减。市场分化之下,房企的钱都流向了哪里?拿地排名有哪些变化?核心城市热度能否持续?
前9个月房企拿地金额5785亿元,溢价率回落
中指研究院数据显示,1-9月,100家房企拿地总额为5785亿元,同比下降20.5%,降幅较1-8月扩大2.7个百分点。降幅再度扩大的背后,是政策端的重大变量。
8月28日,住房和城乡建设部、自然资源部、国家金融监督管理总局联合发布《关于完善商品住房销售制度的通知》,明确新出让土地项目优先实行现房销售,预售门槛提高至主体结构封顶。
预售条件提高、回款节点后移,意味着项目从拿地到回款的资金占用周期明显拉长,房企拿地和开发的资金门槛随之抬升,因此9月房企投资拿地趋于谨慎,拿地金额降幅随之扩大。热度同样回落。9月,全国300城住宅用地平均溢价率仅为6.9%,较8月进一步下降。
中指研究院高级分析师孟新增表示,“8·28新政”后,房企报价更趋谨慎,高价追地现象明显减少。房企投资明显向“确定性”倾斜。不过,溢价率回落更多体现在普通城市及非核心地块上,核心城市优质地块竞拍热度仍在。体量上,高溢价地块总价多集中在15亿元以内,联合体拿地有所增加。
9月10日,深圳福田香蜜湖地块作为区域时隔近十年再度供应的纯商品住宅用地,起始楼面价相对较低,吸引中海、华润置地、招商蛇口等7家房企参拍,经257轮竞价,中海地产以26亿元、125%的溢价率竞得。
从9月市场来看,全国住宅用地成交总价TOP10主要集中在一线城市,其中上海有5宗地入榜、总价达256亿元,4宗为联合体拿地;广州有2宗,北京、深圳、厦门各1宗,厦门是唯一入榜的非一线城市。华润置地以83亿元竞得北京市顺义区后沙峪镇温榆河生态走廊周边地块,溢价率17.37%。
有人狂飙有人收缩,头部房企拿地加速分化
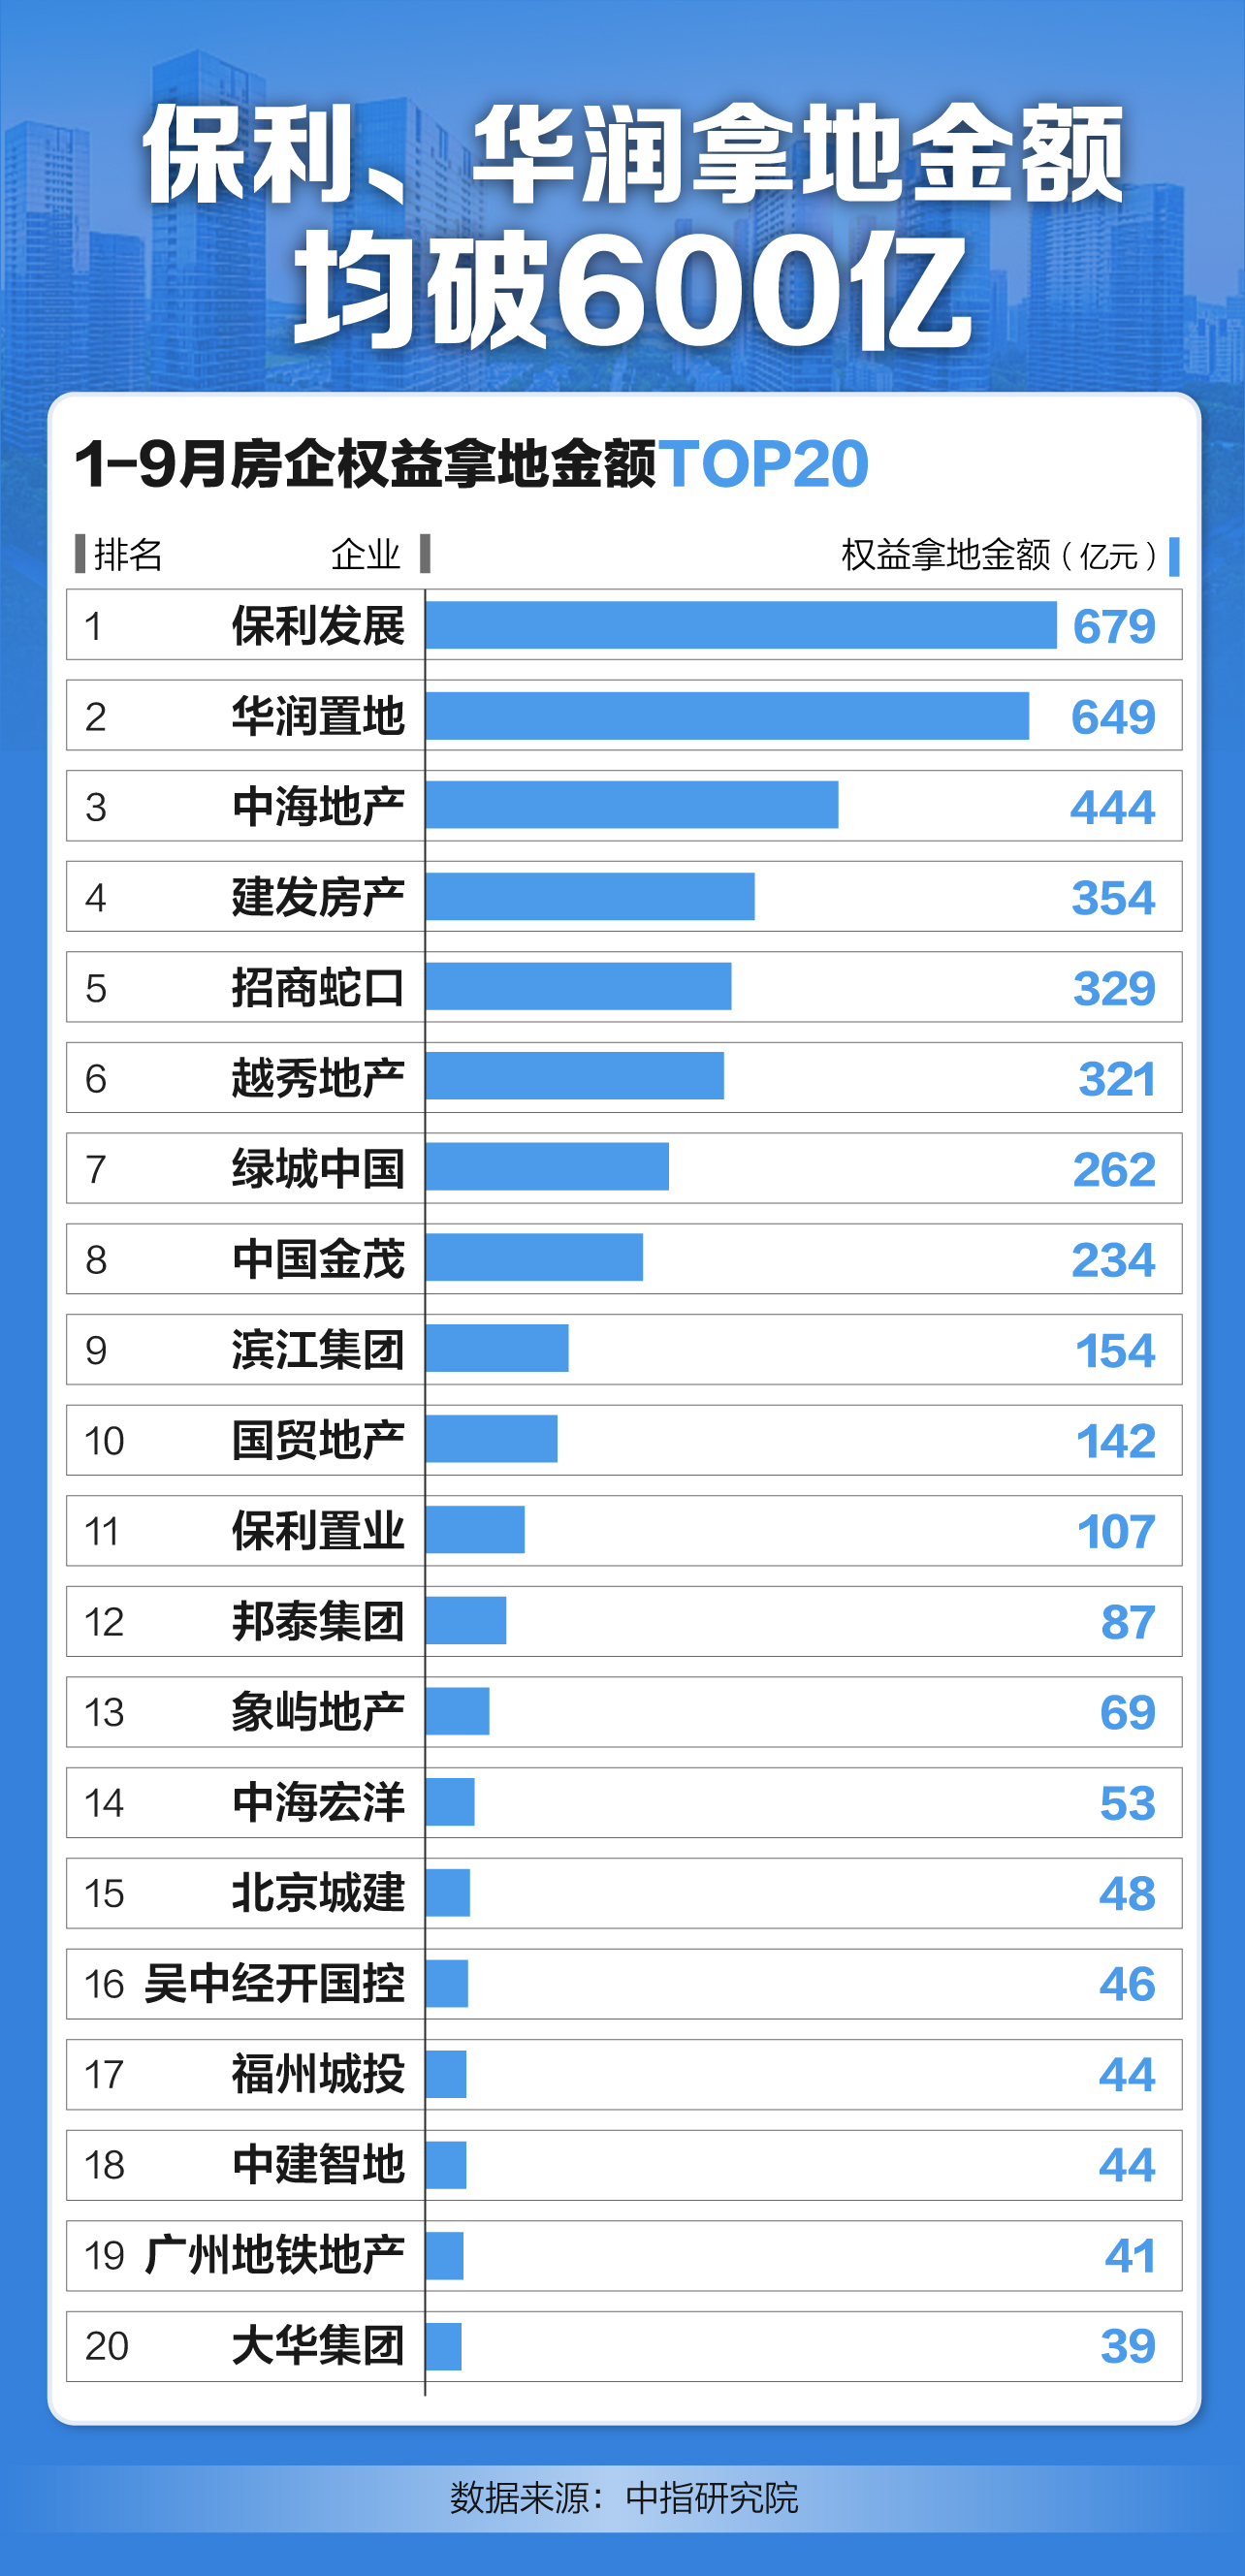
整体土地市场降温并未改变头部格局。保利发展今年1-9月以679亿元权益拿地金额稳居榜首,同比增长39%,拿地销售比48%;仅以上海为例,其以216亿元位居上海房企拿地金额首位。
华润置地以649亿元权益拿地金额紧随保利发展之后,同比增长25%,拿地销售比达57%。
中海地产以444亿元稳居权益拿地金额榜第三,同比下降41%,拿地销售比27%,其在北京、上海的布局保持一定强度,在北京及上海房企拿地金额榜上均位于第二位。
凭借9月的加仓,建发房产、招商蛇口1-9月权益拿地金额分别升至354亿元、329亿元,排名反超越秀地产,升至第4、第5位。
越秀地产虽然排名下降两名,但相比去年拿地依旧激进,1-9月权益拿地金额321亿元,同比上涨169%,拿地销售比高达73%。
与进攻型选手形成鲜明对比的是一批战略性收缩的头部房企。绿城中国1-9月权益拿地金额262亿元,同比下降50%;滨江集团154亿元,同比下降56%;中国金茂234亿元,同比下降21%。
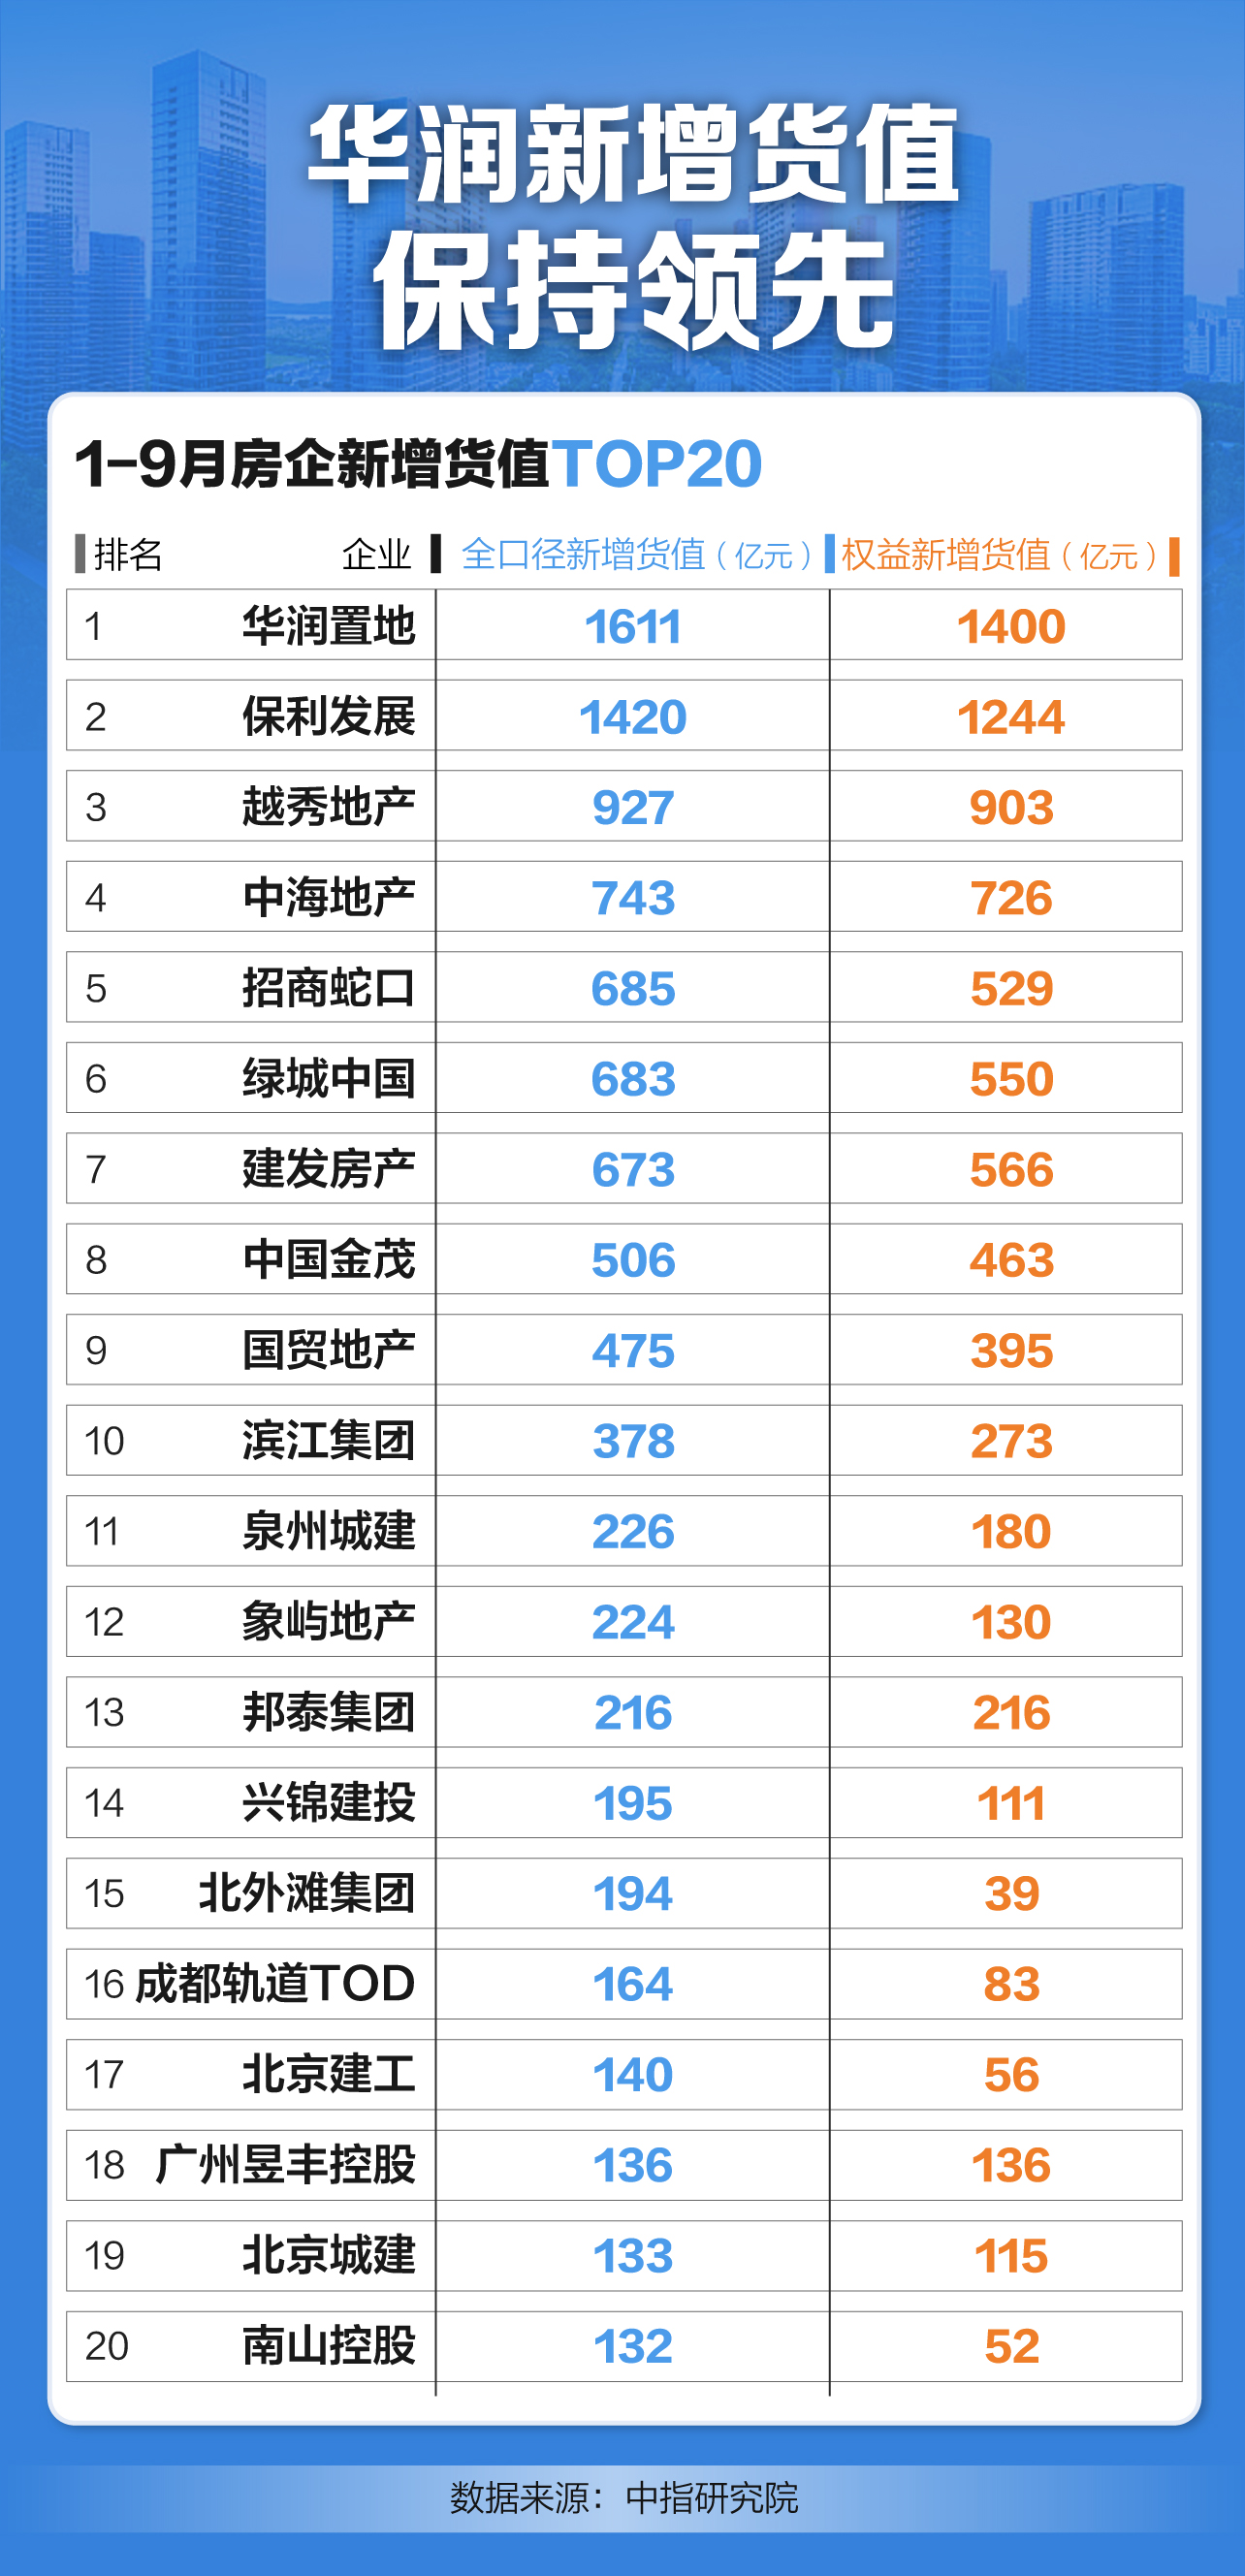
值得关注的是,在新增货值榜单上,华润置地1-9月全口径新增货值1611亿元、位列行业第一。保利发展以1420 亿元位列第二,与第三名越秀地产的927亿元相比,领先优势明显。
从“广撒网”到“精准深耕”,房企盯紧核心城市
从各城市群来看,分化格局明显。1-9月,保利发展以332亿元位居长三角TOP10企业拿地金额首位;在粤港澳大湾区,越秀地产以285亿元居首;在京津冀,华润置地以172亿元居首;中西部同样由华润置地以98亿元居首。
从重点城市看,上海房企拿地金额首位为保利发展,北京为华润置地,广州为越秀地产。
由此不难看出,头部企业普遍将资金集中投向少数高确定性核心城市,单城拿地金额体量大,投资策略从广撒网转向精准深耕,同时依托资金优势在多个核心城市同步布局,形成跨城市群均衡配置。
孟新增认为,8·28新政后,房企拿地和开发的资金门槛随之抬升,土地市场的竞争逻辑面临重塑。
从目前来看,行业逻辑已经彻底转变,从过去的“拼规模”转向“拼品牌、拼信用、拼产品力、拼去化速度”,房企投资将继续锚定去化快区域,集中资源争夺核心城市“确定性资产”。
新京报贝壳财经记者 袁秀丽
制图 许骁
编辑 杨娟娟
校对 张彦君