全国二手房交易占比首次突破50%,就在这个月,住建部定调“房地产进入存量时代”。
但真正的故事不在52%这个平均数里,而在城市之间的分化中:上海二手房占比已冲上81%,重庆却只有48%尚未过半;武汉两年跃升28个百分点,深圳反而在回落。
更关键的是,二手房成交占比上升约八成来自新房端收缩,而非二手房单方扩张。这不是二手房突然火了,而是新房供应大幅退潮,把二手房占比“推”了上去。
存量时代,到底谁在领跑,谁在补位,谁在承压?
从81%到48%,15个重点城市分化显著
从2020年的27%到2025年的46%,再到2026年前8个月的52%,全国二手房成交占比勾勒出一条清晰的跃升曲线。相比之下,核心城市房地产市场更早进入存量房主导的阶段。但在全国平均数之下,城市之间的分化远比52%这个数字复杂。
据中指研究院指数研究部总经理曹晶晶介绍,2026年1-8月,30城二手房成交套数占比68%。其中北京、上海二手住宅成交占比超80%,成都、苏州也接近八成,杭州、武汉等城市则在七成左右。这些核心城市已进入存量时代,二手房成绝对主导,市场交易多以换房需求为主。
另据PTI普睿数智监测,2026年1-8月,15个典型城市二手房成交10099.73万平方米,同比增长8%;新房成交5003.25万平方米,同比减少11%。一二手房合计成交1.5亿平方米,较2025年同期增长1%,总量保持稳定。从市场份额来看,今年前8个月,核心15城二手住宅成交占比达67%,比2025年全年高出5个百分点,较2024年高出11个百分点。
另据克而瑞地产研究监测,重点15城二手住宅成交面积占比在2023年就达到52.9%,即越过50%标志线,领先全国约两年半。这也意味着,房地产开发时间早、速度快的城市,已率先进入存量交易时代。
不过,综合中指研究院、克而瑞、PTI普睿数智等机构监测数据,从重点城市二手房成交占比变化来看,各城市存量化进程差异明显,呈现出“高位领跑、快速攀升、逆势回落”三类格局。具体来看,上海、北京等城市已深度进入存量时代,武汉、杭州等城市正快速追赶,深圳则出现短期波动,重庆仍以新房为主导。
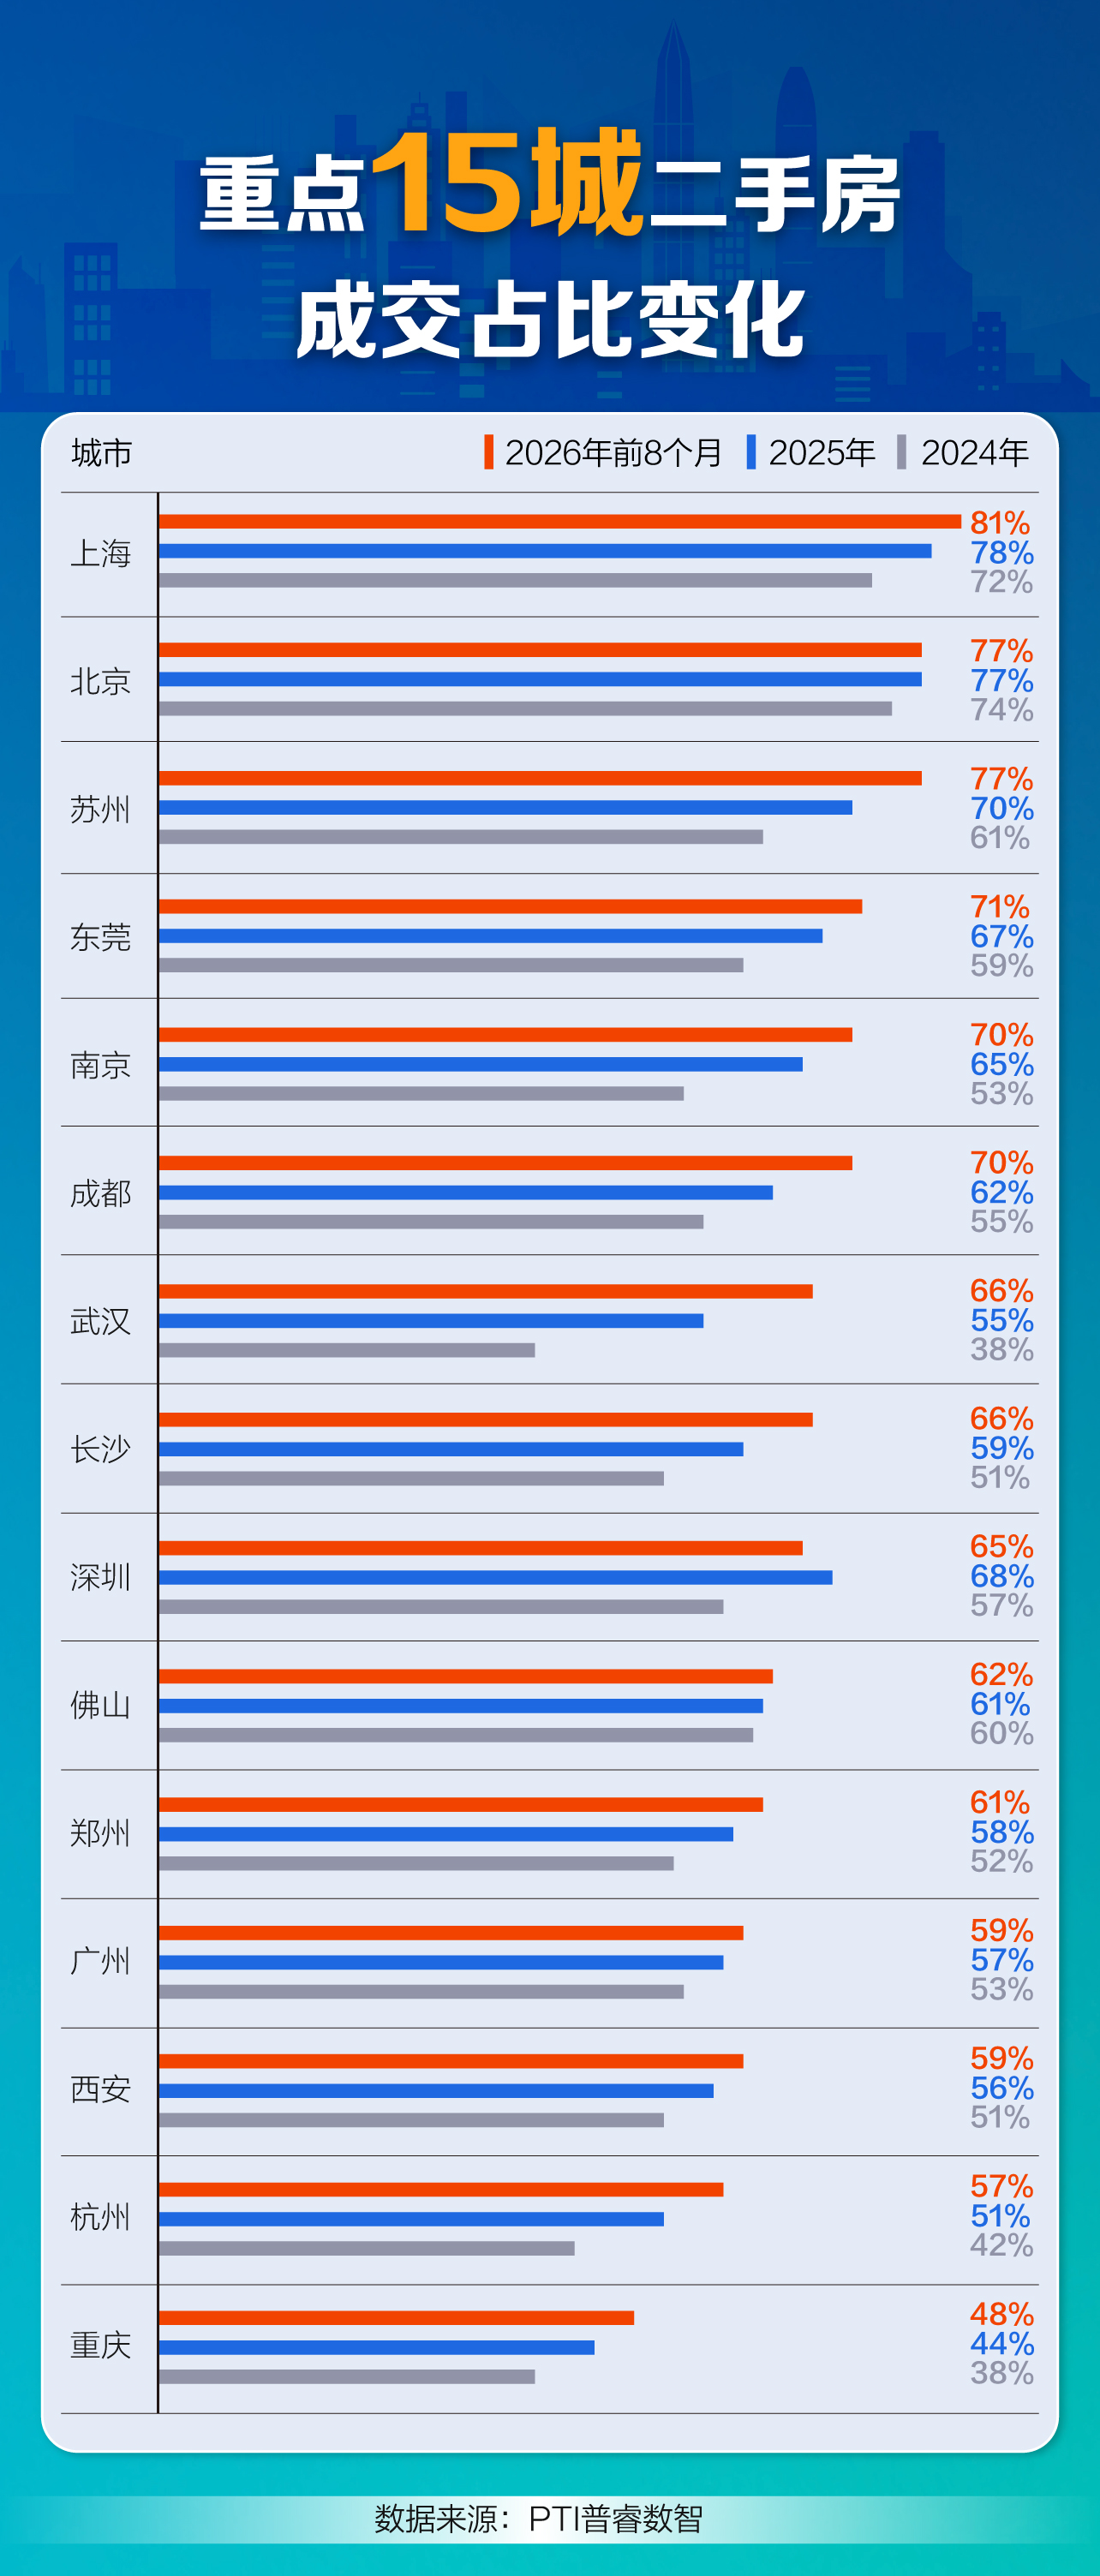
从占比梯队看,据PTI普睿数智统计显示,2026年前8个月,上海、北京、苏州二手房成交占比位居前三。上海二手房成交占比从2024年的72%提升至81%,是15城中唯一超过八成的城市;北京相对稳定,从2024年的74%微升至77%;苏州则从2024年的61%大幅跃升至77%,提升16个百分点。此外,二手房成交占比在70%及以上的城市还有东莞、南京、成都,分别为71%、70%、70%。
紧随其后的是武汉、长沙,二手房成交占比均为66%。其中,武汉是15城中占比提升幅度最大的城市,从2024年的38%跃升至66%,增长28个百分点,今年前8个月二手房成交面积达780万平方米,同比增长78%,创近三年同期新高;长沙则从2024年的51%上升至66%,上升15个百分点。
二手房成交占比超过60%的城市还有深圳、佛山、郑州,分别为65%、62%、61%。值得关注的是,深圳是15城中唯一二手房成交占比回落的城市,从2025年的68%降至2026年前8个月的65%。
二手房成交占比在60%以下的城市中,广州、西安均为59%,杭州57%,重庆48%。重庆是15城中唯一占比未过半的城市。杭州则从2024年的42%升至57%,提升15个百分点,增速同样显著。
新房供应缩量,二手房“补位”
拨开数据表象,二手房占比上升,并非二手房卖得多了,而主要是因为新房卖得更少。
克而瑞通过分析发现,2023年以来15城二手房占比提升,其中约八成来自新房端收缩;同期新房成交面积累计收缩43.7%,二手房仅扩张17.4%。截至目前,一二手房成交总量三年收缩约11.4%,但市场结构已由“新房过半”逆转为“二手占近七成”。这不是二手房突然火了,而是新房供应大幅退潮,把占比“推”了上去。
由此,克而瑞判断,房地产市场存量时代的形成,并非二手市场的单方扩容,而是新房市场收缩与二手扩张双向作用、以增量端收缩为主的结果。
克而瑞将部分城市归为收缩补位型,其中以重庆、天津、武汉、南京、佛山为典型,高占比并非存量市场强大的结果,而是增量端收缩到极限后的“补位”。
新房端收缩,二手房补位,但购房者为什么会为二手房“买单”呢?
北京刘女士的购房经历颇具代表性。她原本计划购买新房,从2025年下半年开始看房,先后走访了朝阳、丰台、大兴等多个新盘。但看了一圈后,她发现位置合适的新盘总价普遍超出自家预算,而且交房周期较长。“销售说2027年交房,但孩子要上小学,等不起。”刘女士说。
最终,2026年初,她在朝阳区购入了一套二手两居室,总价400多万元。“按这个价格,在朝阳是买不到新房的。”刘女士说,“房子是旧了点,但心里踏实,所见即所得,地铁、商业、医院都很齐全,买完后重新装修了一下。”
刘女士的选择并非个例。曹晶晶表示,核心城市购房者选择二手房的原因包括:第一是价格优势。二手房价格经过几年深度调整,核心城市部分小户型总价已降到刚需可承受区间,居住属性和地段价值同时具备。今年前8个月,上海、北京300万元以下二手房成交占比均在七成左右,成交结构也印证了这一特征。
克而瑞也指出,一二手价差的存在与扩大,是二手房承接刚需、推动二手房占比抬升的价格机制。2026年1—8月,重点城市一二手价差一度达8577元/平方米。当新房价格受备案约束、改善型产品溢价上行,而二手房以价换量、议价空间充足时,总价敏感的刚需购买力就会流向二手市场。“刚需看二手、改善看新房”的结构分层在多数重点城市已基本确立。
“所见即所得是很多购房者选择二手房的原因之一。二手房的房屋品质、小区环境、物业水平和周边配套都能实地考察,交易即交房,这种确定性吸引力突出,也避开了期房交付的不确定性。不过,这一优势随着新房逐步转向现房销售将逐步减弱。”曹晶晶说。
此外,二手房区位和配套成熟也是不能忽略的原因。目前,核心地段新增供应较少,存量二手房多位于配套成熟的城区,通勤、学区、医疗等条件清楚可验证,这是部分新房项目短期内难以替代的。
置换链条转起来,新房市场才有“活水”
“卖旧买新”是存量时代的核心机制。二手房流通效率越高,置换链条越通畅,新房改善需求才越有支撑。
在北京从事二手房交易近10年的中介小李感受明显。“现在很多客户都是先卖后买,不卖掉旧的,就不敢定新房。”小李说,近一年来他经手的买卖,置换占了大头。小李的感受,与机构监测数据相互印证。
克而瑞指出,在改善型需求占主导的购房结构下,相当部分新房改善需求以“卖旧买新”为前提。购房者必须先把原有住宅卖掉,才能获取首付与置换资金。因此,置换链条是否顺畅,直接决定新房市场的有效需求规模。以上海为例,二手房成交占比81.8%,二手房成交周期已缩短至3个月左右,改善链条的流动性构成新房改善盘成交的底层支撑。二手房市场既是存量交易的终点,也是新房改善市场的起点。
置换链条能否转动,关键看两个指标:挂牌量是否消化,成交周期能否缩短。挂牌量下降、成交周期缩短,意味着置换链条的流动性正在修复,新房市场的“活水”也随之打开。
曹晶晶表示,今年以来重点城市二手房挂牌量整体延续回落态势,二季度以来连续四个月环比下降,虽8月末小幅回升,但较年初仍下降10%,其中北京、上海分别较年初下降12%和16%。在存量挂牌持续消化的同时,新增挂牌量也逐步趋稳。成交周期同步改善,8月末北京、上海分别降至86天、105天。
在曹晶晶看来,人口是住房需求的基础。同时有产业支撑、就业稳定、居民收入有增长的城市,购房意愿才能够更好地转化为实际购买力,住房需求才能够持续释放。对于人口持续净流出的城市,住房需求总量或将回落,部分城市产业支撑不足又压低了居民收入水平和预期,中长期房地产市场或面临压力。
对于未来,克而瑞的判断是:“十五五”期间,15城二手房成交整体占比将向70%-80%区间收敛。其中,京沪在80%上下高位钝化;杭州、成都、西安、武汉、苏州等仍在上行通道;广州、深圳、佛山、长沙等城市存在受新房“好房子”产品力与政策松绑影响的“回调”。
但趋势确立不等于风险解除。克而瑞认为,当前各城二手房市场整体仍处于“以价换量”阶段,二手房成交量占比抬升若建立在价格持续下跌之上,将压缩存量房资产价值、拖累居民资产负债表,这也是存量时代最需要政策对冲的结构性风险。
上海易居房地产研究院院长、普睿数智董事长丁祖昱认为,二手房成交占比整体提升至50%以上,典型城市二手房成交占比持续走高,是城镇化中后期、住房存量规模不断扩大后的必然结果。从供需关系看,二手房与新房形成置换正向循环、刚需替代分流的双向联动格局,住房总交易量保持平稳。“新房为辅、二手房为主”将成为楼市长期常态。
新京报贝壳财经记者 袁秀丽
编辑 杨娟娟
制图 许骁
校对 柳宝庆