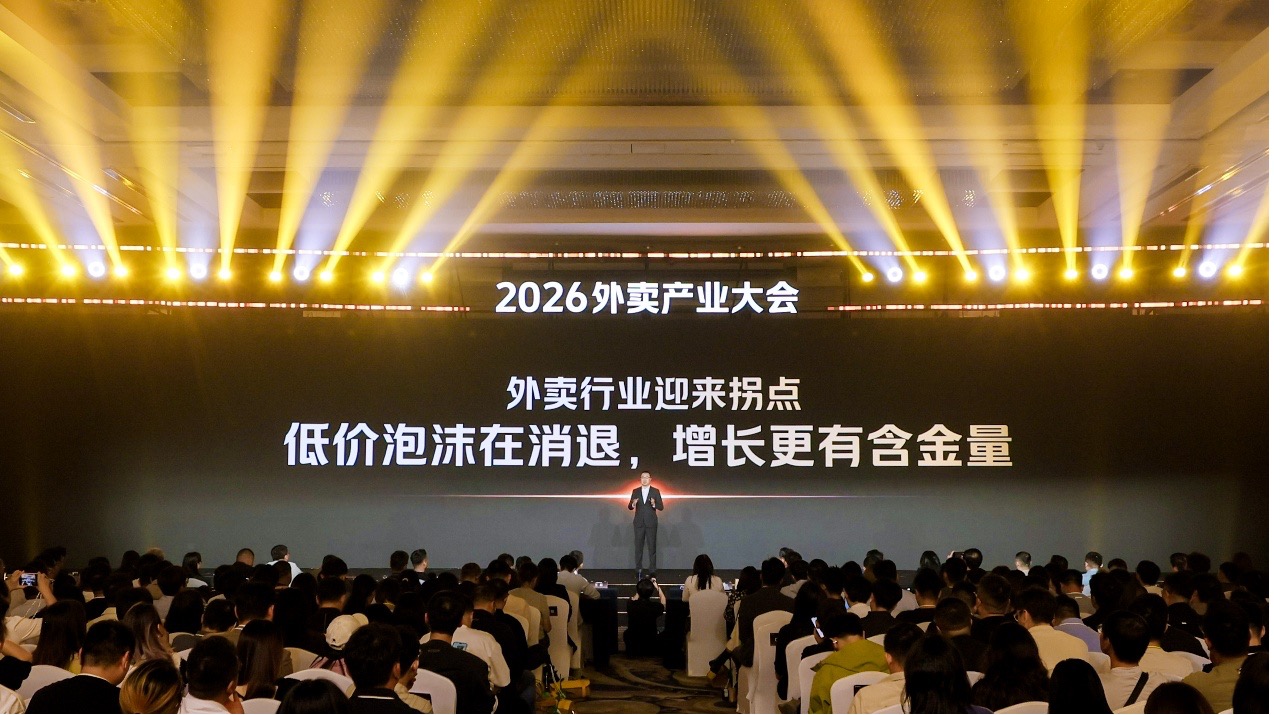
新京报讯(首席记者郭铁)在10月22日举行的“2026新消费产业大会”上,由《证券日报》社与中银国际证券有限公司联合发布的《2026新消费产业发展报告》显示,酒类、乳制品、连锁茶饮与连锁餐饮、预制菜四大产业虽处不同周期,但都在经历消费从“场合驱动”转向“个体驱动”。消费者没有停止消费,而是把预算转向低度、健康、悦己与即时的日常场景。
报告指出,酒类是四大产业中收缩最深、分化最强的板块。2025年,白酒产量降至354.9万千升、连续第九年下滑,较峰值累计降幅接近74%;葡萄酒产量较2012年高位跌落逾九成、退回三十年前,但结构性亮点清晰。白葡萄酒市场规模五年累计增长28.6%,成为葡萄酒中唯一正增长的品类;露酒规模突破800亿元、同比增长40%;酒类即时零售市场从约360亿元增至约500亿元。低度化成酒类消费最确定的趋势,83%的年轻人偏好酒精度低于20%的酒饮。
乳制品消费总量平稳,但消费结构发生重构。2025年,中国乳制品市场规模约6778亿元,同比增长约1%。其中,液态奶规模约3610亿元,最大的增量在于“低温化”。低温液态奶目前渗透率约27%,对标美国、日本等成熟市场90%和75%的水平,仍有翻倍空间。报告同时预判,原奶价格拐点临近,2026年下半年有望温和回升,深加工与B端渠道是行业最确定的增量。
连锁茶饮餐饮进入“微利时代”。2025年,全国现制茶饮门店约44.9万家,但过去一年净闭店接近4万家、日均闭店超350家,单店客流被持续稀释。相比之下,现磨咖啡以约2600亿元规模、24%的同比增速,成为增长最快的邻近赛道。中国现制饮品消费量占饮水总量不足2%,仅为发达国家的八分之一,长期增长空间依然充足。
预制菜则在标准约束下加速升级。报告指出,2025年,健康预制菜增速达80%,65%的消费者主动拒绝高盐高油产品。渠道结构五年间深刻重构,商超与农贸占比从62%降至41%,电商直播升至31%,即时零售升至18%。10元以下低价产品成交额占比降至8%,50-60元中高端产品成交额增速达352%。
编辑 唐峥
校对 赵琳