投身智算中心建设和运营三年后,九章云极向港股发起冲击。
近日,北京九章云极科技股份有限公司(下称“九章云极”)向港交所递交上市申请,中国银河国际担任独家保荐人。
受益于AI爆发,九章云极营收规模快速扩张。招股书显示,2023年公司营收为1.06亿元,2024年增至3.96亿元,同比增长272.3%;2025年进一步提升至10.98亿元,同比增长177.7%。
不过,从软件销售到智算中心集成建设,再到算力运营,九章云极收入规模迅速扩大,盈利能力仍有待验证。
2026年上半年,公司实现营收5.88亿元,同比增长92%;同期,经调整净亏损为1488万元,较上年同期的5992万元明显收窄。
目前,九章云极的营收增长主要依赖大型智算中心建设项目,2025年前五大客户贡献了88%收入。与此同时,在阿里云、华为云等云计算大厂集结的智算服务市场上,市场份额仅1.6%的九章云极,仍面临着业务依赖度高、持续盈利能力待验证等挑战。
三年营收增长近十倍,智算业务毛利率不高
2013年,本科毕业于清华电子工程系的方磊回国创业,成立九章云极。在此之前,他曾在微软Azure和Bing工作多年。
彼时,微软内部系统Aether给方磊带来启发,这一系统能够让Bing800多个数据工程师同时在同一个平台进行数据分析、提交任务等,这让方磊决定自己设计一个超大协作运行管理平台,供其他企业使用。
九章云极最初定位为大数据平台及AI基础软件服务商。据招股书披露,九章云极通过AIFS(AI基础软件)服务项目向客户交付独立软件解决方案,截至2023年底,九章云极向前五大客户中的四个提供AIFS服务。
转型发生在2023年,随着AI大模型浪潮兴起,九章云极开始将资源集中到智算基础设施和云服务市场,开始提供智算基础设施解决方案,并在2024年9月推出智算云服务,从软件服务商向计算集成商转型。
所谓智算基础设施解决方案,即帮助客户建设能够运行AI大模型的智算中心(AIDC),九章云极负责方案设计、服务器等硬件采购、系统集成、部署调试及后续运维,客户主要包括地方政府、国有企业和民营企业。
随着业务重心转移,九章云极的营收结构发生明显变化。2023年,AIFS服务贡献了76.5%的收入,智算基础设施解决方案收入占比仅为23.5%;到2025年,两项业务占比分别变为1.7%和91.2%。2026年上半年,AIFS业务占比进一步降至0.1%,智算基础设施解决方案占比为73.8%。
与此前主要销售软件产品相比,智算基础设施业务往往包含规模较大的硬件采购和集成项目,因此能够迅速推高营业收入,但前期投入同样不低。
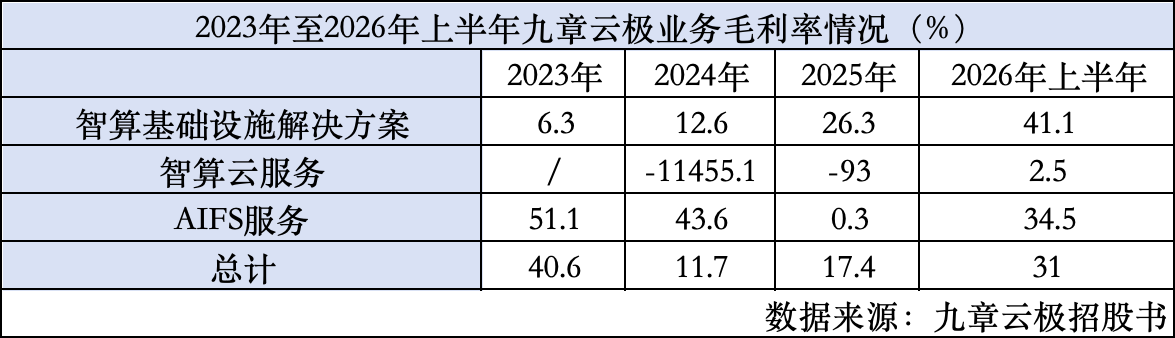
招股书显示,前期高昂的硬件采购及部署成本,使得九章云极智算基础设施解决方案业务的毛利率较低,2023年,AIFS服务毛利率为51.1%,同期智算基础设施解决方案毛利率仅为6.3%;2026年,后者毛利率提升至41.4%,原因为“期间交付的若干项目涉及较大比例的软件组件,而软件组件通常具有较高的毛利率。”
业务转型吸金的同时,九章云极同样希望智算云服务能够带来持续的收入,通过订阅、按量付费及专用计算集群等方式向企业客户、开发者提供算力。2024年,智算云服务占九章云极总收入比重仅0.1%,2025年提升至7.1%,并在今年上半年增长至26.1%。
智算云服务同样需要大量的前期投入来租赁算力,2024年,该业务亏损2245万元,2025年亏损7218万元;2026年上半年扭亏,实现毛利390万元,但毛利率仅为2.5%。
大厂“称霸”市场,九章云极一半收入依赖最大客户
AI大模型带来的算力需求增长,正在为云计算行业创造新的机会。
根据灼识咨询数据,2025年中国智算服务市场规模约684亿元,预计2030年将超过2775亿元,年复合增长率达32.3%。
快速增长的市场上,已经聚集了一批实力雄厚的竞争对手。九章云极招股书披露,2025年,中国前十大智算服务商合计占据80.1%的市场份额;其中,排名前三的厂商市场份额分别为22.1%、15.2%和10.5%,九章云极以1.6%的市场份额排名第九。
招股书显示,前十大智算服务商中,九家为超大规模智算服务商。与这些拥有资金、算力资源、客户基础和技术生态的大型厂商相比,九章云极的体量仍然较小。
九章云极认为,区别于云计算“大厂”,公司作为“AI原生基础设施提供商”,从底层开始围绕高密度计算部署、异构资源编排及模型中心型计算需求的运营稳定性构建架构。比如,其自研计算操作系统Alaya NeW OS能够通过统一管理不同架构的计算资源,支持AI模型训练和推理。
面对阿里云、华为云等大型云厂商在资金、算力资源、客户基础和技术生态上的优势,九章云极试图以“智算新云”定位寻找差异化空间,强调AI计算基础设施的专业化、异构算力整合和业务中立性,重点看向中小型轻量级需求客户。
在算力获取方式上,九章云极主要依托合作伙伴出资建设的设施,并通过长期租赁、第三方合作及少量自有服务器获取算力,而非大规模自行建设和拥有数据中心。
截至2026年9月24日,九章云极在七个省份的分布式网络中交付超过31000PFLOPS(每秒千万亿次浮点运算)算力,此外持有超过29000PFLOPS的可控算力;通过智算基础设施解决方案及智算云服务,九章云极共为超过150名企业客户提供服务。
这种模式能够减少前期自建投入,但大型项目和少数合作伙伴的重要性随之提升。
招股书显示,2023年至2025年及2026年上半年,公司前五大客户贡献的收入分别占总营收的54.8%、85.7%、88%和80.8%。其中,2025年最大客户贡献收入5.27亿元,占总营收的48%,这意味着当年接近一半的收入来自单一客户。
供应商端同样集中,九章云极供应商来自硬件、技术服务及AIDC租赁服务提供商,2023年至2025年及2026年上半年,公司前五大供应商采购金额占比分别为47.1%、74.8%、84.8%和74.5%。
在这一模式下,九章云极部分客户与供应商的身份存在重叠,九章云极先帮客户搭起智算中心,再签订租赁协议,租赁部分算力。比如,2025年,九章云极向集团K销售智算基础设施解决方案,获得收入1.21亿元,占总营收11%;九章云极又从该集团采购服务器,采购金额达5.15亿元,占总采购额的31.5%。
此次赴港上市,九章云极计划将募集资金用于软硬件设备采购、拓展AIDC项目算力资源规模等。招股书亦显示,随着规模扩大,九章云极计划以选择性自建基础设施补充算力安排,以加强长期资产控制、支持部署专有计算操作系统及提升单位经济效益。
AI算力需求爆发,为软件起家的九章云极提供了快速扩张的机会。但在大型云厂商竞争、上下游集中度较高的情况下,如何摆脱对大型项目的依赖,让智算云业务实现持续盈利,仍是公司需要回答的问题。
新京报贝壳财经记者 张晓慧
编辑 王进雨
校对 穆祥桐