锂价回暖带动业绩扭亏之际,永杉锂业(603399.SH)仍在加速扩张锂盐产能。
“公司长沙基地三期年产2.2万吨锂盐项目目前按计划推进中,预计将在年底前实现试投产。”10月8日,永杉锂业董事长杨希龙在公司业绩会上就公司扩产进度表示。他同时提到,现阶段将聚焦锂盐主业深耕发展,暂无拓展其他业务的计划。
今年上半年,永杉锂业锂盐业务收入同比增长超3倍,成为公司主要利润来源,但公司综合毛利率仍低于多家同行。与此同时,长沙、南充两大扩产项目持续推进,公司资产负债率仍处于较高水平,并拟定增5亿元补充流动资金。在锂价回暖与行业扩产并行之下,永杉锂业正面临盈利修复与资金压力并存的考验。
锂盐收入增超3倍,盈利修复仍受毛利掣肘
当前正处于锂盐产能扩张周期的永杉锂业今年上半年实现营业收入43.67亿元,同比增长82.58%;归母净利润1.98亿元,扭亏为盈。
锂盐业务是永杉锂业目前最主要的收入和利润来源,上半年公司锂盐实现营业收入25.16亿元,同比增长307.52%,占整体营收的近六成;实现归母净利润1.87亿元,占全部净利润的近95%。
碳酸锂今年上半年的价格相对较高,这也成为永杉锂业实现盈利的重要因素之一。SMM新能源数据显示,2026年上半年碳酸锂均价约16.34万元/吨,同比上涨132.1%。同期锂精矿价格受碳酸锂盘面牵引,与之同向宽幅波动,2026年上半年均价报2288.09美元/吨,同比上涨196.21%。
至于永杉锂业最初的“老本行”,钼业务上半年实现营业收入18.51亿元,同比增长4.33%;实现归母净利润0.10亿元,虽然营收比重依然较高,但利润贡献明显逊色于锂业。
永杉锂业没有披露今年上半年具体的锂盐销量,因此较难精确判断公司扭亏在多大程度上是受锂盐价格上涨影响。不过从综合毛利率来看,永杉锂业上半年的综合毛利率为12.33%,在其他锂盐企业综合毛利率普遍超过30%的背景下,永杉锂业的表现并不亮眼。
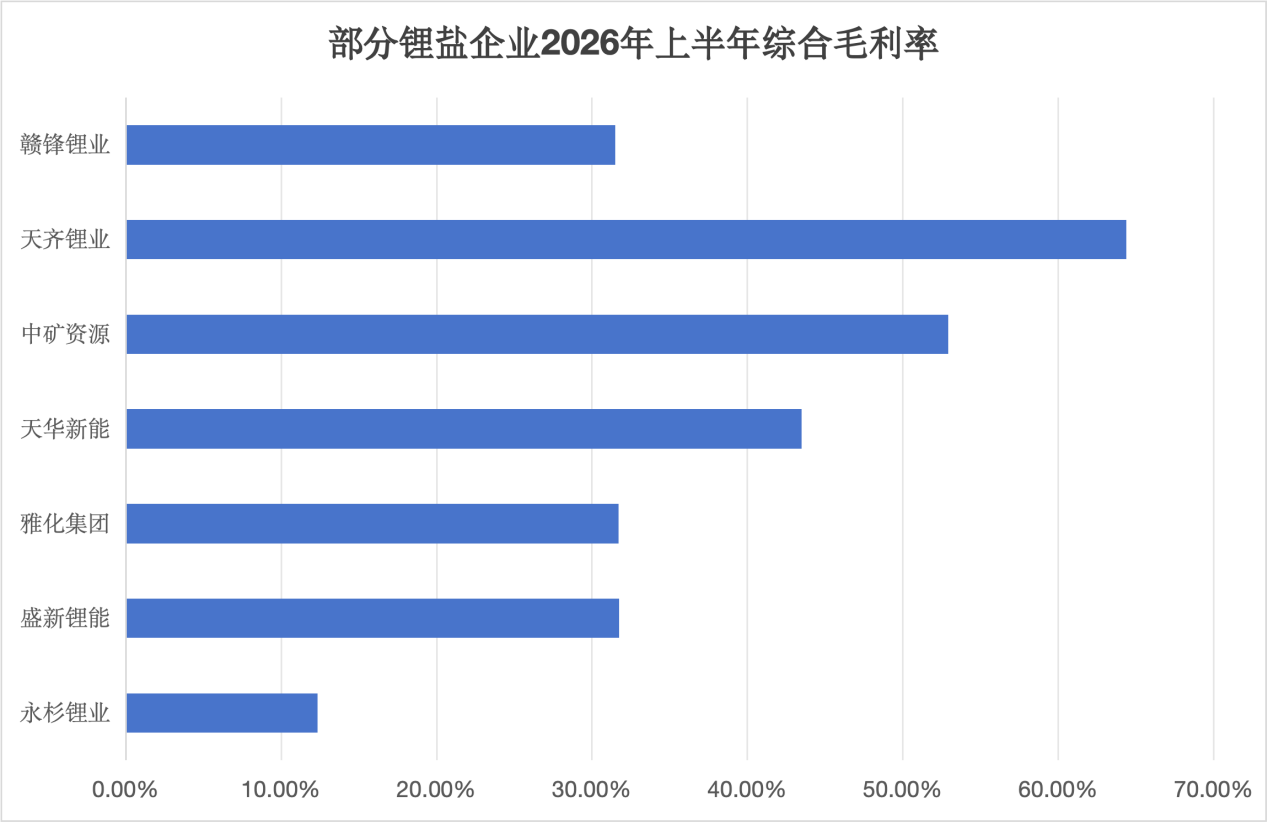
制图/贝壳财经记者 朱玥怡
不掌握上游资源是永杉锂业面对矿业价格变动时相对被动的主要因素之一。公司披露显示,其主要的锂矿来源是澳洲硬岩锂矿,并与澳洲头部锂矿企业建立长期合作关系。永杉锂业表示,将深化与澳洲核心矿山的战略合作,积极推进长协落地,锁定优质资源。
扩产提速,资金压力随之而来
根据中报披露,永杉锂业的湖南长沙基地已建成年产3万吨电池级氢氧化锂、1.5万吨电池级碳酸锂产能,其中1.5万吨氢氧化锂产线可根据市场需求动态切换生产碳酸锂。总投资7.78亿元的三期项目在今年正式开工,投产后长沙基地总产能将突破6万吨/年,成为中部地区单体规模最大的锂盐生产基地,更好满足新能源汽车与储能行业需求。
除了长沙基地三期项目外,永杉锂业还在今年5月公布了在四川省南充市经开化工园区投资建设锂盐项目的计划,将设立注册资本6亿元的项目公司建设锂盐产能,一期项目建设年产3万吨电池级碳酸锂生产线,预计建设周期18个月,二期项目将根据产品市场情况及一期项目运营情况适时启动建设,规划建设年产3万吨锂盐产品生产线。
如此大规模的扩产计划也为永杉锂业带来了一定资金压力。根据Wind统计,公司资产负债率在2025年年末上升至57.06%,为近年高点。今年上半年虽有所回落,但依然维持在55.51%。而与其他锂盐企业相比,永杉锂业的资产负债也处于较高水平。
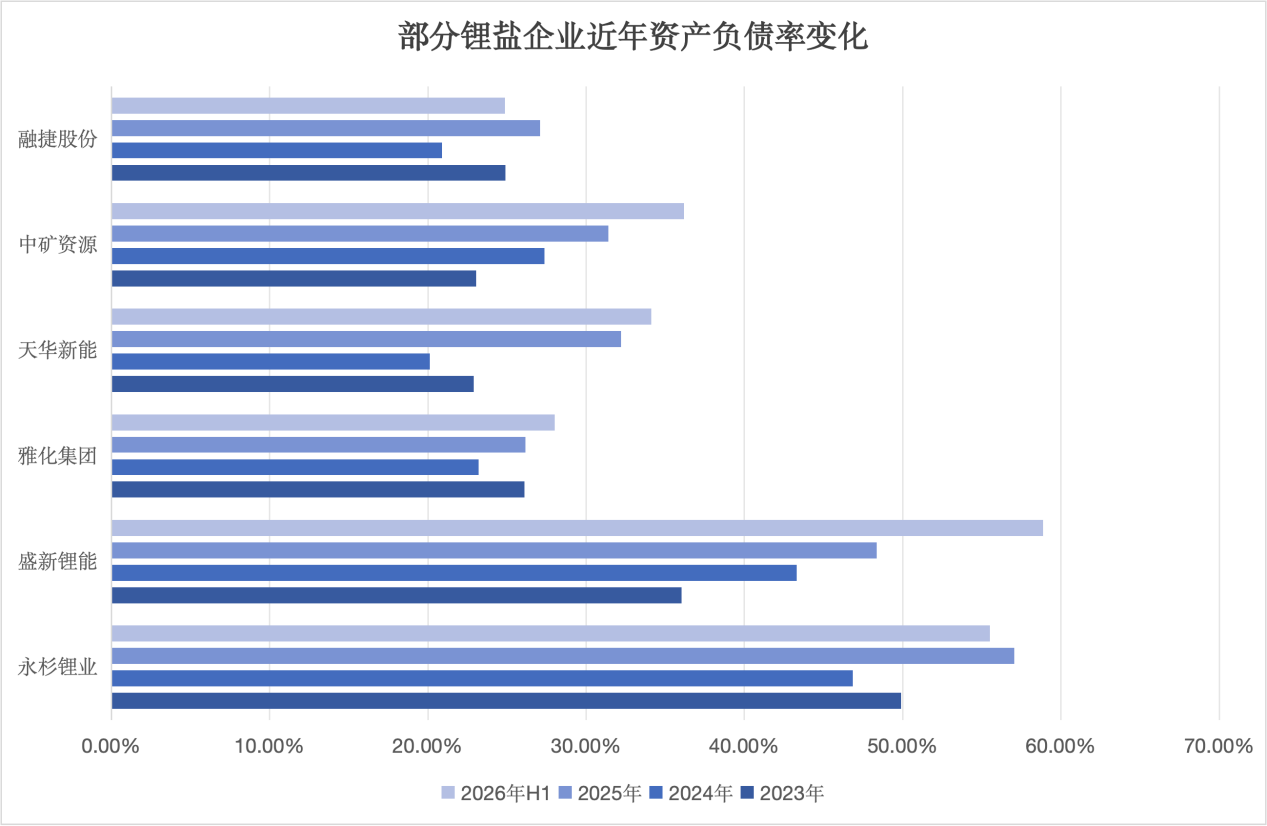
数据来源:WIND
制图/贝壳财经记者 朱玥怡
因此,永杉锂业的补血需求颇为紧迫。今年6月,公司再度推动募资计划,拟向控股股东永荣致胜的全资子公司进行定向增发,募集金额为5亿元,将全部用于补充流动资金。
“当前公司正处于锂盐产能扩张周期,产能建设预计存在较大规模的资本开支需求,新产能爬坡阶段亦需配套投入较多营运资金。若未来锂行业景气度波动、产品价格低迷导致经营活动现金流量不及预期,或合作金融机构信贷政策收紧、存量贷款续贷安排发生变化,叠加扩产资金支出需求,公司可能面临一定的偿债压力与流动性压力,进而对持续经营能力产生一定影响。”永杉锂业在发行文件中如是表示。
新京报贝壳财经记者 朱玥怡 编辑 陈莉 校对 柳宝庆