在葡萄酒行业深度调整的背景下,白葡萄酒成了为数不多保持增长的品类。本届进博会上,白葡萄酒、起泡酒取代传统红酒,变身多家酒商展台的主角。
《2026中国白葡萄酒消费趋势白皮书》显示,我国白葡萄酒市场份额由2021年的6.3%提升至2026年的12.6%,成为行业调整期为数不多的增长极。据进博会现场酒商反馈,部分进口白葡萄酒品牌在中国市场销量呈现双位数增长,麦德龙等平台相关数据增幅更是达到100%。白葡萄酒在中国市场的增长趋势不单来自品种,还在于其适配的人群和场景更加细分,能够打通传统红葡萄酒难以开辟的日产消费场景。
白葡萄酒成进博会展台重头戏
11月7日,麦德龙葡萄酒展台迎来交易团到访,一位代表询问DI葡恩酒庄的雷司令甜白葡萄酒售价并表达了购买意愿。台上重点展出的10款酒水产品中,传统红葡萄酒仅有4款,其余均被干白、起泡、香槟占据。
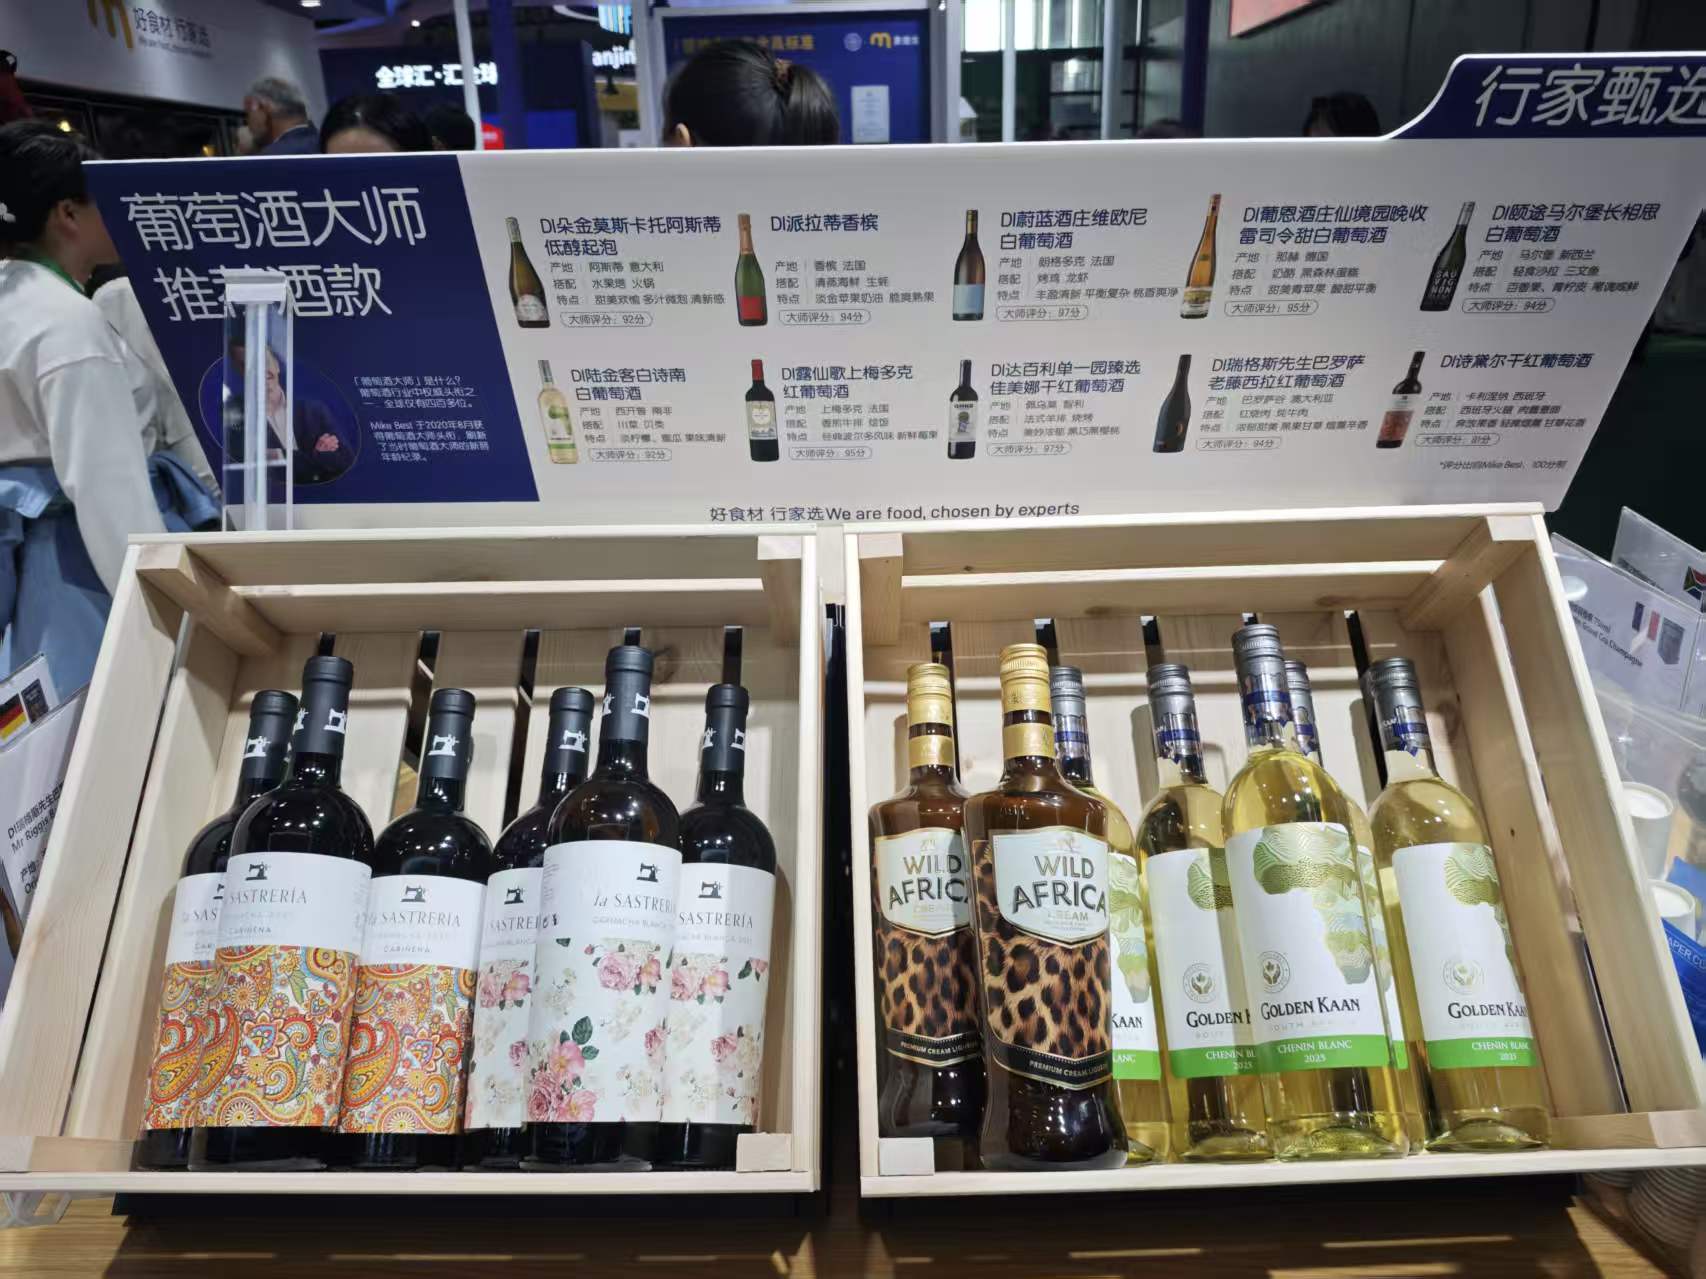
第九届进博会现场,麦德龙展出多款白葡萄酒。
据现场麦德龙葡萄酒部门负责人介绍,葡萄酒市场自2018年高峰起到现在持续走低,但近两年可以看到干白、起泡、香槟等细分品类增长较快。从前景来看,干白、起泡是一大趋势,目前整个市场增速大约在40%—50%,麦德龙相关品类的增速则已达到100%。“3年前,红葡萄酒与白葡萄酒的市场占比大约为8:2,今年已变成7:3。”
该负责人认为,葡萄酒“白进红退”现象不是麦德龙或中国市场独有,而已成为全球趋势。目前白葡萄酒在麦德龙葡萄酒品类中占比在30%左右,麦德龙计划继续扩大经营比重。今年,麦德龙葡萄酒团队已到法国、意大利、新西兰等较为出名的白葡萄酒产地进行考察选品。
同酌是一家由留法青年创办的法国精品葡萄酒社群平台,今年是他们第一次参展进博会。同酌创始人汪小琨告诉新京报记者,目前其在国内销售最好的一款产品是PIERLANT起泡酒,未来公司也会更加关注白葡萄酒品类。
行业数据进一步印证了进博会展商的说法。《2026中国白葡萄酒消费趋势白皮书》显示,中国葡萄酒市场红白消费比例已从10年前的约9:1收窄至接近7:3,白葡萄酒市场份额由2021年的6.3%升至2026年的12.6%,成为葡萄酒市场深度调整中为数不多的增长极。
进口葡萄酒数据同样呈现“红退白进”趋势。海关数据显示,多个以红葡萄酒为主的来源地对华出口额降幅突出,如法国、意大利、西班牙。以白葡萄酒为主导品类的来源地却呈现逆势增长。2025年,在2升及以下瓶装葡萄酒进口中,德国出口至中国的葡萄酒里,雷司令白葡萄酒占比超过七成;新西兰出口至中国的葡萄酒中,长相思白葡萄酒占比超过八成。澳大利亚葡萄酒对华出口中,白葡萄酒占比提升至14.36%,同比增长46.3%。
“蚝湾”是新西兰长相思在中国白葡萄酒市场的典型代表。本届进博会,蚝湾运营团队携旗下第二款核心产品“百浪”红葡萄酒参展,瞄向日常消费需求。据现场工作人员介绍,自中国分公司成立至今,蚝湾中国区销量已增长99倍,近3年同比呈现双位数增长,白葡萄酒产品线贡献了品牌绝大部分销售额。目前蚝湾在全球共有8款核心产品,其中有6款已引入中国市场,长相思为核心单品。
酒商集体布局日常消费场景
葡萄酒市场“白进红退”背后,是我国葡萄酒市场在转型阵痛期的自发调整。
数据显示,我国葡萄酒市场近年来处于深度调整阶段,主流商务消费场景萎缩,而日常饮用场景尚待发掘。据中国酒业协会数据,2025年,全国规模以上葡萄酒企业数量95家,总产量9.7万千升,销售收入同比下降13.4%,利润同比下降157.6%。葡萄酒整体呈现明显转型信号,一是品类结构打破单一格局,白葡萄酒双位数增长;二是消费回归大众本质;三是内外市场同步收缩。
WBO葡萄酒商业观察总编辑杨征建认为,白葡萄酒增长引擎来自多个方面。从葡萄品种来说,长相思、莫斯卡托、雷司令是白葡萄酒增长的“发动机”。从结构性上升空间来看,白葡萄酒持续增长,进口来源国与国内酒庄相关数据表现亮眼;渠道触达能力强,白葡萄酒在电商、新零售头部品牌中成为一个增量品类;口粮酒流行,特别是浙江、福建等沿海地区,原来一些做酱酒的人现在转型做葡萄酒;消费场景扩大,杯卖场景成为白葡萄酒进入日常消费的推手。例如,有打酒铺开始卖葡萄酒,山姆、麦德龙等商超推出小包装白葡萄酒等,核心是把客单价拉低,吸引消费者“入门”。
汪小琨认为,从口感偏好来说,国人更喜欢喝口感清爽的白葡萄酒,红葡萄酒则因含有单宁口感相对较涩。从市场定位来看,传统红葡萄酒在国内商务宴请场景中始终处于白酒“附属品”的定位,又很难走进家庭日常消费,白葡萄酒则更加适配多元消费场景,具有较好的增长前景。
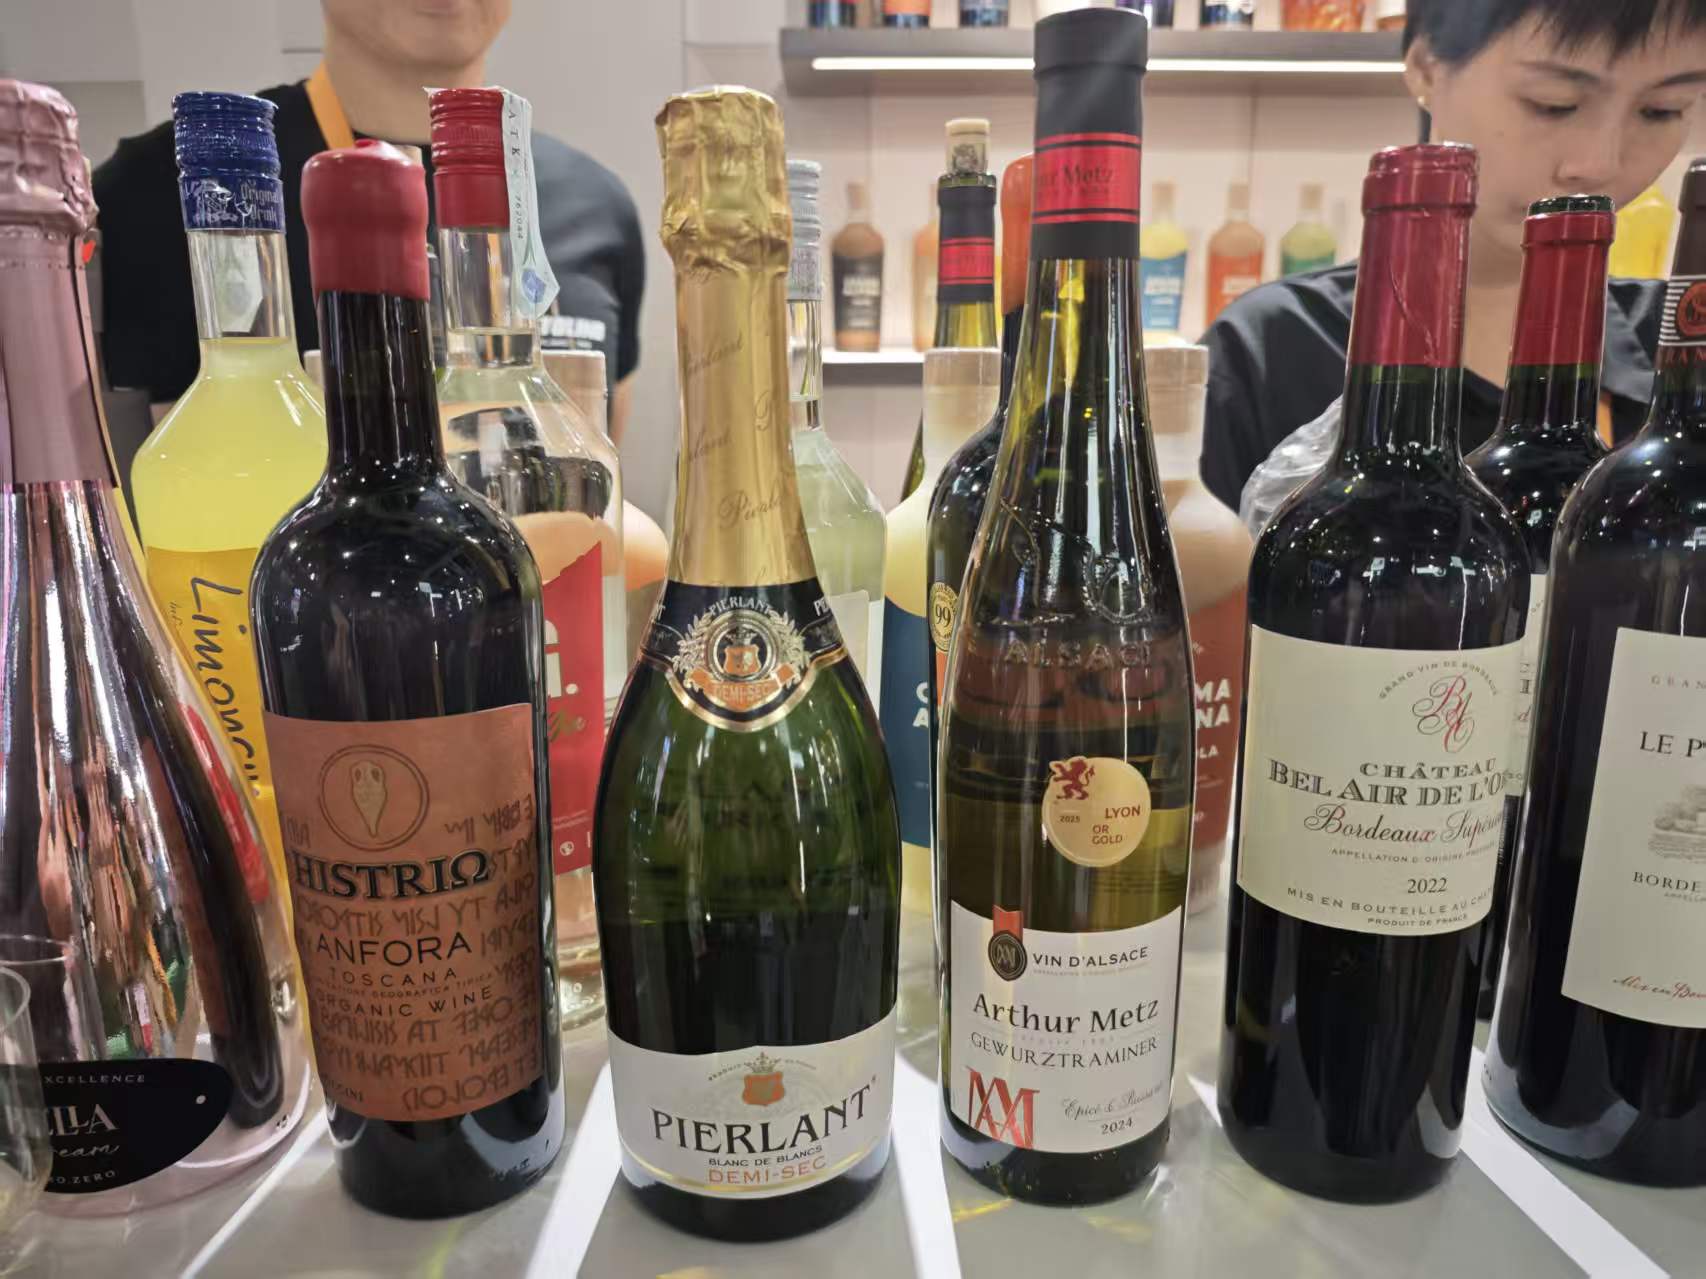
同酌进博会展台上的葡萄酒产品。
麦德龙葡萄酒部门负责人也认为,白葡萄酒在中国市场的增长趋势不单来自品种,而在于其适配的人群和场景更加细分。麦德龙发现,30岁—45岁的女性是白葡萄酒的消费主力,低度、微醺、口感、价格、与中餐的适配性、社交属性等,都是她们选择白葡萄酒的直接原因。
“葡萄酒此前的试饮场景绝大多数发生在商务宴请或者家庭聚餐等场景,而真正适应日常消费场景才是最大的刚需,白葡萄酒恰好能满足这类需求。”该负责人还从价格角度分析称,两年前主流平台的葡萄酒单价在200元左右,现在主力价位已下沉到68元—85元,这意味着市场在逐渐回归理性。目前麦德龙干白和气泡酒的主力价位也调整至60元至80元区间。
蚝湾认为,白葡萄酒未来增长不仅来自消费者数量的增加,也来自消费需求的进一步分化。因此,蚝湾在中国市场希望做的不是只推广一款酒,而是通过消费者教育、产品体验和场景沟通,让更多消费者认识白葡萄酒,理解不同品种,并最终找到适合自己的白葡萄酒生活方式。
除白葡萄酒外,无醇、低醇葡萄酒也是近两年酒商重点关注的品类,这在上届进博会中已有所体现。国际葡萄酒与烈酒研究所(IWSR)数据显示,2024年至2028年,全球无醇、低醇葡萄酒市场年复合增长率预计达到5%。在中国市场,王朝酒业、通葡股份、中信尼雅,及富邑集团、布琅兄弟、彼得美德、兰瑟幸福红等海外品牌,均在强化低醇产品推广。
无醇低醇市场提速,同样与行业深度调整有关。中国酒类流通协会副秘书长王祖明曾表示,酒类消费市场产品结构的改变是世界性趋势,低酒精度酒精饮料消费增长是此次产业结构调整中最瞩目的。当前酒类消费市场已从过去的生产企业为主导,转向以消费者为主导。以前销售商拿到一个畅销品可以“躺赢”,现在酒类零售、即时零售等新兴渠道增速已超过传统酒类销售渠道。与此同时,酒类女性消费人群扩大,年轻人品牌忠诚度较低,市场需要更具特点、个性的产品。
麦德龙负责人认为,长期来看,中国红、白葡萄酒的市场占比有望达到5:5。在深度布局这一品类的同时,麦德龙也在关注无醇脱醇品类。在他看来,无醇、脱醇葡萄酒此轮最大的风口已经过去,但麦德龙会进行布局来引领市场,等待风口再起。
新京报首席记者 郭铁
编辑 李严
校对 卢茜
本文图片 郭铁 摄