车企三季报落下帷幕,它如同一面镜子,折射出中国车企增长动力和盈利结构正在发生变化。
新京报贝壳财经记者梳理A股和港股的10家车企2026年三季报发现,一方面,国内汽车市场竞争日趋白热化,车企结构性分化现象继续凸显,营收与利润两极化;另一方面,海外业务在销量结构中的权重持续提升,海外不再只是国内市场之外的销量补充,而是逐渐成为部分车企扩大收入规模、改善盈利结构的重要支撑,成为车企谋求长期增长的重要主线。
出口成为驱动车企盈利增长的核心,而更为重要的是,中国车企出海如何实现从产品出口到本地化经营,如何将规模优势转化为全球竞争力?
营收与利润分化,三季度业绩冷热不均
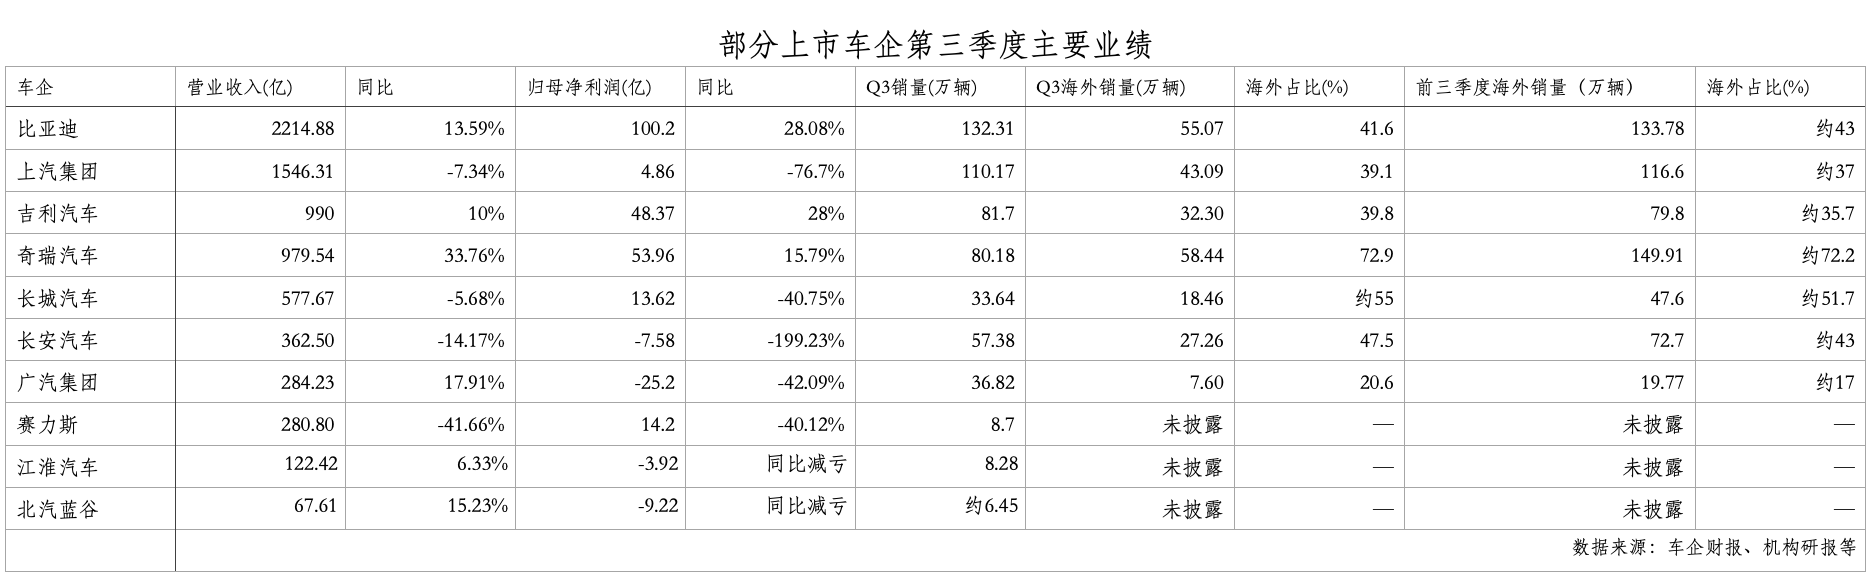
今年第三季度,车企结构性分化现象继续凸显。新京报贝壳财经记者梳理比亚迪、上汽集团、吉利汽车、奇瑞汽车、长城汽车、长安汽车、广汽集团、赛力斯、江淮汽车和北汽蓝谷等10家车企三季报发现,仅有比亚迪、吉利汽车和奇瑞汽车实现营收和净利润同比均正增长。
新京报贝壳财经记者 王琳琳 制图
第三季度,比亚迪实现营收2214.88亿元,同比增长13.59%;归母净利润100.2亿元,同比增长28.08%,单季利润重回百亿元,是10家车企中唯一利润突破百亿大关的企业。吉利汽车营收990亿元,同比增长10%,归母净利润48.37亿元,同比增长28%。奇瑞汽车营收和净利润也呈现同步抬升趋势,分别为979.54亿元和53.96亿元,同比分别增长33.76%和15.79%。
国金证券研报分析称,面对国内销量整体相对承压,部分车企仍然能通过高端化和产品力跑赢增长,以吉利为例,极氪第三季度销量同比增长108%,销量占比为14%,同比增长7%。
其他车企出现短期承压。第三季度,上汽集团、长城汽车和赛力斯净利润同比下滑;江淮汽车和北汽蓝谷仍亏损,但同比实现减亏。
东吴证券研报分析称,原材料涨价、电池消费税及汇兑损失对利润压制较为明显。长安汽车总裁叶沛对新京报贝壳财经记者表示,当前业绩承压属于阶段性承压,投入和变现天然存在时间差,同时承受两方面压力,一方面是汇率波动、原材料涨价等客观因素外部冲击,另一方面是长安汽车的主动战略调整,如产业结构迭代升级、对产品品种进行精简等。
海外业务从销量补充走向盈利支撑
从车企三季报来看,出海已经从过去的增量补充变成了增长主线。
比亚迪第三季度海外销量超55万辆,海外销量占比约为41.6%。东吴证券测算,第三季度比亚迪海外单车利润约1.5万元至2万元,而国内单车利润仅0.2万元左右,海外单车盈利能力约为国内的7至10倍。今年初比亚迪设定了150万辆的海外销量目标,前三季度比亚迪海外销量133.8万辆,完成率超89%。
与此同时,吉利汽车前三季度出口79.8万辆,同比增长169%;长安汽车前三季度出口72.7万辆,销量占比约43%;长城汽车前三季度海外销售47.6万辆,海外销量占其总销量的比重已过半;奇瑞汽车前三季度出口149.91万辆,占比超过七成。
国金证券以8家A股乘用车公司和2家港股乘用车公司作为样本统计显示,样本车企第三季度整体营收同比增长3.3%,环比增长8.9%,拆分量利,整体销量同比增长3%,出口高增对冲内销下滑所致,收入增长车企主要受到新车周期驱动出口高增以及结构向上拉动。同时,出口占比提升有效对冲原材料成本上涨影响。
在车百会研究院理事长张永伟看来,从汽车行业结构性变化来看,国内内需正在深度调整,出口成有力支撑,国际化是汽车产业的战略机遇和转型关键突破口。海外市场已经成为中国车企不可忽视的增长主线,但不同企业所处阶段并不相同:有的已经通过出口规模建立先发优势,有的正在通过海外渠道和本地化生产扩大市场份额,还有的仍处于投入期。
目前,海外市场仍存在较大的结构性增量,一方面,东南亚、中东、拉美等市场汽车消费需求持续释放,部分国家汽车电动化仍处于发展初期,中国新能源汽车在产品、技术和供应链方面具备一定先发优势;另一方面,欧洲等成熟市场虽然竞争激烈,但新能源转型仍在推进,为中国品牌提供了新的市场空间。更重要的是,中国新能源汽车、智能驾驶、智能座舱等已成为新的竞争筹码,能够将国内充分验证的能力转化为海外竞争力。
不过,海外市场并不是一片可以轻易收获的蓝海,更重要的是从产品出海走向体系出海。奇瑞汽车董事长尹同跃曾公开表示,汽车国际化绝不是把车辆卖到国外或者运到国外,而是要深度融入当地产业体系,真正从“卖到全球”到“生长在全球、扎根在全球”。叶沛也表示,要研产供销运全球布局,推进“买卖用修服”全生态布局,汽车竞争的下半场及全球化竞争,最终都落脚于生态竞争。
中汽协数据显示,前三季度我国汽车出口820.5万辆,同比增长65.8%,预计全年有望超过1000万辆。国金证券认为,出口成为驱动盈利增长核心,对于四季度,预计出海持续高速增长等将是汽车行业的核心变化,看好出口销量高增长的企业。
新京报贝壳财经记者 王琳琳
编辑 杨娟娟
校对 王心