进入第四季度,房地产行业最精彩的戏码仍是销售榜首的争夺。
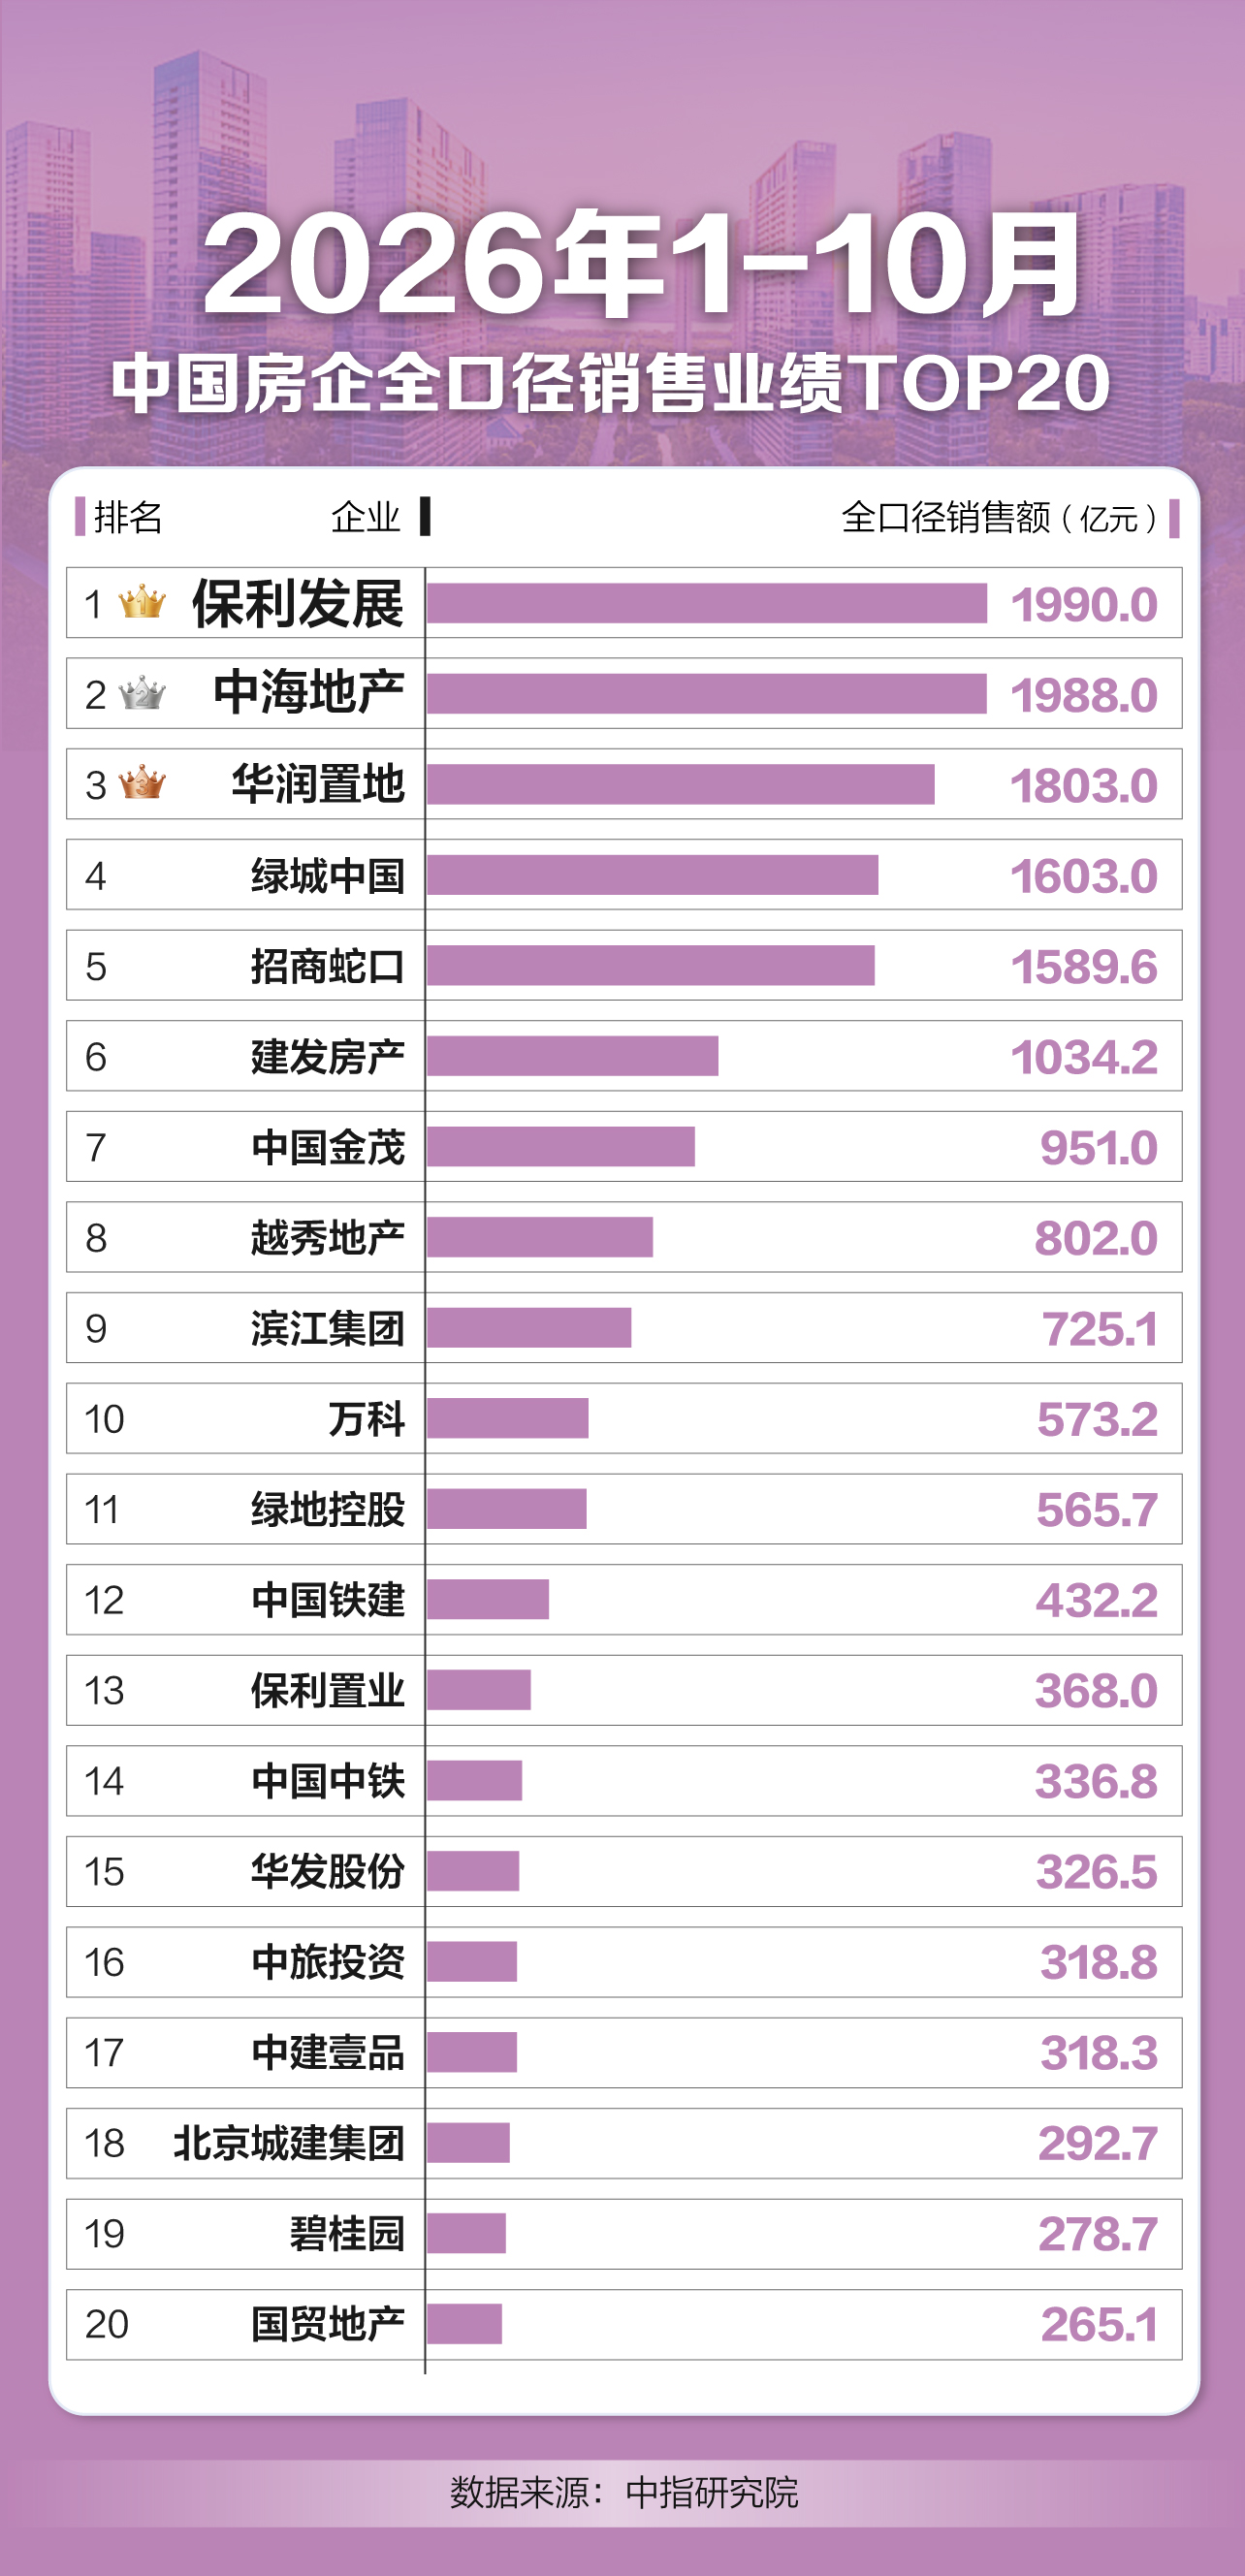
中指研究院最新数据显示,1-10月,保利发展以1990亿元全口径销售额位居百强房企首位,中海地产以1988亿元紧随其后;两者之间,只差了2亿元。华润置地以1803亿元位列第三。
值得玩味的是,这场拉锯战从下半年起才真正进入白热化:上半年保利领先7.56亿元,1-7月差距缩至不足5亿元,8月底中海以1654.7亿元首次反超,9月保利又以2.1亿元微弱优势夺回第一。可谓你来我往,寸土必争。
保利、中海2亿差距“掰手腕”
如果把时间轴拉长,保利与中海的这场缠斗,其实是2026年房企格局演变的一个缩影。
上半年,保利发展稳坐头把交椅,中海地产以7.56亿元的差距位居第二。彼时,市场普遍认为保利的领先优势虽不宽裕,但足以维持。
然而进入下半年,风向悄然生变。1-7月,保利全口径销售额1500亿元,中海1494.6亿元,差距被压缩到不足5亿元。
8月底,中海以1654.7亿元反超保利的1650亿元,首次登顶。
不过到了9月,保利又以微弱优势实现反超,重回第一,两者之间的差距是2.1亿元。10月,保利继续保持微弱优势,与中海的差距进一步缩小到2亿元。
从7.56亿到5亿,再到2.1亿、2亿,步步收窄的曲线背后,是两家企业对市场份额的寸土必争。
除“一哥”争夺外,与前9月相比,前10月TOP10房企位次几无变化,仅第十名由绿地控股变成了万科,万科上升一位,行业洗牌持续深化。
中海、保利、华润权益销售额位居前三
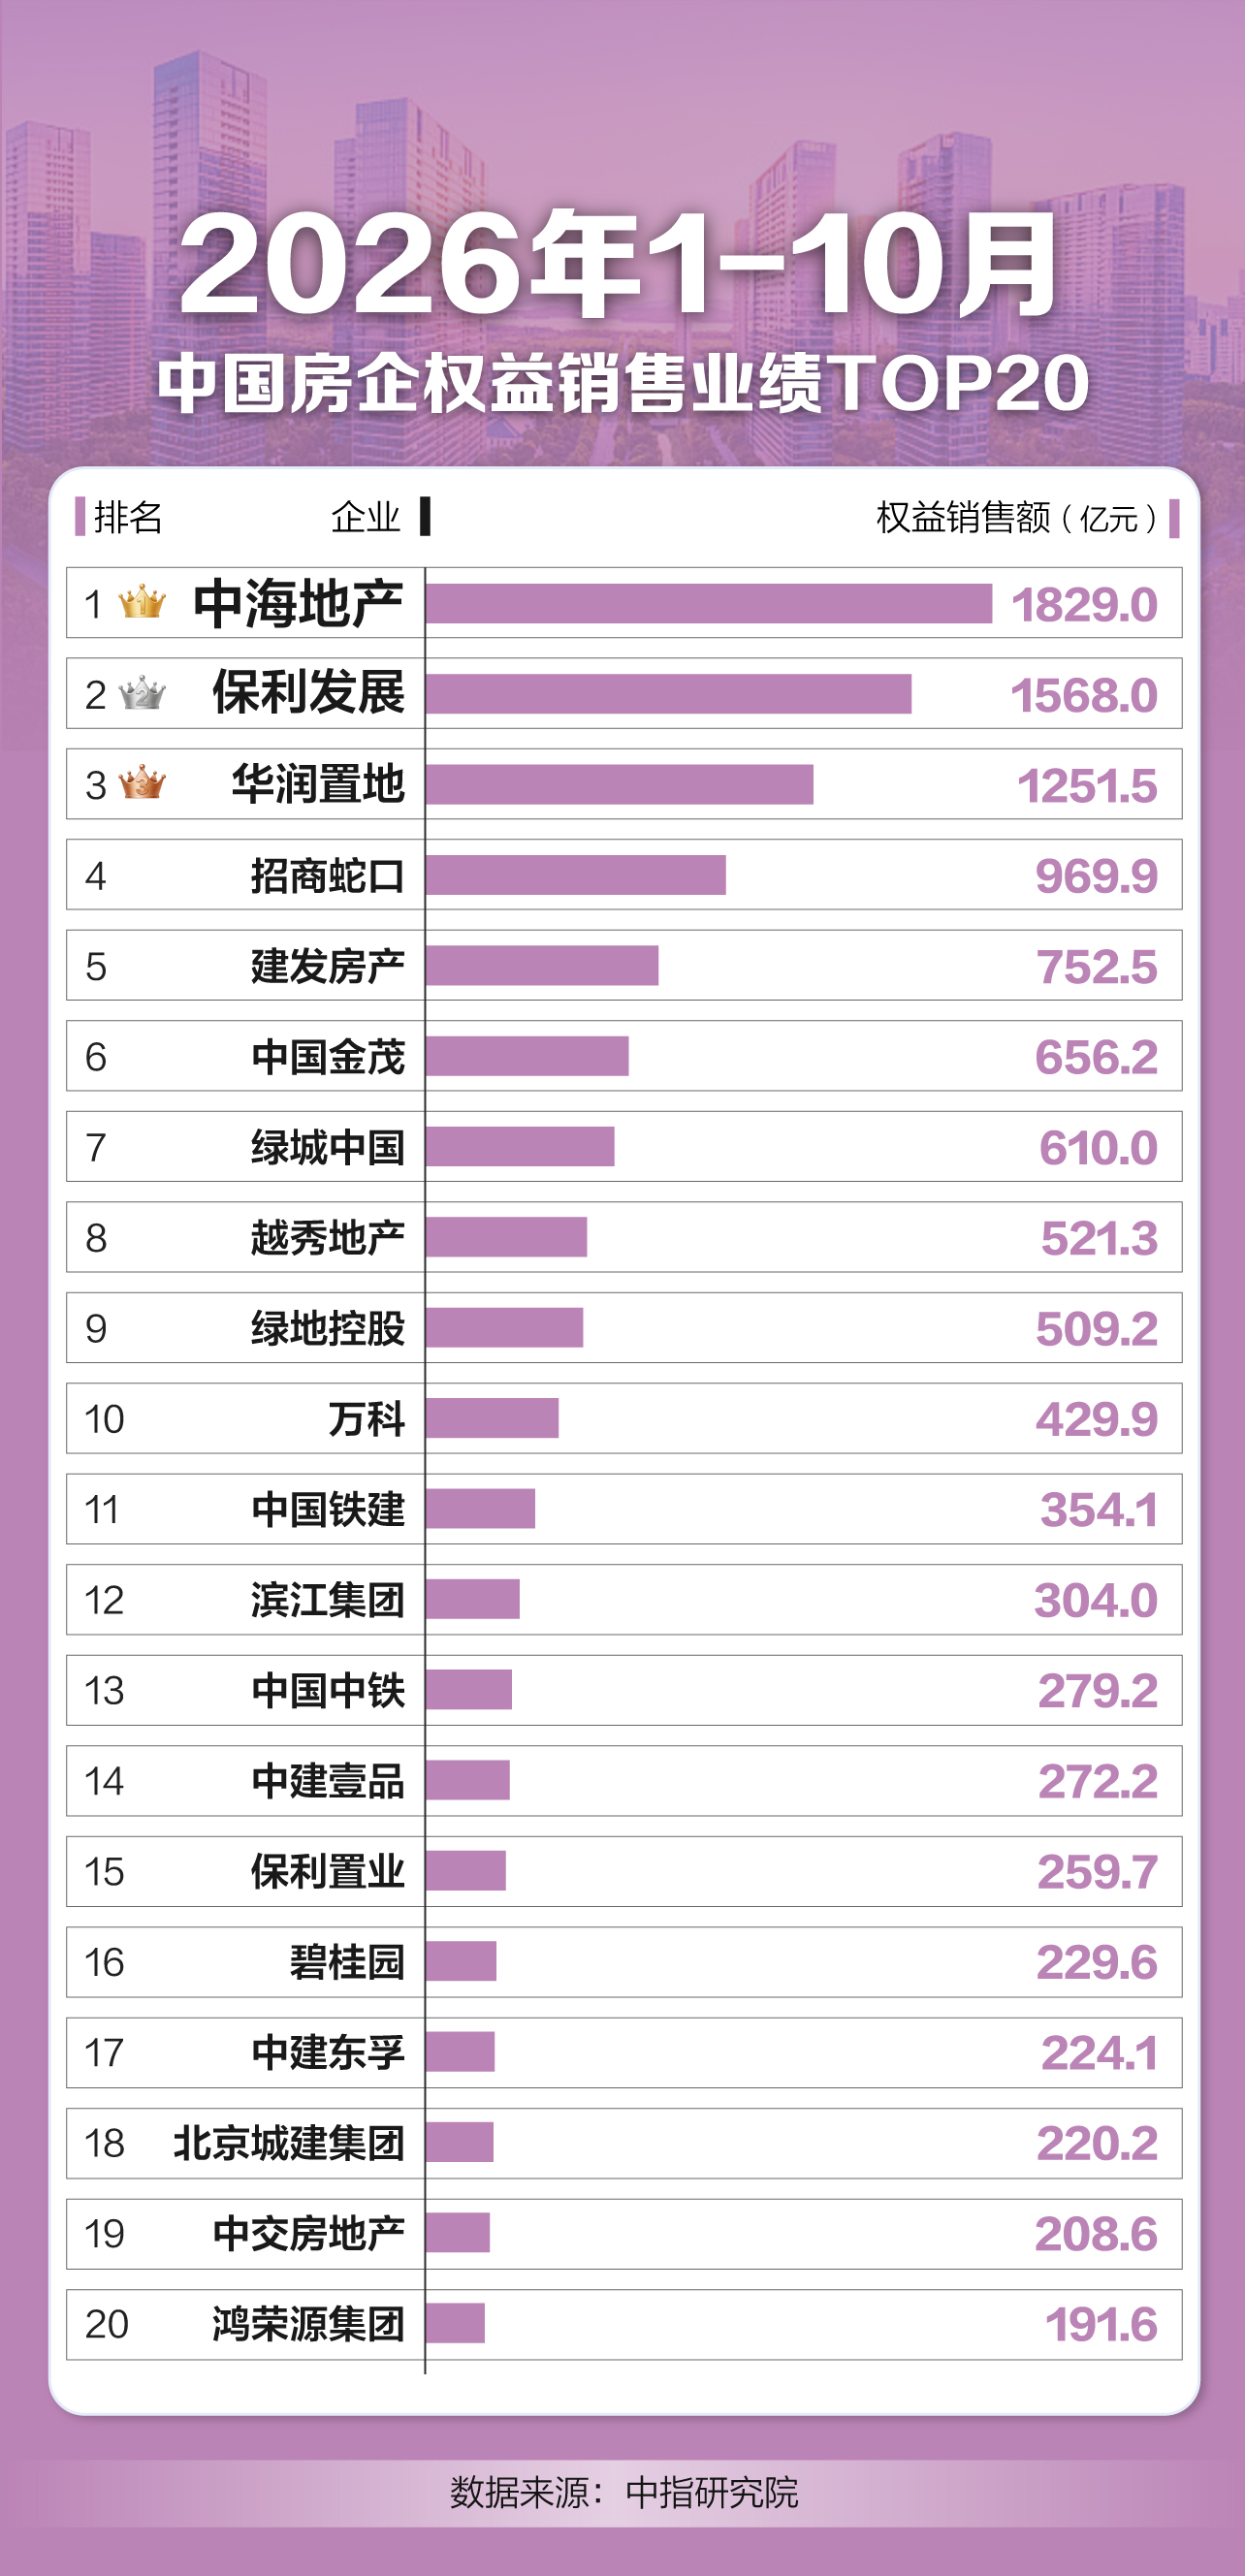
从行业大盘看,中指研究院数据显示,2026年1-10月,100家房企销售总额为25370.6亿元,同比降幅较1-9月收窄0.9个百分点。与此同时,2026年1-10月,100家房企的权益销售额为17477.1亿元。
其中,在权益销售业绩排行榜中,中海地产、保利发展、华润置地位居前三,权益销售分别为1829亿元、1568亿元、1251.5亿元。
榜首之争外,榜单另一组数字也引发关注。据中指研究院,1-10月,千亿房企仅剩6家,较上年同期减少1家;百亿房企58家,较上年同期减少4家。
千亿房企“缩编”,百亿阵营“减员”,这两个数字比2亿元的榜首差距更能说明问题。市场资源正在进一步向经营稳健、交付能力突出的少数企业集中。
“银十”房企冲业绩
从10月单月来看,传统“银十”节点,企业冲业绩意愿强烈。根据亿翰智库监测数据,百余家典型房企里,有65家企业,即超六成企业实现单月销售额环比增长,如保利发展、中海地产、招商蛇口、建发房产、越秀地产等。超六成企业环比增长,说明政策窗口期确实撬动了一部分需求。
对此,中指研究院分析师刘鹏宇分析认为,主要受到以下因素影响:一是政策端发力,“9·29”房贷贴息等政策有效提振购房信心,降低了刚需购房门槛;二是供给端配合,房企抓住窗口集中推盘促销,优质项目入市加速了观望客户的转化;三是上年低基数的影响。但是,企业间销售表现仍在分化,部分房企依托稳健的资金面、可靠的交付信用,叠加核心城市优质土储布局与产品力持续打磨,在市场信心偏弱的环境下更容易获得购房者青睐,从而实现销售额同比正增长。
而同为央企的保利与中海,其“一哥”之争,与其说是荣誉之战,不如说是一场耐力测试。前10月2亿元的差距,放在全年维度几乎可以忽略不计,最后两个月的推盘节奏、去化质量、回款速度,才真正决定谁能笑到最后。
新京报贝壳财经记者 段文平
制图 许骁
编辑 杨娟娟
校对 付春愔