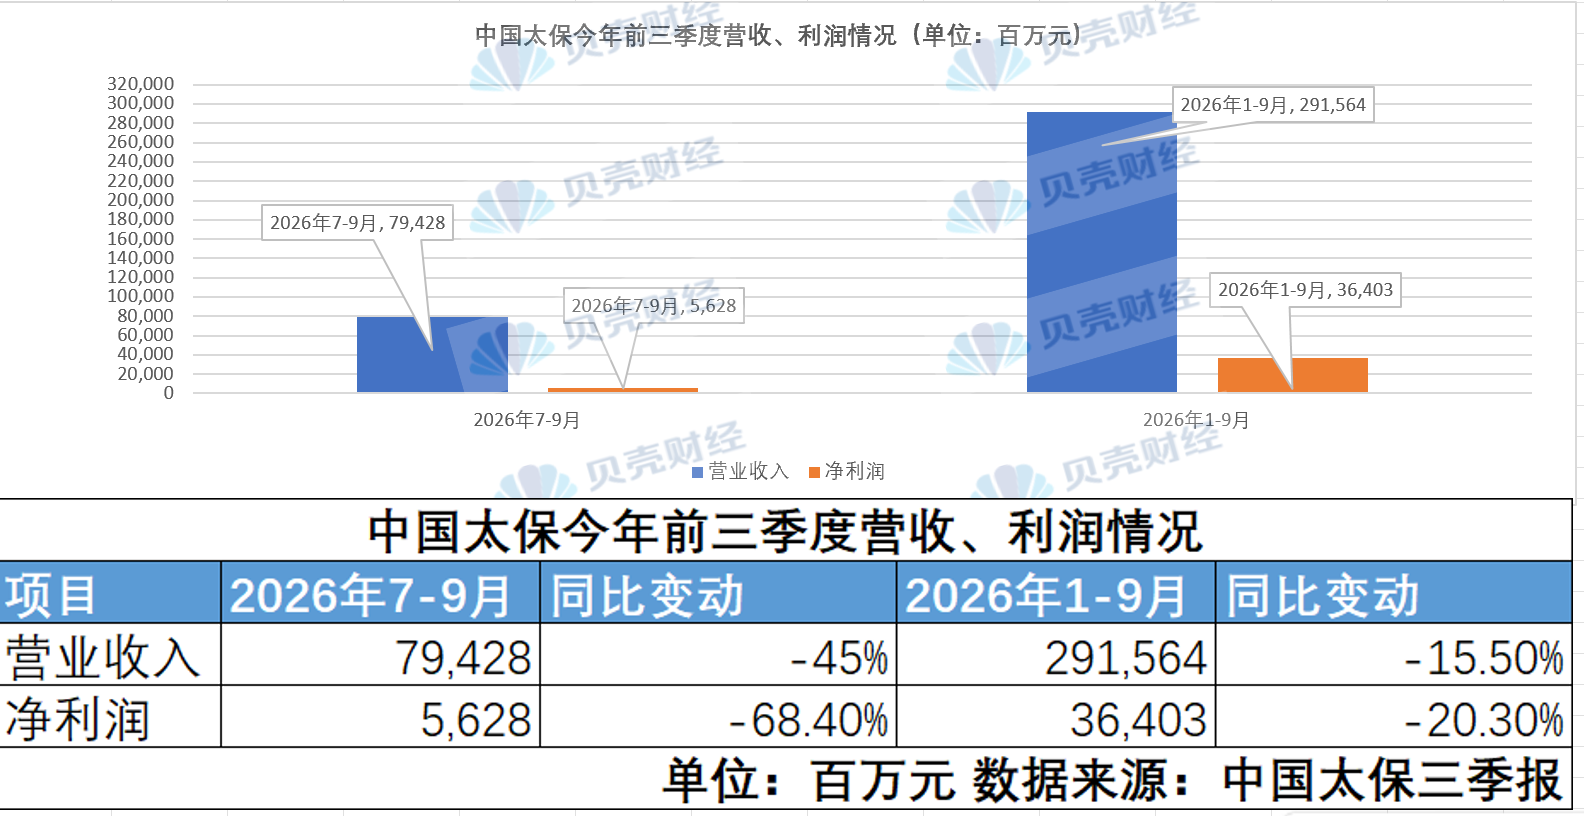
10月28日,中国太保发布2026年第三季度报告。数据显示,前三季度,公司实现保险服务收入2188.51亿元,同比增长0.9%,实现净利润364.03亿元,同比下降20.3%。
具体到三季度,中国太保营业收入、净利润同比降幅分别为45%和68.4%。中国太保在三季报中称,这些指标下降的主要原因为资本市场波动。
股市拖累业绩?前三季度投资收益率下滑
中国太保三季报显示,截至报告期末,集团投资资产为32357.56亿元,较上年末增长6.4%。
2026年前三季度,公司投资资产净投资收益率为2.4%,同比下降0.2个百分点,总投资收益率为2.5%,同比下降2.7个百分点。
今年上半年,资本市场表现较好,增厚了保险公司的当期利润。进入三季度,随着资本市场震荡下行,前期大涨的科技板块出现较大幅度调整,对保险公司的利润指标有所影响。
资本市场波动,中国太保如何应对?在10月份投资者关系活动记录表中,中国太保方面称,上半年,特别是二季度经历了极致分化的股市行情,中证红利全收益指数最大回撤为14.4%,达到过去5年最大回撤的80%位置。对于公司权益投资的核心策略股息价值策略来说,处于极度逆风状态。7月份以来,权益风格快速轮动,成长与价值风格趋于再平衡,同时,公司的股息价值策略迎来修复。H股市场的迅速回暖,也有利于公司在两市较均衡的布局。
中国太保方面称,从权益配置的比例来看,太保会继续有节奏地提升,公司也会在战术配置的主动偏离方面,推动内外部管理人在卫星策略中精选成长风格的标的。预计权益投资收益率有能力战胜包括沪深300全收益指数在内的业绩基准,推动总投资收益率和综合投资收益率好于上半年表现。
银保渠道价值增速表现承压,头悬极端天气挑战
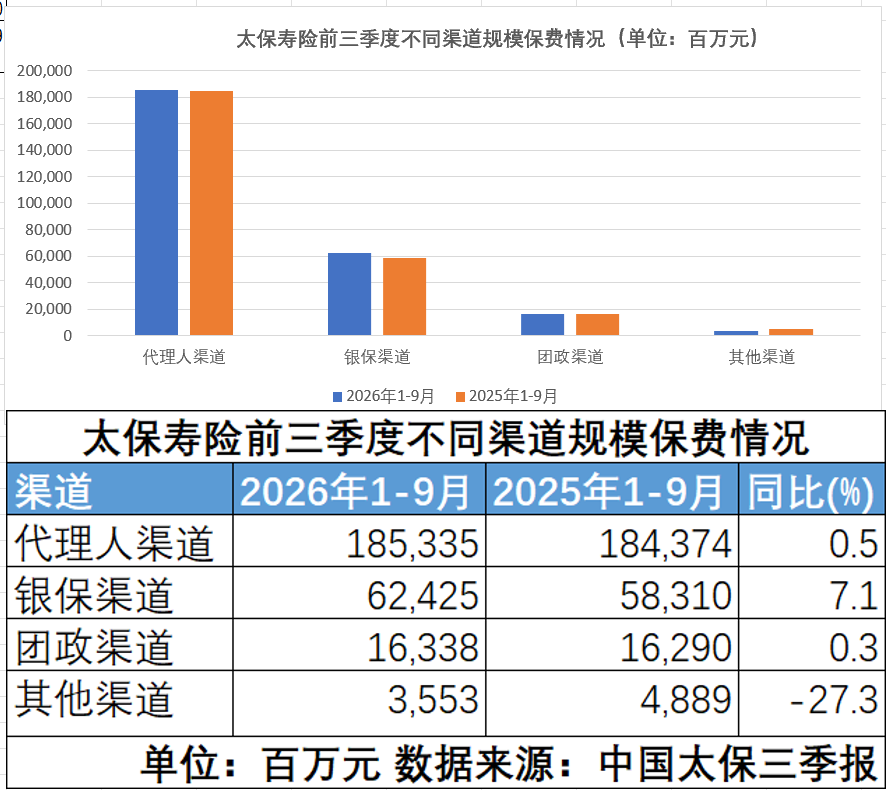
2026年前三季度,太保寿险实现规模保费2676.51亿元,同比增长1.4%,实现新业务价值143.51亿元,同比下降6.5%。
分渠道看,代理人渠道实现规模保费1853.35亿元,同比增长0.5%;银保渠道实现规模保费624.25亿元,同比增长7.1%;团险业务实现新保规模保费58.40亿元,同比增长3.8%。
不过,银保渠道受上年同期高基数、产品结构阶段性变化及市场环境变化等因素影响,价值增速表现承压,前三季度该渠道的新保业务规模保费同比下降15.7%。
展望后市,在寿险行业保费整体承压之下,太保寿险的业务怎么干?在10月份投资者关系活动记录表中,中国太保方面称:“尽管寿险行业面临预定利率切换带来三季度业务高点,以及明年业务竞争压力,我们对未来还是充满信心。”
中国太保称,过去三年太保寿险的新业务价值分别增长了19%、58%和40%,不会因为高基数而影响后续的增长;从空间维度看,代理人队伍主要在下沉市场,中心城区的业务发展还有巨大提升空间,银保业务要在聚焦中心城市发展基础上,加快二三线为代表的下沉市场发展速度。
产险方面,2026年前三季度,太保产险实现原保险保费收入1632.45亿元,同比增长1.9%,其中,车险实现原保险保费收入805.33亿元,同比增长0.1%;非车险实现原保险保费收入827.12亿元,同比增长3.7%,实现承保综合成本率96.2%,同比优化1.4个百分点。
在10月份投资者关系活动记录表中,中国太保方面表示,展望全年情况,当前公司所面临的最大挑战,可能是气候影响的高发态势和不确定性。本轮厄尔尼诺现象,包括台风、暴雨、泥石流等极端天气的影响,对产险整体经营带来了挑战。公司将用经营的确定性来应对外部相关挑战。
新京报贝壳财经记者 潘亦纯
编辑 王进雨
校对 杨许丽