新京报讯(记者王萍)9月23日,《2026中国餐饮品牌力白皮书》(以下简称《白皮书》)正式发布。《白皮书》显示,高频“上新”已经成为餐饮品牌的“日常”,低GI成为多个品类的产品创新风向,自助、明档现做、表演式烹饪的模式正加速渗透各品类。
《白皮书》显示,2026年餐饮业已进入深度调整期,餐饮收入增速从2024年的5.3%回落至2026年1-8月的2.4%。规模减小的同时,价格战压力逐步缓释。2025年全年餐饮人均消费同比降幅达12.9%,到2026年8月,全国餐饮人均消费为32.6元,同比降幅已收窄至2%。红餐合伙人、红餐产业研究院院长唐欣认为,整体来看,具备体验溢价、场景和品牌壁垒的赛道价格回暖较快,高度同质化的赛道仍需以价换量,行业竞争正从“价格战”转向“品质战”。
其中,各细分品类的人均消费走势分化。红餐大数据显示,2026年8月西餐人均消费升至82元,同比增长5.3%,在各品类中增速最高;亚洲料理和烧烤的同比增速也已回正;火锅、中式正餐和小吃快餐的同比降幅收窄至1%以上;现制饮品(-3.5%)和烘焙甜品(-2.8%)的同比降幅相对明显,但较2025年也有大幅收窄。
同时,餐饮品牌规模也出现了扩张趋缓,品牌更聚焦于大单品、差异化食材与用户留存。调研数据显示,样本品牌在一线、新一线、二线城市均保持55%以上的高渗透率,总体以高线级城市为主要市场,同时部分品牌已向低线城市拓展。
在上新速度上,2026年以来,样本品牌至少保持每季度上新的占87.5%;半年左右上新一次的仅占5%,很少上新、主打经典款的占7.5%,高频上新已成餐饮品牌的常规动作。
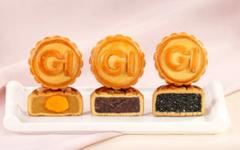
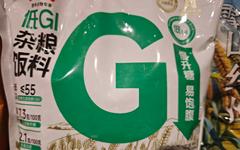
此外,随着消费者对餐饮健康化、轻负担的需求不断加深,餐饮品牌在产品创新中也在寻找可量化、可认证、可跨品类应用的健康化方向。例如,低GI(Glycemic Index,血糖生成指数)已在现制饮品、中式正餐、小吃快餐等多个赛道中广泛应用,成为产品创新的重要方向。自助、明档现做、表演式烹饪的模式正加速渗透各品类,成为门店端最值得关注的创新路径。
编辑 王琳
校对 柳宝庆
我要评论
相关推荐


热点
最新
-
四大行股价集体上涨
28分钟前
-
中船系板块持续拉升,昆船智能涨停
28分钟前
-
五芳斋:拟出售上海一处投资性房产 售价410万元
28分钟前
-
财政部:8月全国发行新增地方政府债券6440亿元
28分钟前