2026年前三季度,A股上市公司投资收益版图呈现出鲜明分化:金融业仍是投资收益的主要贡献者,非金融企业则在证券投资中有赚有亏。
国轩高科、双鹭药业因持有的金融资产公允价值变动承受了损失,埃斯顿则因参股公司股权重组获得了账面收益。
在主营业务之外,上市公司如何开展证券投资、平衡收益与风险,也成为观察企业资金运用和经营表现的一个切口。
金融业贡献投资收益大头,非金融企业表现分化
据Wind统计,2026年前三季度A股全市场上市公司投资净收益合计1.397万亿元,与上年同期基本持平。
金融业上市公司依然是投资净收益的绝对主力,据Wind统计,保险、银行、证券三大金融板块是投资收益的主要来源,42家上市银行合计4767.2亿元,上市券商合计1530.1亿元。
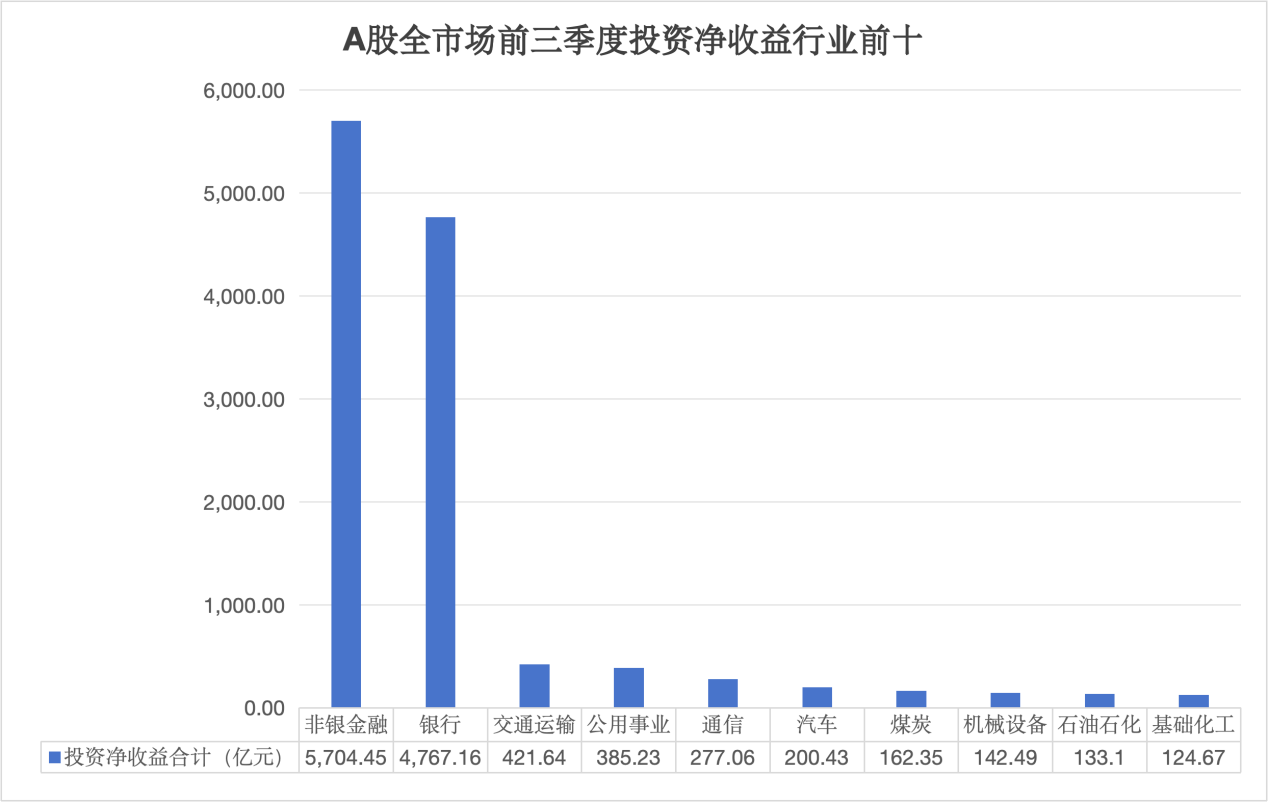
制图/新京报贝壳财经记者 朱玥怡 数据来源/Wind
从国轩高科到双鹭药业,参股投资有赚有亏
相比金融机构,非金融类上市公司的证券投资情况往往更受市场关注。随着三季报陆续披露,部分企业因持有股票资产产生的公允价值变动,成为影响当期业绩的重要因素。从国轩高科、双鹭药业的投资损失,到埃斯顿因参股企业股权重估获得账面收益,非金融上市公司的投资表现呈现出明显分化。
锂电池制造商国轩高科(002074.SZ)前三季度实现营收454.37亿元,同比增长53.98%;归母净利润8.49亿元,同比下降66.48%。就利润与收入相背离,国轩高科解释称,主要系公司持有的股票资产公允价值变动和汇率变动影响所致。三季报显示,公司第三季度的金融资产公允价值变动及处置损益为-8.91亿元。
国轩高科在资本市场的投资布局较为广泛。截至三季度末,国轩高科出现在3家A股上市公司的前十大股东名单中。
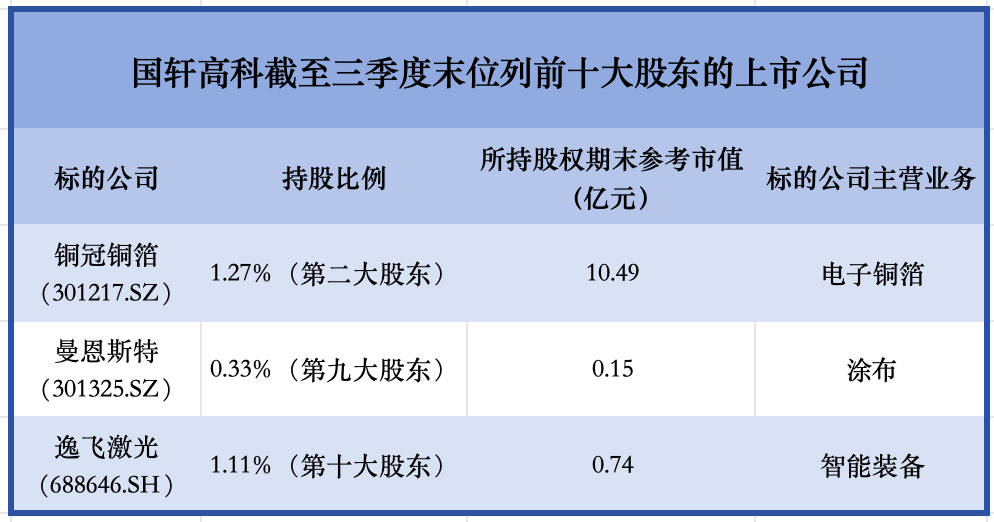
制图/新京报贝壳财经记者朱玥怡
而根据公司今年中报的披露,其还投资了众泰汽车(000980.SZ)、赛力斯(601127.SH)、华润新能(001248.SZ)等A股上市公司,以及奇瑞汽车(09973.HK)、途虎-W(09690.HK)、如祺出行(09680.HK)、海螺材料科技(02560.HK)、曹操出行(02643.HK)等港股上市公司,以及VinfastAutoPTE.Ltd.(VFS.US)、EbuscoHolding N.V.(EBUS.AS)等海外上市公司,投资范围从电池材料、制造设备延伸至整车、汽车服务、出行平台和新能源交通,基本围绕新能源汽车和新能源产业链展开。
在今年4月发布的一份关于2025年度证券投资情况的专项说明中,国轩高科董事会就公司的证券投资行为解释称,此举是“在保证日常经营运作资金需求,有效控制投资风险前提下,根据公司的发展战略,配合公司产业布局,公司在行业上下游或相关行业适时使用自有资金进行证券投资,以进一步发挥行业协同效应,为公司和股东创造更大的收益”。
与国轩高科因股票资产公允价值变动承受利润压力不同,双鹭药业(002038.SZ)前三季度的投资资产估值下跌,则直接导致公司由盈转亏。
双鹭药业前三季度实现营业收入3.91亿元,归母净利润-3.50亿元,公允价值变动损益同比减少了约5.74亿元,直接导致全部账面利润由正转负。公司明确将归母净利润转亏归因于“交易性金融资产及其他非流动金融资产的公允价值变动”,并进而提出主要由持有的长风药业(02652.HK)与轩竹生物(02575.HK)两家港股上市公司股价下跌造成。
贝壳财经记者关注到,长风药业与轩竹生物均在去年10月上市,这两只股票曾在2025年为双鹭药业带来高达3.79亿元的公允价值变动损益。但随着两家企业股价大幅下滑,截至今年三季度末下滑幅度均超过80%,它们对双鹭药业业绩的拖累也开始加剧。
也有上市公司通过参股企业股权估值上升获得账面收益。埃斯顿(002747.SZ)的参股公司南京工艺在报告期内与南京化纤资产重组完成后,公司持有的南京工艺股权置换为上市公司南京化纤股权,股权公允价值增加,使得埃斯顿前三季度公允价值变动收益达到7716.92万元,同比增长483.11%。
不过,这笔收益主要来自股权重组后的公允价值上升,并非通过二级市场卖出股票实现的现金收益。与双鹭药业因被投企业股价下跌而承受估值损失类似,埃斯顿的案例也反映出,参股企业的股权价值变化可能对上市公司当期利润产生较大影响。
监管层并未禁止非金融上市公司使用自有资金开展证券投资,但对相关行为设置了明确边界。上交所《上市公司自律监管指引第5号——交易与关联交易》要求,上市公司应合理安排和使用资金,致力发展主营业务,不得使用募集资金从事证券投资,并应建立健全内控制度,控制投资风险。对于发生较大损失等异常情况的,董事会应立即采取措施并按规定履行信息披露义务。
新京报贝壳财经记者 朱玥怡
编辑 岳彩周
校对 柳宝庆