“投资者能拥有最重要的优势是时间,要试着做一次能管五十年的决策。”
在被问及“会给AI时代的中国年轻投资者什么建议”时,耶鲁大学投资委员会前主席、《长线制胜》作者,年近九旬的查尔斯·埃利斯(Charles D. Ellis)告诉新京报贝壳财经记者。
目前,中国公募基金行业的“造星时代”正在悄然退场。Wind统计显示,百亿级主动权益基金经理已从2021年的169位减少到2026年一季度末的104位,张坤的在管规模一度达到1344.78亿元,如今回落至416.72亿元。曾经的“顶流”批量卸任、减负,把位置让给团队和体系。
耐人寻味的是,曾被中国同行视为对标对象的美国资本集团(Capital Group),早在1958年就建立了多基金经理管理制度,以降低对单一明星基金经理的依赖,这一制度已运行近70年。这家成立90多年来始终保持低调的资本集团,其内部运作机制与投资管理体系,在查尔斯·埃利斯出版的《长线制胜》中得到系统而深入的揭秘。
近日,查尔斯·埃利斯在新京报贝壳财经记者专访时谈到美国资本集团值得借鉴的地方,他的答案只有一条:“把重心放在服务客户上”。针对投资圈被AI和机器人带动的FOMO(害怕错过)情绪,他说“我们非常擅长快速反应,而不太擅长长期的策略性行为”。
在他看来,中国股市与美国股市的中小投资者非常相似,他建议,在这个技术爆炸的时代,抵抗短期诱惑,试着做一个长期决策,“人类是有创造力的,经济会持续增长、持续变得更好更强。”
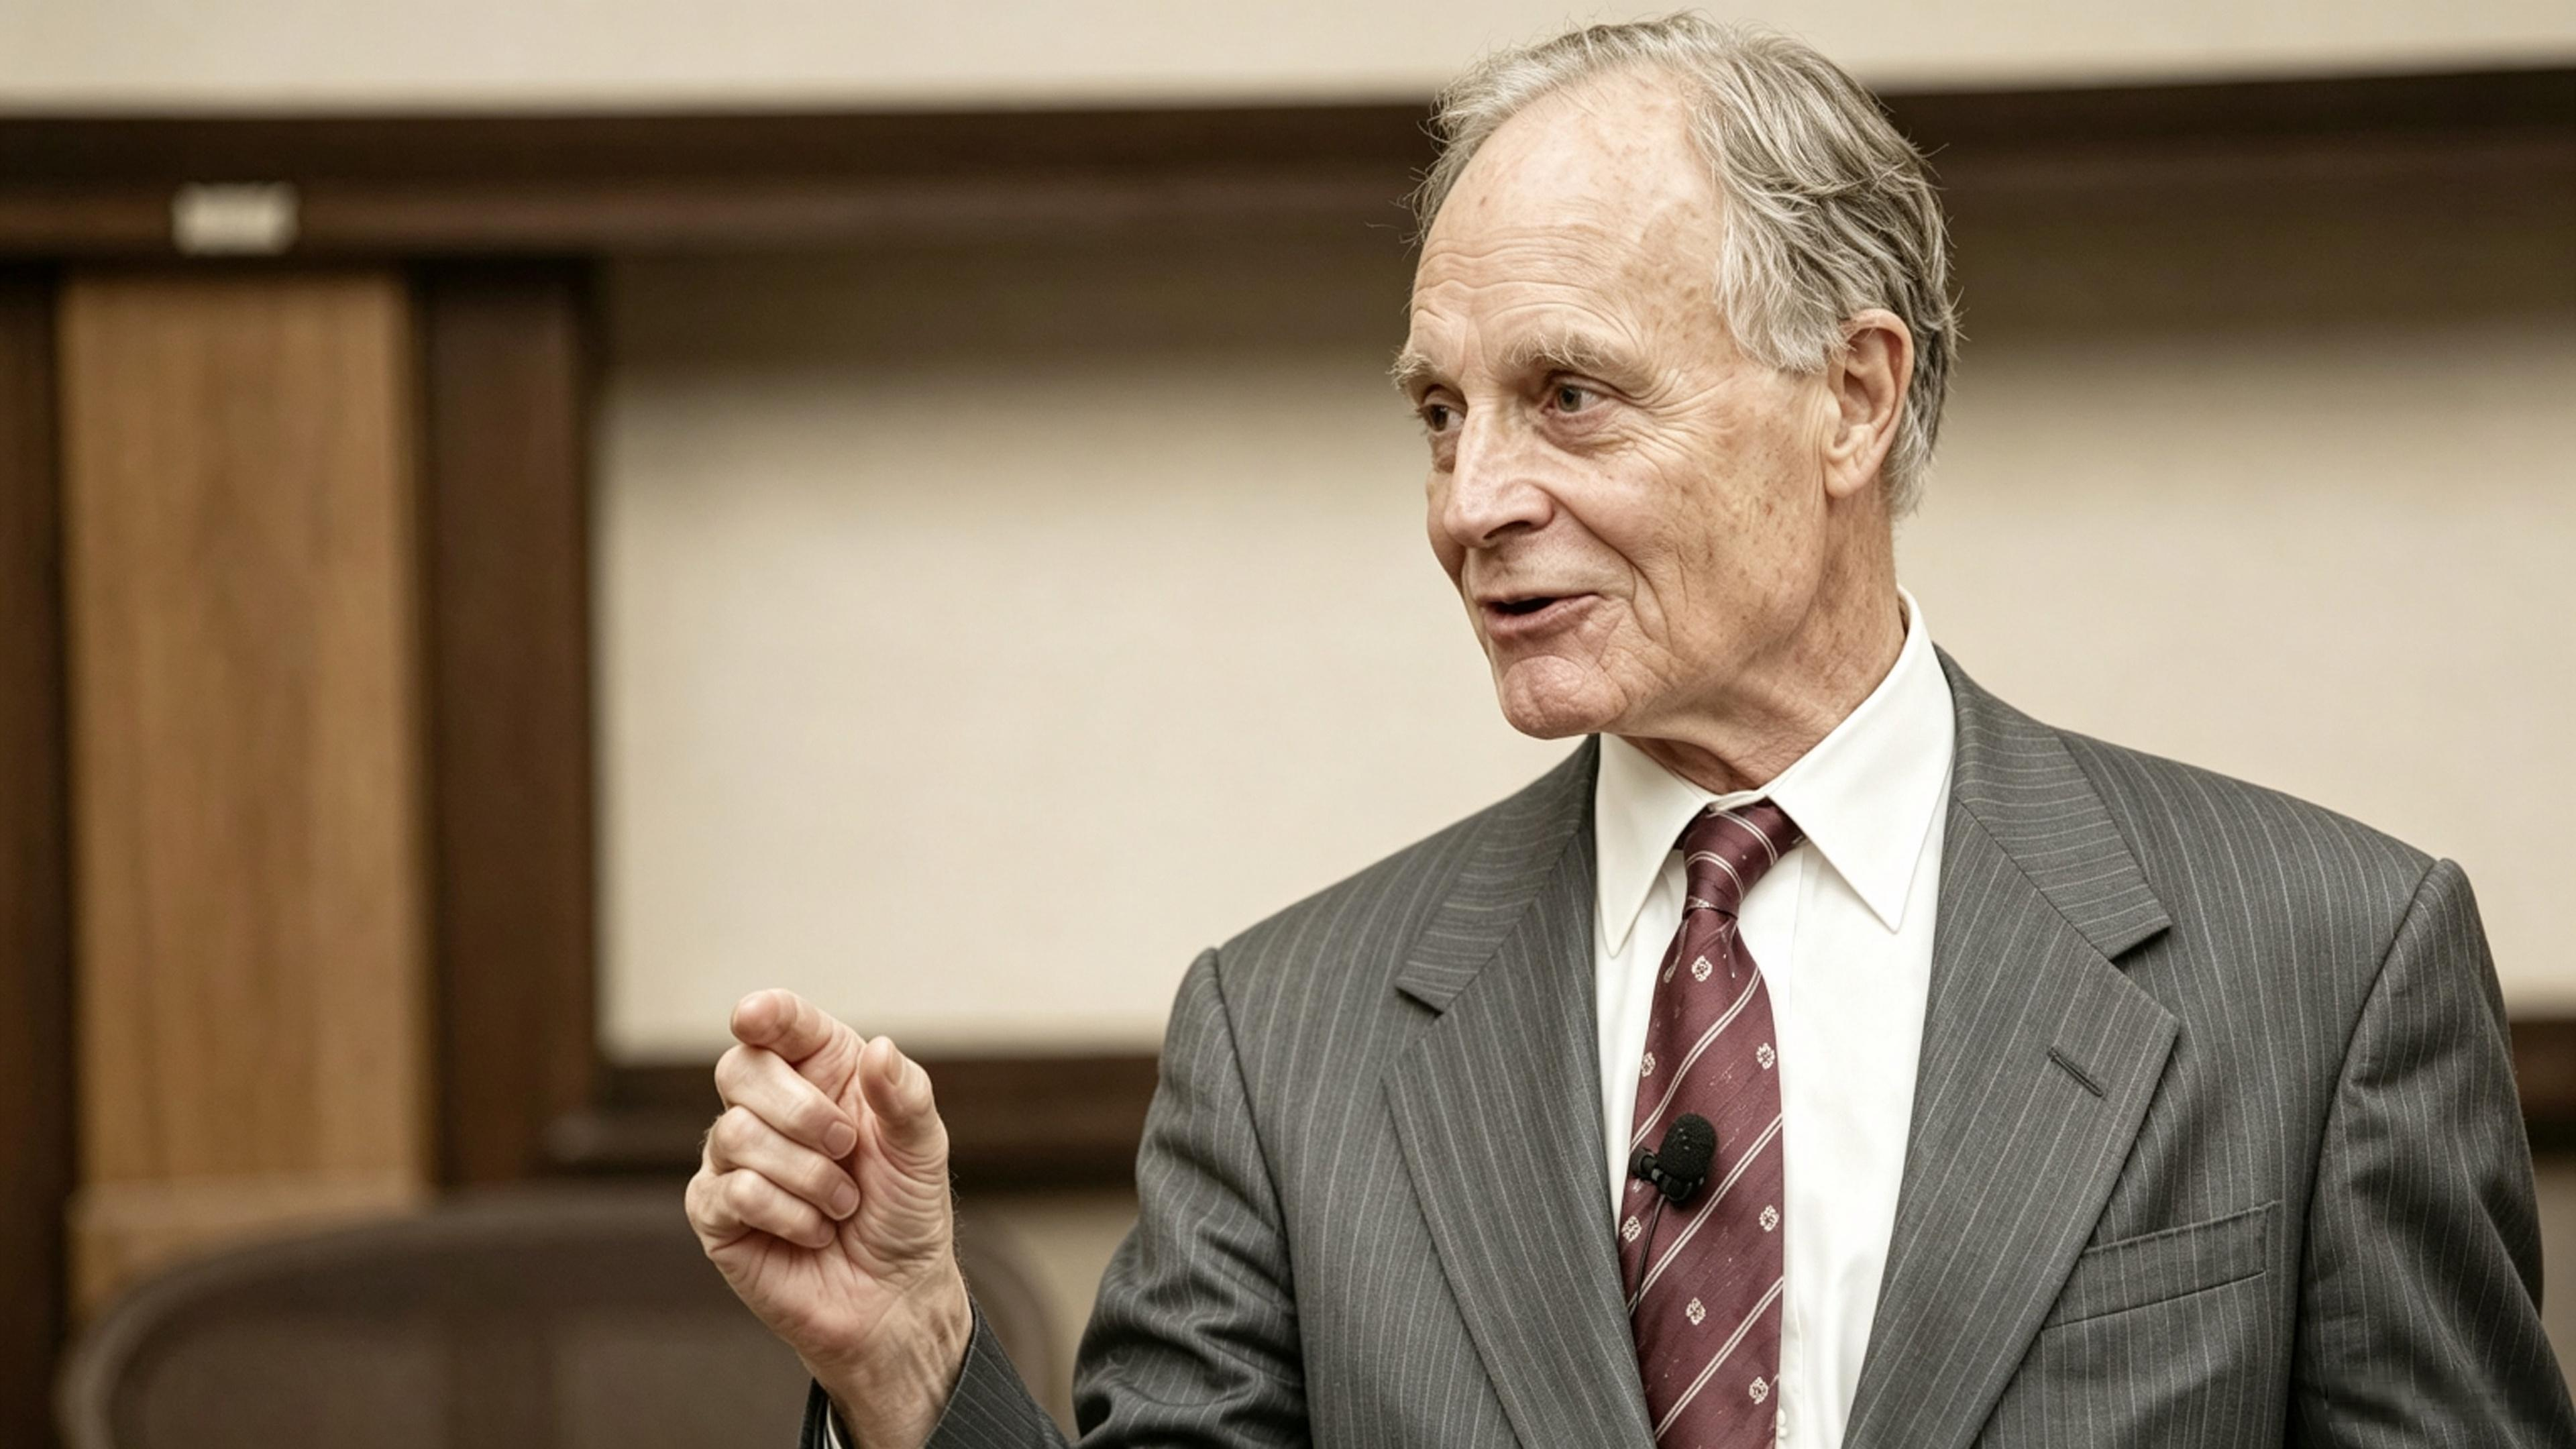
耶鲁大学投资委员会前主席、《长线制胜》作者查尔斯·埃利斯(Charles D. Ellis)。受访者供图
个人投资者仍主导中国股市,“会看到更多非理性行为”
新京报贝壳财经:中国的公募基金行业正在走过“明星基金经理”时代,你认为美国资本集团有哪些值得中国投资机构借鉴?
查尔斯·埃利斯:把重心放在服务客户上,这是资本集团真正关键的经验。对客户来说,能有一家真正专注于把客户服务好的投资机构是好事。
这恰恰是美国资本集团理念的核心:招到最优秀的人,并让他们整个职业生涯都留在这里。人们在漫长的岁月里做出的承诺之所以格外坚定,正是因为他们有一种深层的满足感——天赋很高,能通过挑战做到自己的极致,又知道自己是在和一群面对同样激励性挑战的人一起做,这是极其有意义、重要的。
新京报贝壳财经:在你看来,中美股市最大的差别在哪里?
查尔斯·埃利斯:这两个市场在很多重要的方面非常相似。真正差别在于市场有多大比例由专业投资者主导:美国市场中专业投资者所占的比重比中国高得多,而中国的个人投资者和美国的个人投资者又非常相像。
一百年前,伟大的经济学家阿尔弗雷德·马歇尔(Alfred Marshall)认为:每个个体都努力做对自己最有利的事,这让市场运转起来。问题是,人并不总会这么做。一个真正理性的投资者会买入并持有非常长的时间,但现实中人们换手相当频繁,尤其是个人投资者,可能会因此损失本可获得收益的1.5%到2%,而且这种损失会复利累积。更复杂的是,多数投资者认为自己高于平均水平,年轻的男性投资者尤其如此,这会导致他们做出不符合自身长期利益的决策。
由专业人士主导的市场,行为可能高度自律和理性;由个人投资者主导的市场,就会看到更多非理性的行为。目前,中国市场仍然主要由个人投资者主导,就像五十年前的美国一样。但美国已经变了,我认为中国也会随着时间推移而变,原因是一样的。
新京报贝壳财经:当前,新技术的发展让创投圈笼罩在FOMO情绪之中,例如2023年以来的AI浪潮,以及现在的具身智能。FOMO情绪能推动人向前,也会让人做出草率的判断。你怎么看待这种心态?
查尔斯·埃利斯:其实,FOMO恰恰就是人们投资的真正的驱动力。但就像减肥一样,很容易做决定,可真正做到是另一回事,你必须遵守能让体重真正下降的规律,投资也是一样。
在FOMO情绪下,我们看到的往往是短期视角,比如,你从朋友那听到某件事,它改变了你的想法,然后你立即做出了决定。
短期行为往往损害长期利益。教导自己去长期思考,并且保持稳定、稳定、再稳定,是很难的。因为我们非常擅长快速反应,而非持续的、缓慢的、长期的策略性行为。
当前,AI的发展正在加速,这一领域的专家最近正在严肃警告,AI可能真的会变成一种巨大的危险,这很难提前预见,但再过十年回头看,会容易理解得多。
我不会把这种心态归咎于年轻人。我有和我年纪相仿、快九十岁的朋友,他们对人工智能正在发生的一切同样焦虑:我们是人,并不完美,尤其是我们天生并不擅长做长期投资者。不过,一旦你明白这就是挑战所在,就可以把时间和精力集中在学习如何成为一个更好、更长期的投资者上。
抵抗短期诱惑,把周期拉到五十年
新京报贝壳财经:你在书里引述过阿尔弗雷德·钱德勒(Alfred Chandler)的发现:一家企业越是把内部效率打磨到极致,越可能反噬其战略。类似的事不久前在中国也发生过,一篇七万多字的长文成为钉钉创始人陈航离职的导火索。你认为,企业该如何平衡效率和创新?
查尔斯·埃利斯:这是两种非常不同的逻辑。一种是把生意运转得越来越高效、成本越来越低、价值逐步提升;另一种是去做公司过去没做过的事,这意味着引入新的人、新的做事方式。这两者在任何组织、任何时候都处在严重的冲突之中,同时管理好它们,是领导与管理最大的挑战之一。
新京报贝壳财经:在你的眼里,“资本”到底是什么?
查尔斯·埃利斯:“资本”的核心在于人们把钱存下来、希望投出去,以便在投资成功的前提下,未来能做更多的事。
新京报贝壳财经:如果对生活在AI时代的中国年轻投资者提一个建议,你会说什么?
查尔斯·埃利斯:这一点我思考了很多年,我笃信:作为投资者,你能拥有的最重要的优势是时间。如果你有大量的时间,并且正确地使用它,你就能让复利为你工作,而复利是伟大投资最重要的特征。
所以,不要受到诱惑,想每一天、每一周、每一年都做决策,不妨试着做一次决策就管五十年。用极长的周期思考,你会主要投资于经济的长期趋势,而不是股市的上下震荡;你大概会使用指数基金来降低成本,会重仓指数化的股票来提高长期回报,那又会增强复利——复利会为你创造奇迹。等你到我这个年纪的时候,会非常成功,也会庆幸自己这么做了。
这些我说起来很轻松,但我知道做到很难。所有上了年纪的人都真心觉得自己当初应该做某件事,那么还年轻的人,也许应该吸取教训。这是任何人在投资领域能学到的最重要的一课:专注,它就不难学;不专注,你就永远不会有让复利为你工作的机会。
新京报贝壳财经首席记者 罗亦丹
编辑 王进雨
校对 卢茜