九月北方入秋,晚风渐凉,国内空调销售旺季悄然落幕。回望2026年空调市场,行业呈现“温差”:国内市场需求逐渐被满足,行业整体营收利润触顶;海外市场尤其是欧洲市场,凭借极端高温天气与本土化产品创新,迎来爆发式增长。
深耕空调市场多年的行业从业者严韩观察到,在存量竞争白热化、原材料成本高位波动的行业背景下,传统空调低价内卷的老路逐渐走不通。以新风空调、AI智能空调为代表的高端升级品类,成为行业破局转型的核心赛道。
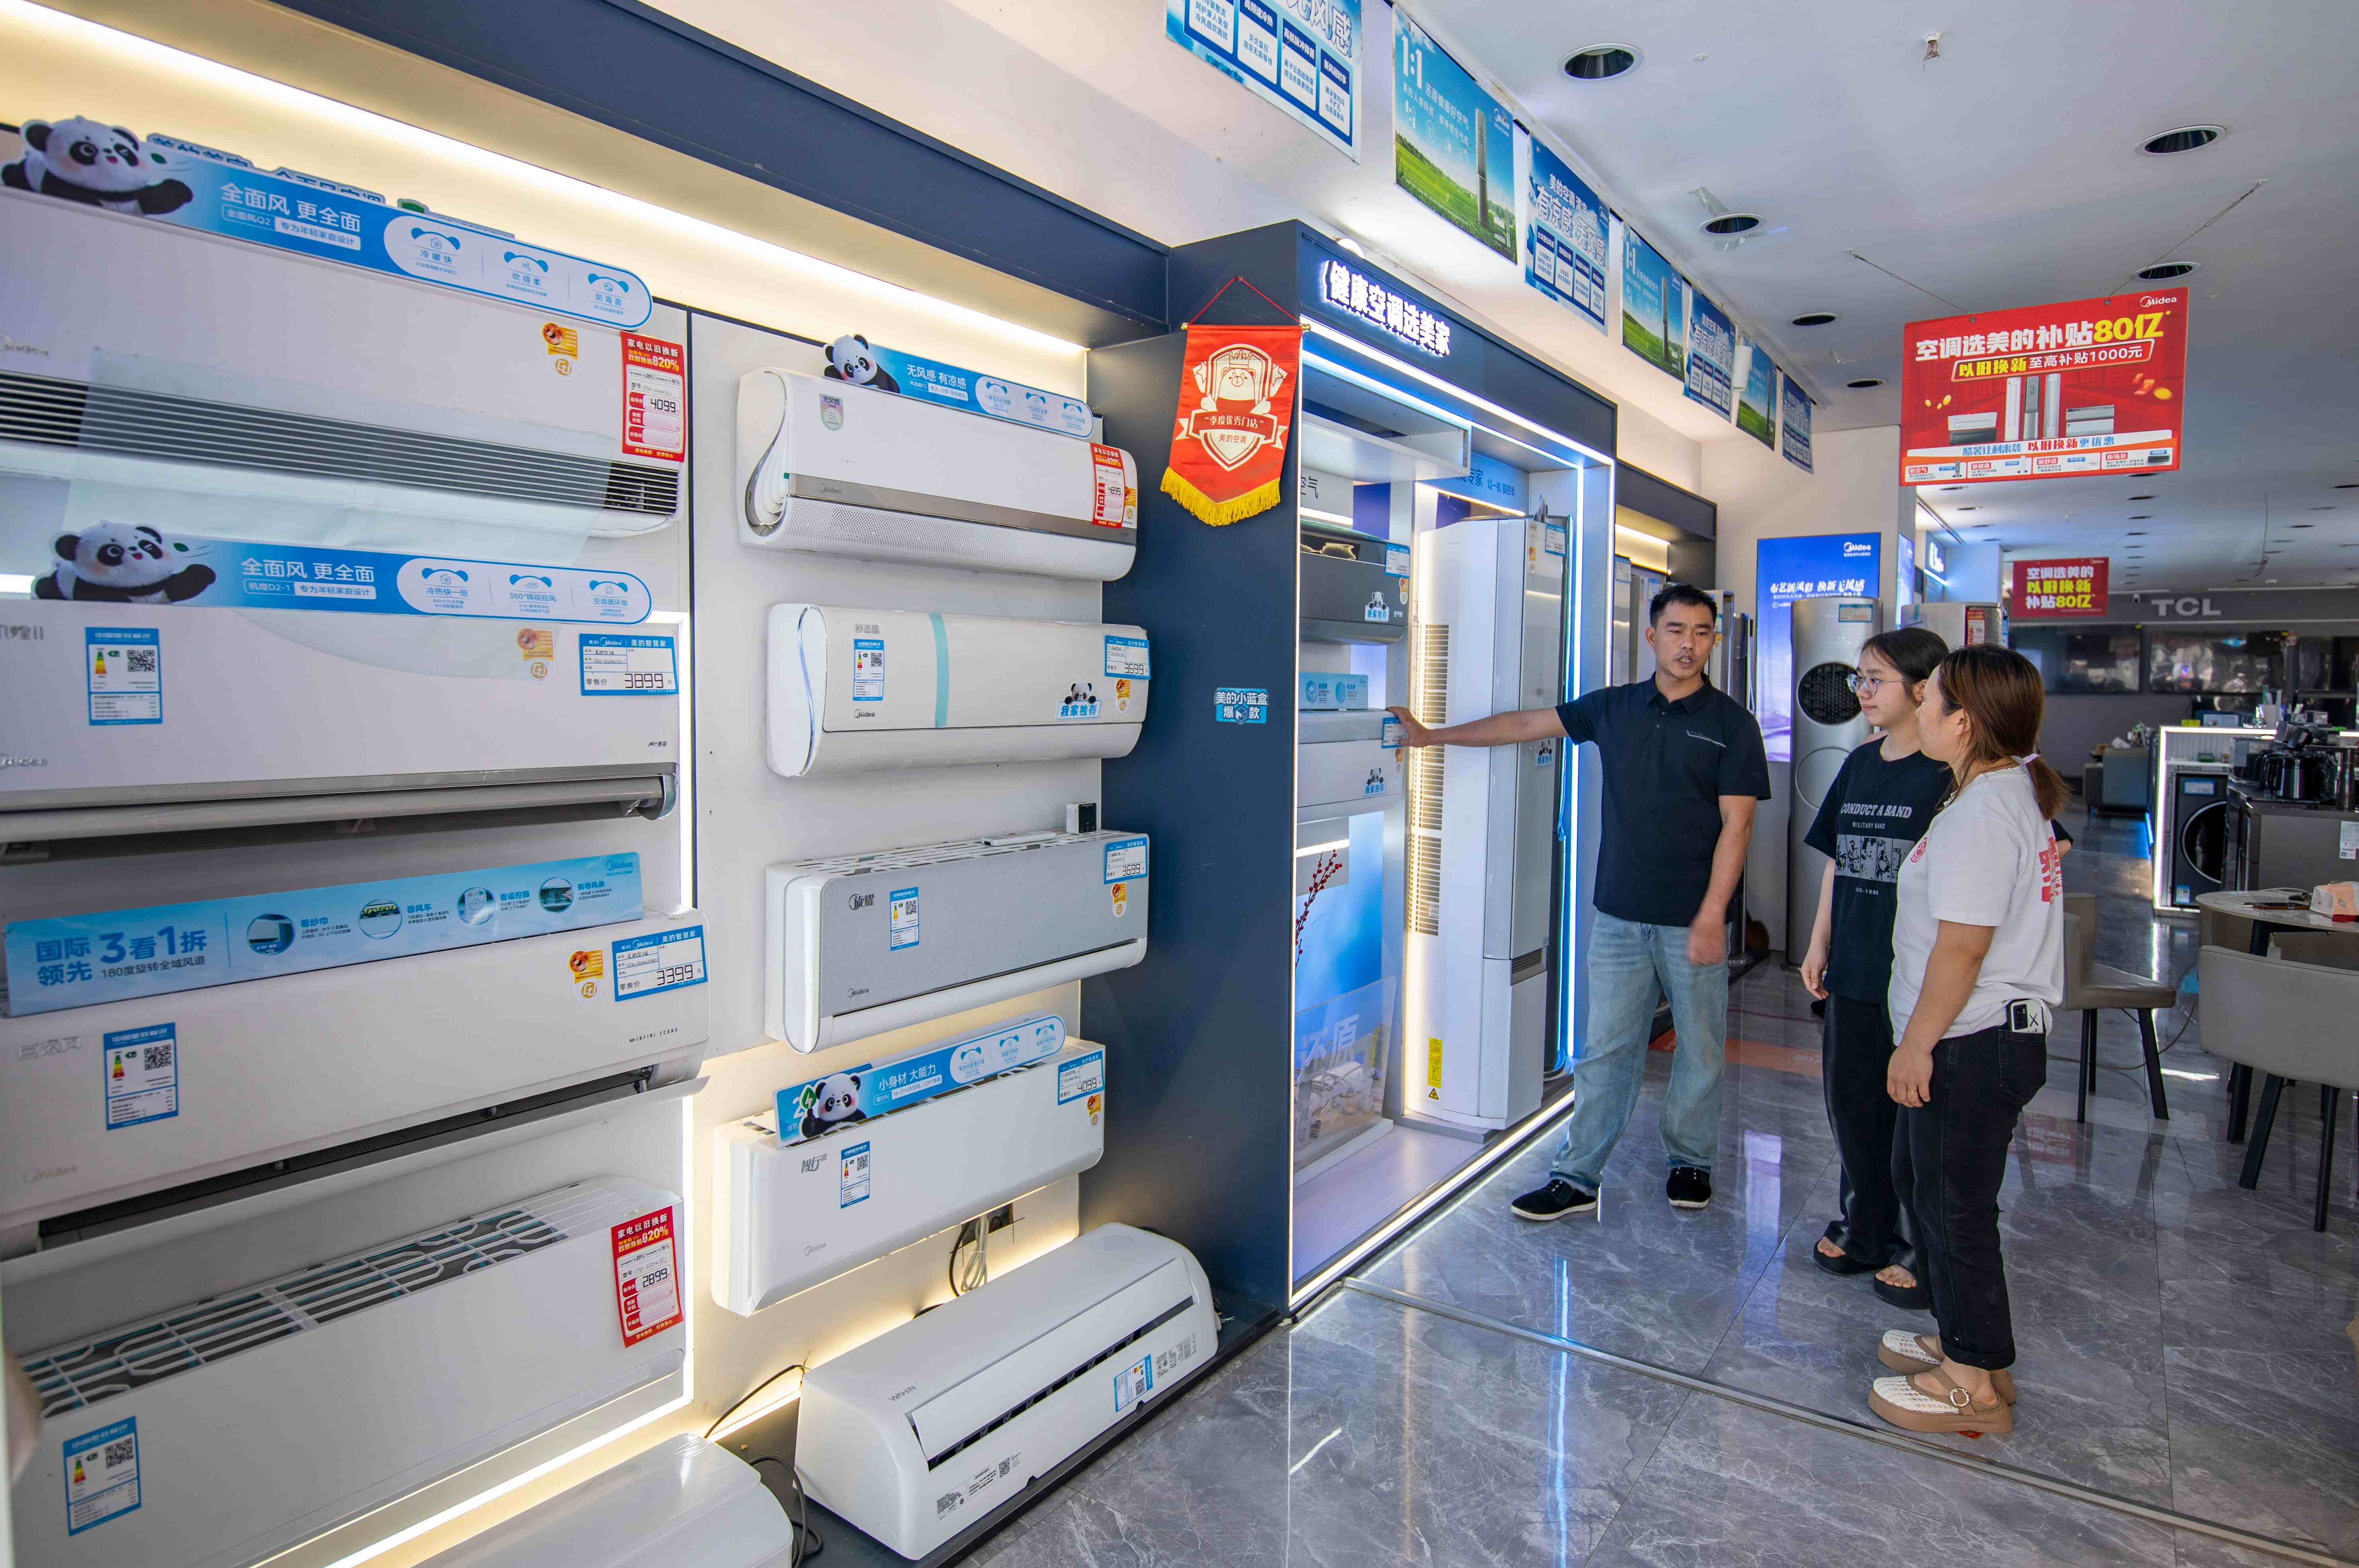
图/IC photo
“国补”效应减弱叠加高温天气短影响业绩
“差别确实很大。”严韩是一位主流空调企业从业者。作为跨界入局者,他一开始对这块市场的预期并不低。
不过,他这两年深刻体会到空调受大宗材料成本的影响,远超其他家电品类。自去年至今,铜价持续上涨且处于高位,给全行业的企业带来了巨大的成本压力。“成本上涨,价格反而下降,大家的利润受到很大影响。”
今年高温天气7月底才开始,而去年天气相对热得要早一些,对出货动销并不利。到8月底,各家企业都面临着非常大的库存问题。
但把行业下行完全归咎于天气,并不准确。国家气候中心正高级工程师章大全在8月底的一场行业论坛上给出了另一组数据:6月1日至8月26日,全国平均高温日数11.0天,较常年同期偏多,为1961年以来历史排名第五。高温并不少,只是分布不均,西强东弱,对空调主力消费区域的拉动效果打了折扣。
真正的症结在于需求端的结构性变化。严韩观察到,“国补”效应在明显减弱。“去年一个人可以用‘国补’购买三台空调,今年政策调整后只能买一台。”在一定程度上,需求已经被过去几年的政策提前满足,整体需求在减弱,“国补”效应也在降低。
奥维云网的数据印证了严韩的体感。2026年上半年,国内空调零售量同比下滑12.5%,零售额同比下滑16.2%。全产业产销口径销额1985亿元,同比下滑5.7%,其中家用空调下滑5.8%。
行业的寒意,直接写在了头部企业的半年报里。格力电器上半年营收893.98亿元,同比下降8.15%;归母净利润132.78亿元,同比下降7.87%。海尔智家营收1521亿元,同比下降2.8%,归母净利润下降14.27%。
奥克斯的处境更为严峻,营收下降12.9%,净利润骤降40.8%。只有美的集团上半年营收同比增长3.55%,归母净利润也微增1.66%,其智能家居业务营收同比增长4.27%。
格力在财报中坦承,“受海外销售下滑、原材料价格高企等多重因素影响,公司利润额增长态势受阻”。海尔则将压力归因于“房地产持续调整、消费者信心偏弱以及以旧换新政策透支”。
“整个市场的降幅超过15%。”严韩的判断比行业统计幅度更大。他解释说,行业统计的是出货数据,产品从工厂到了经销商仓库,并没有真正到老百姓手里。按照终端动销来算,降幅在15%以上。
但在严韩看来,整个行业已经进入了“价格和市场的绞肉机”,“只有大品牌才能撑住市场,进入淘汰阶段”。
移动分体空调风靡欧洲,但海外市场并非一帆风顺
国内市场的寒意,被亚欧大陆另一头的一股热浪对冲了。
2026年夏天,欧洲遭遇了前所未有的高温“烤”验。5月下旬,西欧异常高温;6月中下旬,第二轮热浪强度更高、覆盖范围更广。法国朗德省监测到44.3℃的极端高温。
热浪之下,欧洲人疯狂抢购空调。欧洲本土空调年产能约320万台,而2026年市场需求超过1000万台,供需缺口高达680万台。中国空调成为填补缺口的核心力量。海关总署数据显示,2026年上半年,中国对欧盟空调出口额达37.6亿美元,同比增长43.2%,创历史同期新高。
产业在线分析师李雪菲介绍的数据更为细致:2026年1—5月中国出口西欧家用空调同比增长9.7%,其中移动空调品类增速突出,同比涨幅超70%。
今年夏天,美的PortaSplit分体移动空调成为欧洲市场现象级单品。这款重量仅10公斤、即装即用的产品精准解决了欧洲市场的核心痛点:西欧国家安装费高达1000-2000欧元,旺季安装工紧缺,排队两周以上也不一定能等到上门安装。
自6月以来,PortaSplit已新增接单16万台,正批量交付欧洲市场。“它解决欧洲安装困难比较彻底,给我们带来了启发。”严韩评价这款产品时,语气里有认可,也有一丝紧迫感。
总体来看,今年夏天,海尔、海信、TCL、长虹、美的等国产空调品牌在欧洲市场销量全线走高。海尔智家半年报显示,欧洲暖通业务在2026年上半年延续了高速增长态势,西班牙市场同比增幅超过50%。
不过,各公司的欧洲市场贡献度不足以带动海外收入全面上涨。格力电器上半年海外主营业务营收同比下滑21.98%;奥克斯欧洲收入从2025年上半年的22.10亿元,降至今年上半年14.97亿元。
从更长的周期看,欧洲市场的结构性机会确实存在。欧盟地区住宅空调普及率长期偏低,极端高温则加速了需求的释放节奏。
但严韩保持着清醒的判断,他认为欧洲市场的爆发固然是机会,但并非所有企业都能像美的那样推出颠覆性的产品形态。
“铝代铜”未落地先议论,新风、AI空调是趋势
如果说欧洲市场的热销是外部的机会,那么行业内部的变革,则是一场更为深刻,也更艰难的自我重塑。
“铝代铜”是今年空调圈绕不开的话题。在铜价高企的背景下,用铝替代铜来降低成本的讨论从去年底就开始升温。但在严韩看来,“铝代铜”这个词本身就不够准确。“实际上是铝强化应用。”他纠正道。
更关键的是,喊了大半年,市面上真正落地的铝代铜产品屈指可数。严韩透露,目前只有个别品牌在部分产品的蒸发器、冷凝器上尝试铝管替代铜管,绝大多数企业仍在观望。
“我们尚未推出相关产品。”严韩说得很直接。材质路线之争的本质,是成本压力与品质保障之间的拉锯。在铜价占空调整机制造成本20%—30%的现实面前,企业有足够的动力去探索替代方案,但消费者对“铝管不如铜管耐用”的认知惯性,又让品牌不敢轻易冒进。材质路线的选择,已经成为企业产品定位和成本策略的重要分水岭。
与“铝代铜”的雷声大雨点小形成对比的,是AI和新风空调的实质性推进。“智能操控非常重要,一方面是交互智能,另一方面是感知智能。”严韩解释说,空调的智能化正在从“被动响应”走向“主动服务”。搭载AI智能控风、毫米波雷达感知、智慧语音交互功能的产品,能够主动感知人体运动状态并调整送风方式,甚至判断是否需要开启新风。
新风空调则是另一条更为清晰的赛道。今年8月底,由海信空调牵头、中国家用电器研究院等单位共同发起的《房间空气调节器用新风模块》国家标准项目正式立项。这一标准首次系统规范了新风量、新风过滤效率、防倒灌、全热交换效率等核心性能指标和测试方法。
“我们坚持推出新风和智能产品,尽可能加入离线语音,使智能操控体验更好。”但严韩也坦承,新风市场的容量“始终没有很大”,出货量和价格是主要制约因素,“许多人都在减配各种功能,一个功能减几块钱,成本就多一点优势。”在行业整体承压的背景下,不少企业选择了“减配保价”的策略,这在一定程度上延缓了新风空调的普及速度。
对于新风空调的前景,严韩的判断是乐观的。“我认为它能够占据1/3的数量,甚至在不远的将来就有可能达到。”他判断,美的、海尔、海信、TCL等空调品牌都将继续加码新风赛道。
回望这个冷年,严韩说他最大的压力来自成本。市场仍在等待一个引爆点。在严韩看来,目前行业仍处于普及和增长的阶段,“今年主要是由于天气和过去国补政策的原因”,真正的结构性升级还没有到来,但方向已经明确:更高端、更智能、更健康。
如今,暑气正在退去,对于空调人来说,这个夏天已经结束,下一个冷年的备战才刚刚开始。
(应受访者要求,严韩为化名。)
新京报贝壳财经记者 陈维城
编辑 杨娟娟
校对 杨利